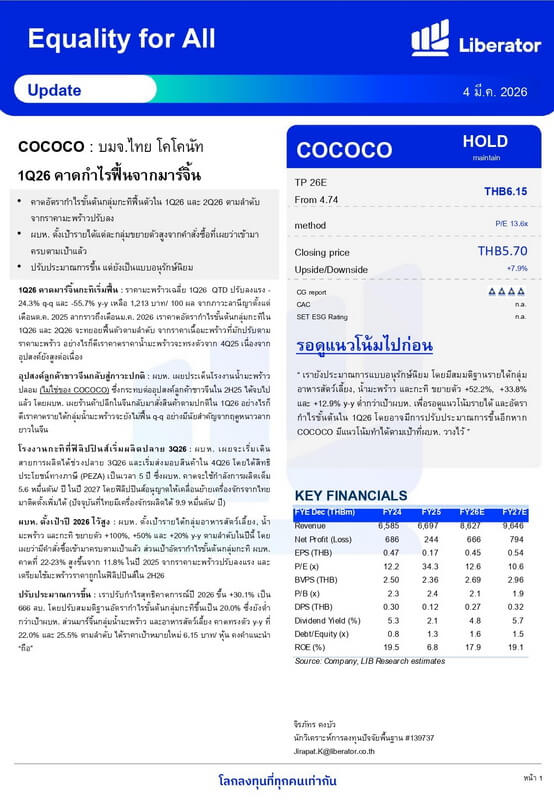
บริษัทหลักทรัพย์ ลิเบอเรเตอร์ ออกรายงานอัปเดตหุ้น บริษัท ไทย โคโคนัท จำกัด (มหาชน) (COCOCO) ประเมินแนวโน้มไตรมาส 1/2569 เริ่มเห็นสัญญาณฟื้นตัวของอัตรากำไรขั้นต้นกลุ่ม “กะทิ” หลังราคามะพร้าวเฉลี่ยปรับลดลงแรงถึง -24.3% q-q และ -55.7% y-y เหลือ 1,213 บาทต่อ 100 ผล หนุนต้นทุนวัตถุดิบลดลงอย่างมีนัยสำคัญ
ฝ่ายวิจัยคาดมาร์จิ้นกลุ่มกะทิจะทยอยฟื้นต่อเนื่องใน 1Q26 และ 2Q26 ขณะที่กลุ่มน้ำมะพร้าว แม้ราคายังทรงตัวจากอุปสงค์สูง แต่ภาพรวมคำสั่งซื้อจากลูกค้าจีนเริ่มกลับสู่ภาวะปกติ หลังประเด็นโรงงานน้ำมะพร้าวปลอม (ที่ไม่เกี่ยวข้องกับ COCOCO) คลี่คลายแล้ว
ผู้บริหารตั้งเป้าโตแรงปี 2569
COCOCO ตั้งเป้ารายได้ปีนี้เติบโตสูง
- อาหารสัตว์เลี้ยง +100%
- น้ำมะพร้าว +50%
- กะทิ +20%
พร้อมคาดอัตรากำไรขั้นต้นกลุ่มกะทิแตะ 22–23% จาก 11.8% ในปี 2568 อานิสงส์ราคามะพร้าวลดลง และแผนใช้วัตถุดิบต้นทุนต่ำจากฟิลิปปินส์ในช่วงครึ่งหลังปี
นอกจากนี้ โรงงานกะทิแห่งใหม่ในฟิลิปปินส์เตรียมเริ่มเดินสายการผลิตปลายไตรมาส 3/2569 และเริ่มส่งมอบสินค้าไตรมาส 4/2569 โดยได้รับสิทธิประโยชน์ทางภาษี 5 ปี
ปรับกำไรขึ้น 30% แต่ยัง “ถือ”
ฝ่ายวิจัยปรับเพิ่มประมาณการกำไรสุทธิปี 2569 ขึ้น 30.1% เป็น 666 ล้านบาท จากการปรับสมมติฐานมาร์จิ้นกะทิเพิ่มเป็น 20% พร้อมให้ราคาเป้าหมายใหม่ที่ 6.15 บาทต่อหุ้น
อย่างไรก็ตาม ยังคงคำแนะนำ “ถือ” เพื่อรอดูพัฒนาการรายได้และมาร์จิ้นในระยะถัดไป
ESG ยังต้องเร่งเครื่อง
รายงานยังสะท้อนว่า COCOCO อยู่ในช่วงเริ่มต้นด้าน ESG แม้ได้รับการรับรอง Carbon Footprint องค์กรแล้ว แต่ยังไม่มีการเปิดเผยข้อมูลเชิงปริมาณ และมีสัดส่วนพลังงานหมุนเวียนเพียง 8.87% ต่ำกว่าค่าเฉลี่ยอุตสาหกรรม จึงควรเร่งกำหนดเป้าหมายลดคาร์บอนและเพิ่มพลังงานสะอาด เพื่อรองรับเทรนด์ Net Zero และความต้องการนักลงทุนสายยั่งยืน
โดยสรุป COCOCO เริ่มเห็น “แสงสว่างปลายอุโมงค์” จากต้นทุนวัตถุดิบลดลง หนุนมาร์จิ้นฟื้น และออเดอร์ต่างประเทศกลับมา แต่ยังต้องติดตามความชัดเจนของการเติบโตตามเป้าผู้บริหารในปีนี้อย่างใกล้ชิด