เอ็มดี ธอส.กางยุทธศาสตร์ฝ่าวิกฤติเศรษฐกิจ เดินหน้าขับเคลื่อนเศรษฐกิจไทยผ่านภาคอสังหาริมทรัพย์ต่อเนื่อง ล่าสุด ณ วันที่ 10 มิถุนายน 2569 ปล่อยสินเชื่อใหม่ได้แล้ว 95,366.16 ล้านบาท สนับสนุนคนไทยมีที่อยู่อาศัยเพิ่มขึ้น 100,424 บัญชี มั่นใจทั้งปี 2569 ปล่อยสินเชื่อได้ตามเป้าหมายที่ตั้งไว้ เหตุมีปัจจัยบวกจากสัญญาณการฟื้นตัวของตลาดที่อยู่อาศัยและมาตรการกระตุ้นเศรษฐกิจของภาครัฐจากการออก พ.ร.ก.เงินกู้ฯ 400,000 ล้านบาท พร้อมจัดสรรกรอบวงเงิน 32,000 ล้านบาท ประกาศวิสัยทัศน์ Beyond Housing ชูบทบาท One Stop Service สู่ศูนย์กลาง Housing Ecosystem ตั้งเป้า 5 ปี ขยายฐานลูกค้าครอบคลุม 1 ใน 5 ของครัวเรือนไทย เร่งคลอดโมเดล "เช่าออม" มัดใจ Gen Z และยกระดับ REIC สู่สถาบันวิจัยชั้นนำเทียบเท่าสภาพัฒน์ ชี้เป้าดีมานด์-ซัพพลายอสังหาฯ ไทยอย่างแม่นยำ

โชว์ผลงานไตรมาส 1/69 สวนกระแสเศรษฐกิจ สินเชื่อโตต่อเนื่อง
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการ ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยว่า เปิดเผยถึงทิศทางการดำเนินงานและวิสัยทัศน์ใหม่ของธนาคาร ภายหลังจากที่ตนเข้ารับตำแหน่งอย่างเป็นทางการเมื่อเดือนธันวาคม 2568 ที่ผ่านมา โดยเน้นย้ำบทบาทที่มากกว่าการเป็นเพียงสถาบันการเงินผู้ให้สินเชื่อ แต่ต้องการเป็นฟันเฟืองหลักในการยกระดับคุณภาพชีวิตคนไทยและขับเคลื่อนเศรษฐกิจอสังหาริมทรัพย์ของประเทศอย่างยั่งยืน โดยในช่วงที่ผ่านมา ธอส. ได้ดำเนินการตามนโยบายรัฐบาลผ่านโครงการ "Ignite Thailand" เพื่อกระตุ้นเศรษฐกิจผ่านภาคอสังหาริมทรัพย์ แม้ภาพรวมตลาดสินเชื่อที่อยู่อาศัยในปี 2568 ที่ผ่านมาจะหดตัวลงประมาณ 7% แต่ ธอส. ยังสามารถสร้างการเติบโตได้เกือบ 5% โดยในปี 2568สามารถปล่อยสินเชื่อได้สูงถึง 246,000 ล้านบาท สูงกว่าเป้าหมายที่ตั้งไว้ที่ 241,000 ล้านบาท
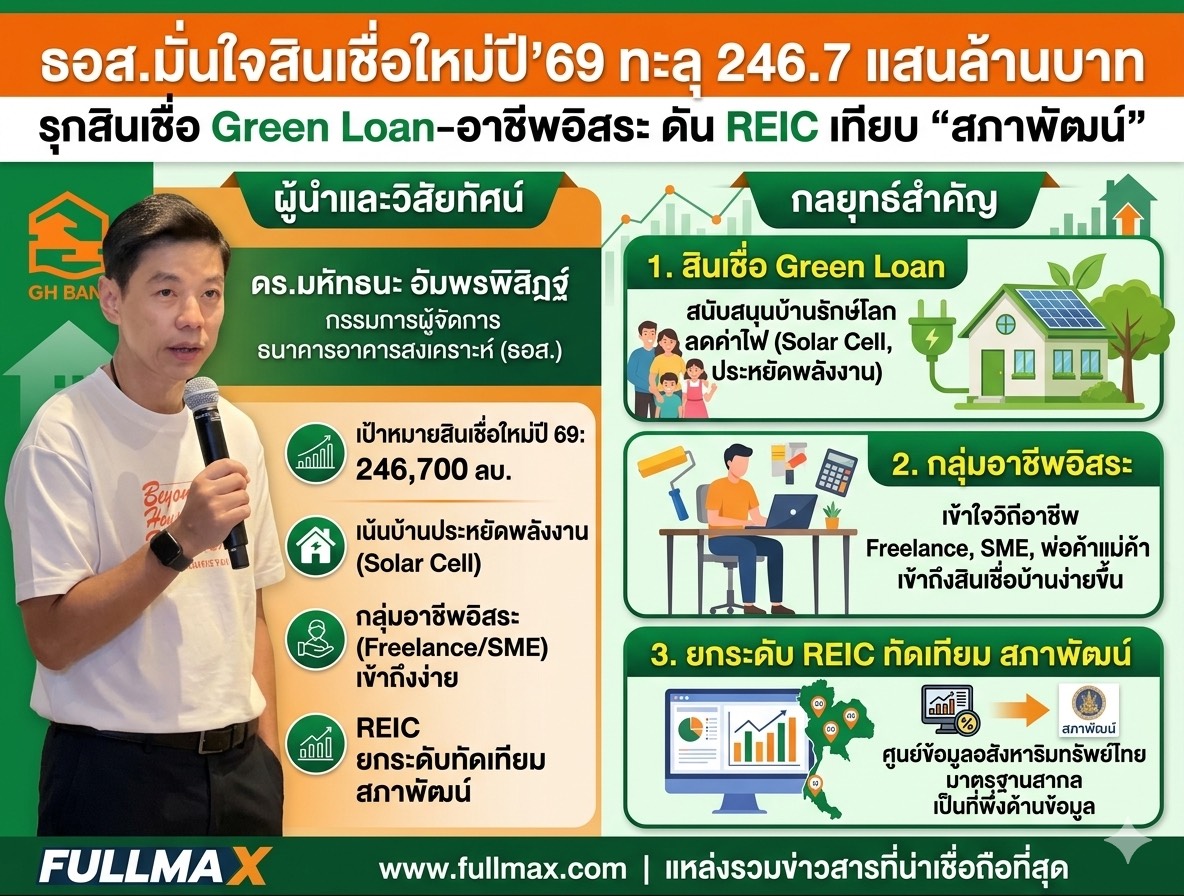
สำหรับ ณ วันที่ 10 มิถุนายน 2569 ธอส. สามารถปล่อยสินเชื่อใหม่ได้แล้วจำนวน 95,366.16 ล้านบาท คิดเป็น 38.64% ของเป้าหมายการปล่อยสินเชื่อใหม่ทั้งปีที่ 246,795 ล้านบาท สนับสนุนให้คนไทยมีที่อยู่อาศัยเป็นของตนเองเพิ่มขึ้นจำนวน 100,424 บัญชี สะท้อนบทบาทการเป็นสถาบันการเงินเฉพาะกิจของรัฐที่เป็นผู้นำด้านสินเชื่อที่อยู่อาศัย และเป็นกลไกสำคัญในการผลักดันเม็ดเงินเข้าสู่ระบบเศรษฐกิจผ่านภาคอสังหาริมทรัพย์มาอย่างต่อเนื่อง ทั้งนี้ ธอส. เชื่อว่าในช่วงครึ่งปีแรก จะสามารถผลักดันเม็ดเงินลงสู่ระบบเศรษฐกิจได้ไม่ต่ำกว่า 100,000 ล้านบาท และปล่อยสินเชื่อใหม่ปี 2569 ได้ตามเป้าหมายที่ตั้งไว้ 246,795 ล้านบาท ซึ่งเป็นผลมาจากปัจจัยบวก อาทิ สถานการณ์ภาคอสังหาริมทรัพย์ในไตรมาส 1 ปี 2569 ที่เริ่มส่งสัญญาณฟื้นตัวอย่างชัดเจน สะท้อนจากจำนวนหน่วยการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศเพิ่มขึ้น 11.2% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่มูลค่าการโอนกรรมสิทธิ์เพิ่มขึ้น 3.1% สะท้อนให้เห็นว่าความต้องการที่อยู่อาศัยของคนไทยยังมีอยู่อย่างต่อเนื่อง
ดร.มหัทธนะ กล่าวเพิ่มเติมว่า แม้เศรษฐกิจโดยรวมยังเผชิญความท้าทายจากปัจจัยภายนอกประเทศ ประกอบกับการที่รัฐบาลมีมาตรการกระตุ้นเศรษฐกิจผ่านพระราชกำหนดให้อำนาจกระทรวงการคลังกู้เงินเพื่อฟื้นฟูและขับเคลื่อนเศรษฐกิจ วงเงิน 400,000 ล้านบาท จะเป็นอีกแรงสนับสนุนสำคัญที่ช่วยรักษาแรงขับเคลื่อนทางเศรษฐกิจและกำลังซื้อของประชาชน ส่งผลให้การปล่อยสินเชื่อที่อยู่อาศัยทั่วประเทศในปี 2569 คาดว่าจะมีมูลค่าประมาณ 539,062 ล้านบาท ลดลงเพียง 0.001% เมื่อเทียบกับปี 2568 ซึ่งถือว่าดีกว่าที่เคยคาดการณ์ไว้ก่อนหน้านี้ ทั้งนี้ ธนาคารยังคงครองส่วนแบ่งการตลาด (Market Share) ด้านสินเชื่อที่อยู่อาศัยสูงถึง 40% ของยอดปล่อยใหม่ ซึ่งสูงกว่าธนาคารพาณิชย์ 18 แห่งรวมกัน และมีพอร์ตสินเชื่อคงค้างในระบบกว่า 1.91 ล้านล้านบาท หรือคิดเป็นร้อยละ 30 ของตลาดอสังหาริมทรัพย์ไทย
ยุทธศาสตร์ 5 ปี: สู่การเป็นศูนย์กลาง Ecosystem ที่อยู่อาศัย
เป้าหมายระยะยาวในแผน 5 ปี โดยตั้งเป้าขยายฐานลูกค้าจากปัจจุบัน 4.8 ล้านครัวเรือน เพิ่มเป็น 6 ล้านครัวเรือน หรือคิดเป็นประมาณ 20% ของครัวเรือนไทยทั้งหมด (สัดส่วน 1 ใน 5 ของคนไทยต้องเป็นลูกค้า ธอส.) โดยมุ่งหวังให้ ธอส. เป็น One Stop Service หรือศูนย์กลางของระบบนิเวศที่อยู่อาศัย (Housing Ecosystem) ที่ลูกค้าจะนึกถึงเป็นอันดับแรกเมื่อต้องการมีบ้าน ตั้งแต่การหาข้อมูลบ้าน การขอสินเชื่อ ไปจนถึงการตกแต่งและการติดตั้งเทคโนโลยีประหยัดพลังงาน
รับมือความท้าทายครึ่งปีหลัง เล็งปรับเกณฑ์หนุนคนไทยมีบ้าน
อย่างไรก็ตาม ธอส. ยังติดตามความท้าทายด้านเศรษฐกิจอย่างใกล้ชิด โดยเฉพาะสถานการณ์ความขัดแย้งในแถบประเทศตะวันออกกลางที่มีผลต่อราคาพลังงานให้ปรับเพิ่มสูงขึ้น ในปี 2569 ธอส. จึงได้จัดสรรกรอบวงเงิน 32,000 ล้านบาท ปล่อยสินเชื่อ Green Loan และสินเชื่อเพื่อติดตั้ง Solar Rooftop เพื่อสนับสนุนการเปลี่ยนผ่านด้านพลังงานสะอาดตามนโยบายรัฐบาล ให้กับประชาชนที่ต้องการที่อยู่อาศัยประหยัดพลังงาน และช่วยลดค่าใช้จ่ายด้านไฟฟ้าในระยะยาว ควบคู่ไปกับการยกระดับคุณภาพชีวิตของคนไทยให้มีบ้านเป็นของตนเองอย่างมั่นคงและยั่งยืนต่อไป
“ความเชื่อมั่นในการดำเนินงานช่วงครึ่งปีหลังของปี 2567 โดยยอมรับว่าปีนี้เป็นปีที่มีความท้าทายสูงสุดในรอบหลายสิบปี จากปัจจัยลบทั้งในและต่างประเทศ แต่ยังคงมั่นใจว่าจะสามารถผลักดันยอดสินเชื่อใหม่ให้เป็นไปตามเป้าหมายที่วางไว้
แม้ภาพรวมสินเชื่อที่อยู่อาศัยในปีนี้ถูกคาดการณ์ว่าจะเติบโตแบบทรงตัวหรือติดลบเล็กน้อยที่ 0.001% แต่ ธอส. ยังเห็นสัญญาณบวกจากยอดโอนกรรมสิทธิ์ในไตรมาส 1 ที่เติบโตถึง 11% อย่างไรก็ตาม เพื่อรับมือกับวิกฤตสงคราม พลังงาน และค่าครองชีพที่อาจส่งผลกระทบชัดเจนขึ้นในไตรมาส 2-4 ธนาคารจึงเตรียมออกผลิตภัณฑ์ที่เข้าถึงง่ายขึ้นด้วยเงื่อนไขที่ผ่อนปรน และอัตราดอกเบี้ยที่แข่งขันได้, โดยเฉพาะตลาดบ้านมือสองที่ได้รับความนิยมสูงขึ้น ซึ่ง ธอส. มีโปรโมชั่นดอกเบี้ย 0% นาน 24 เดือนสำหรับทรัพย์สินรอการขาย (NPA) เพื่อกระตุ้นการตัดสินใจของผู้บริโภค”ดร.มหัทธนะ กล่าว
ในด้านการบริหารจัดการสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL) ธอส. ตั้งเป้าควบคุมให้อยู่ที่ระดับประมาณ 5% โดยใช้กลยุทธ์ Proactive Approach หรือการเข้าถึงลูกค้าก่อนเกิดปัญหา ธนาคารจะนำข้อมูลมาวิเคราะห์เพื่อระบุกลุ่มลูกค้าที่เริ่มมีสัญญาณความเปราะบาง (SM) และเร่งเข้าไปเจรจาปรับเงื่อนไขการผ่อนชำระเพื่อป้องกันไม่ให้กลายเป็นหนี้เสีย ปัจจุบันมีลูกหนี้ที่อยู่ในมาตรการช่วยเหลือด้านหนี้สินประมาณ 1 แสนล้านบาท จากพอร์ตสินเชื่อรวม 1.9 ล้านล้านบาท โดยเน้นย้ำนโยบายบริหารหนี้เองโดยไม่ขายหนี้ออกสู่ภายนอก
รุกตลาด Green Finance และกลุ่มอาชีพอิสระ
ดร.มหัทธนะ กล่าวเพิ่มเติมว่า ธอส. เตรียมขยายฐานลูกค้ากลุ่มอาชีพอิสระและฟรีแลนซ์ ซึ่งเป็นกลุ่มที่มีแนวโน้มเติบโตสูงตามพฤติกรรมการทำงานที่เปลี่ยนไป จากเดิมที่มีสัดส่วนประมาณ 8-9% ธนาคารตั้งเป้าเพิ่มสัดส่วนให้มากกว่า 10% และพยายามผลักดันให้ถึง 15% ในอนาคตโดยจะนำระบบ Alternative Credit Scoring มาใช้พิจารณาความสามารถในการชำระหนี้จากพฤติกรรมการออม การใช้จ่าย และข้อมูลจากหน่วยงานภายนอก เช่น ข้อมูลการใช้โทรศัพท์ เพื่อเปิดโอกาสให้กลุ่มที่ไม่มีสลิปเงินเดือนเข้าถึงสินเชื่อบ้านได้มากขึ้น
“ธนาคารให้ความสำคัญกับนโยบายพลังงานสะอาดผ่านผลิตภัณฑ์ Green Finance อาทิ สินเชื่อบ้านประหยัดพลังงาน (Eco House) และสินเชื่อติดตั้ง Solar Rooftop ด้วยอัตราดอกเบี้ยต่ำเพียง 1% นาน 3 ปี ขณะเดียวกันยังขยายฐานลูกค้าไปยังกลุ่มอาชีพอิสระ (Freelance) และกลุ่ม Gen Y, Gen Z โดยพัฒนา Credit Scoring รูปแบบใหม่เพื่อเพิ่มโอกาสในการเข้าถึงสินเชื่อ ซึ่งตั้งเป้าสัดส่วนกลุ่มอาชีพอิสระให้ได้มากกว่า 10% ของพอร์ต”ดร.มหัทธนะ กล่าว
สำหรับรายละเอียดเชิงลึกของ สินเชื่อเพื่อติดตั้ง Solar Rooftop ที่น่าสนใจมีดังนี้
-อัตราดอกเบี้ยจูงใจสูงสุดในตลาด: ธอส. กำหนดอัตราดอกเบี้ยสำหรับสินเชื่อติดตั้ง Solar Rooftop ไว้ในระดับที่ต่ำที่สุดในตลาด โดยคิดอัตราดอกเบี้ยคงที่เพียง ร้อยละ 1 ต่อปี นานถึง 3 ปีแรก เพื่อกระตุ้นให้ประชาชนตัดสินใจลงทุนในพลังงานทางเลือกได้ง่ายขึ้น
-ครอบคลุมฐานลูกค้ากว้างขวาง: ผลิตภัณฑ์นี้ออกแบบมาเพื่อรองรับทั้งลูกค้าเดิมของ ธอส. ที่ต้องการปรับปรุงที่อยู่อาศัยเพื่อประหยัดพลังงาน และ ลูกค้าใหม่ ที่มีความสนใจในการติดตั้งระบบโซลาร์เซลล์บนหลังคา
-ส่วนหนึ่งของยุทธศาสตร์ Beyond Housing: สินเชื่อนี้ไม่ได้เป็นเพียงการให้กู้ยืมเงิน แต่เป็นส่วนหนึ่งของวิสัยทัศน์ที่จะยกระดับ ธอส. ให้เป็น ศูนย์กลางของระบบนิเวศที่อยู่อาศัย (Housing Ecosystem) ในอนาคต โดยธนาคารตั้งเป้าเป็น One Stop Service ที่ลูกค้าสามารถเดินเข้ามาหาเพื่อขอคำปรึกษาและเชื่อมต่อเรื่องการติดตั้ง Solar Rooftop ได้โดยตรง โดยไม่ต้องผ่านขั้นตอนที่ยุ่งยากกับหน่วยงานอื่น
ซึ่งการผลักดันสินเชื่อ Green Finance ในครั้งนี้ ถือเป็นภารกิจสำคัญที่ ธอส. ต้องการส่งเสริมคุณภาพชีวิตของคนไทยให้ดียิ่งขึ้น ควบคู่ไปกับการร่วมรับผิดชอบต่อ Environmental (สิ่งแวดล้อม) Social (สังคม) และ Governance (ธรรมาภิบาล) หรือ ESG เพื่อสร้างความยั่งยืนให้กับภาคอสังหาริมทรัพย์ของไทยในระยะยาว
โมเดล "เช่าออม"ตอบโจทย์ Gen Z พลิกค่าเช่าเป็นสินทรัพย์
ทั้งนี้ธอส.มุ่งเน้นที่พร้อมดูแลคนไทยทุกกลุ่มภายใต้ยุทธศาสตร์ "Beyond Housing" ธนาคารได้ให้ความสำคัญเป็นพิเศษกับกลุ่มผู้ประกอบอาชีพอิสระและฟรีแลนซ์ ซึ่งถือเป็นกลุ่มแรงงานขนาดใหญ่ในปัจจุบัน โดยมีรายละเอียดและเงื่อนไขการขอสินเชื่อที่น่าสนใจดังนี้ครับ
1.พัฒนาระบบ Credit Scoring เพื่อกลุ่มฟรีแลนซ์โดยเฉพาะ ธนาคารตระหนักดีว่าพฤติกรรมการทำงานของคนรุ่นใหม่ โดยเฉพาะกลุ่ม Gen Y และ Gen Z เปลี่ยนไปสู่การเป็นฟรีแลนซ์หรือทำงานหลายอาชีพมากขึ้น ซึ่งมักประสบปัญหาการไม่มีหลักฐานรายได้ที่แน่นอนเหมือนพนักงานประจำ ธอส. จึงได้พัฒนาระบบ Credit Scoring ให้มีความแม่นยำและทันสมัยยิ่งขึ้น โดยมีการนำ "ข้อมูลชุดใหม่ๆ" ที่ในอดีตอาจไม่เคยถูกนำมาพิจารณา มาใช้ประกอบการวิเคราะห์การให้สินเชื่อ เพื่อเปิดโอกาสให้กลุ่มอาชีพอิสระเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น
2.นโยบาย "No Rejection" ผ่านโครงการโรงเรียนการเงิน สำหรับผู้ที่สนใจยื่นกู้แต่ยังมีความพร้อมไม่เพียงพอ ธอส. ยืนยันนโยบายไม่ปฏิเสธสินเชื่อ (No Rejection) แต่จะใช้วิธีส่งต่อกลุ่มลูกค้าที่ยังไม่ผ่านเกณฑ์เข้าสู่ "โครงการโรงเรียนการเงิน" (Financial School)
-การบ่มเพาะ: ลูกค้าจะได้รับคำแนะนำด้านการเงิน ให้ความรู้ และส่งเสริมให้เกิดวินัยการออม
-การเตรียมความพร้อม: เมื่อลูกค้ามีความพร้อมและมีวินัยทางการเงินตามเกณฑ์ที่กำหนด ก็จะสามารถกลับมาขอสินเชื่อและเป็นเจ้าของบ้านได้ในที่สุด
3.เป้าหมายการเติบโตและสัดส่วนพอร์ตสินเชื่อ ในปีนี้ ธอส. ตั้งเป้าหมายอย่างชัดเจนที่จะเพิ่มสัดส่วนลูกค้ากลุ่มอาชีพอิสระให้ได้มากกว่าร้อยละ 10 ของพอร์ตสินเชื่อใหม่ โดยธนาคารจะมุ่งเน้นทั้งกลุ่มที่มีรายได้สูงและกลุ่มที่มีรายได้น้อย เพื่อให้เกิดการเข้าถึงสินเชื่ออย่างทั่วถึงตามหลักการ Inclusive Finance,
4.การดูแลระยะยาว "มีบ้านแล้วต้องรักษาบ้านได้" เงื่อนไขสำคัญที่ ธอส. จะไม่เพียงแค่ช่วยให้คนไทย "มีบ้าน" เท่านั้น แต่ต้องช่วยให้ "รักษาบ้านไว้ได้" ด้วย ดังนั้นการวิเคราะห์ข้อมูลด้วยระบบ Data & AI Driven จึงถูกนำมาใช้เพื่อดูบริบทภาพรวมของลูกค้า เช่น ความสามารถในการผ่อนชำระในระยะยาว และการนำเสนอผลิตภัณฑ์ที่เหมาะสมกับศักยภาพของแต่ละบุคคล เพื่อความยั่งยืนทางการเงินของตัวผู้กู้เอง
“ธนาคารกำลังศึกษาพฤติกรรมคนรุ่นใหม่ที่อาจไม่ต้องการเป็นเจ้าของบ้านในระยะยาว หรือต้องการความคล่องตัวสูง ธอส. จึงมีแนวคิดที่จะพัฒนาผลิตภัณฑ์ในรูปแบบที่เปลี่ยนเงินค่าเช่ารายเดือน (เช่น 5,000-6,000 บาท) ให้กลายเป็นเงินงวดผ่อนชำระเพื่อให้ลูกค้ามีทรัพย์สิน (Asset) ในมือ โดยเฉพาะในกลุ่มคอนโดมิเนียมซึ่งเป็นที่นิยมของคนรุ่นใหม่ หากมีการโยกย้ายในอนาคต ธนาคารก็จะเข้าไปช่วยดูแลในกระบวนการขายต่อ เพื่อให้การมีบ้านเป็นเรื่องที่ยืดหยุ่นและตอบโจทย์ชีวิตยุคใหม่
โดยเป็นแนวคิดการพัฒนาผลิตภัณฑ์ทางการเงินรูปแบบใหม่ เพื่อตอบโจทย์ไลฟ์สไตล์ของกลุ่มคนรุ่นใหม่ โดยเฉพาะกลุ่ม Gen Z ที่มีพฤติกรรมและความต้องการที่อยู่อาศัยแตกต่างจากคนรุ่นก่อน โดยธนาคารกำลังศึกษาโมเดล "เช่าออม" (Rent to Own) เพื่อทลายกำแพงการเข้าถึงสินเชื่อและสร้างความมั่นคงทางการเงินให้กับเยาวชน เชื่อมั่นว่าหากธนาคารสามารถเข้าไปอยู่ในใจของคนรุ่นใหม่ได้ตั้งแต่เริ่มต้นชีวิตการทำงาน ผ่านการเป็นศูนย์กลางของ Housing Ecosystem ที่ดูแลตั้งแต่การให้ข้อมูลไปจนถึงบริการหลังการขาย จะช่วยขับเคลื่อนให้เป้าหมายการเพิ่มฐานลูกค้าเป็น 6 ล้านครัวเรือนภายใน 5 ปีประสบความสำเร็จได้ตามแผนที่วางไว้”ดร.มหัทธนะ กล่าว
เตรียมจับมือกระทรวงการคลัง แก้โจทย์ "ซัพพลายล้น-ดีมานด์ต่ำ"
ดร.มหัทธนะ กล่าวต่อว่าในอนาคต ธอส. อยู่ในระหว่างการเจรจากับกระทรวงการคลังเพื่อเตรียมออกผลิตภัณฑ์ทางการเงินเพื่อสังคมในเร็วๆ นี้ โดยมีเป้าหมายสำคัญเพื่อช่วยแก้ปัญหาในภาคอสังหาริมทรัพย์ที่กำลังเผชิญกับภาวะ ซัพพลายส่วนเกิน ในขณะที่อัตราการดูดซับของตลาดลดต่ำลงอย่างมากเมื่อเทียบกับรอบ 10 ปีที่ผ่านมา ซึ่งโครงการนี้จะเข้ามาช่วยสร้างสมดุลให้กับตลาดอสังหาริมทรัพย์และกระตุ้นเศรษฐกิจผ่านภาคที่อยู่อาศัย
ในส่วนของมาตรการกระตุ้นอสังหาริมทรัพย์ นั้น ยอมรับว่าการสิ้นสุดของมาตรการลดค่าธรรมเนียมการโอนและจดจำนองในช่วงสิ้นเดือนมิถุนายน 2569 นี้ อาจส่งผลกระทบต่อการตัดสินใจของผู้บริโภค เนื่องจาก ธอส. มีฐานลูกค้าหลักในกลุ่มราคาต่ำกว่า 7 ล้านบาท ซึ่งเป็นกลุ่มที่ได้รับประโยชน์จากมาตรการนี้โดยตรง ทั้งนี้ ธนาคารยังคงติดตามสถานการณ์อย่างใกล้ชิดและรอความชัดเจนจากภาครัฐว่าจะมีการขยายระยะเวลามาตรการออกไปหรือไม่ ขณะที่ในส่วนของมาตรการกำกับสินเชื่อเพื่อที่อยู่อาศัย (Loan-to-Value: LTV) นั้นยังคงมีการผ่อนปรนให้ดำเนินการต่อได้
อย่างไรก็ตาม ธนาคารได้เตรียมความพร้อมและวางแนวทางรับมือผ่านกลไกของธนาคารรัฐเพื่อรักษาเสถียรภาพของภาคอสังหาริมทรัพย์ไว้ดังนี้
1.ชูบทบาทธนาคารรัฐ ออกผลิตภัณฑ์เงื่อนไขผ่อนปรน ในฐานะธนาคารเฉพาะกิจของรัฐ (SFI) ธอส. มีภารกิจในการดูแลกลุ่มเป้าหมายอย่างต่อเนื่องไม่ว่าสถานการณ์เศรษฐกิจจะเป็นอย่างไร หากมาตรการรัฐสิ้นสุดลง ธนาคารมีแผนจะออกแบบผลิตภัณฑ์ทางการเงินที่ "เข้าถึงง่ายขึ้น" โดยจะใช้เงื่อนไขที่ "ผ่อนปรนมากขึ้น" และกำหนดอัตราดอกเบี้ยที่สามารถแข่งขันได้ในตลาด เพื่อลดภาระของผู้กู้และกระตุ้นการตัดสินใจซื้อ
2.เตรียมคลอด "Social Products" ร่วมกับกระทรวงการคลัง ปัจจุบัน ธอส. อยู่ในระหว่างการหารือกับกระทรวงการคลังเพื่อเตรียมออกมาตรการหรือผลิตภัณฑ์ใหม่ในรูปแบบ "Social Products" ซึ่งคาดว่าจะเปิดตัวในเร็วๆ นี้ โดยผลิตภัณฑ์ดังกล่าวจะมุ่งเน้นไปที่การแก้ปัญหาอุปทานส่วนเกิน (Supply) ในตลาดที่ยังอยู่ในระดับสูง ในขณะที่อัตราการดูดซับ (Absorption Rate) ลดต่ำลง เพื่อสร้างสมดุลและพยุงอุตสาหกรรมที่อยู่อาศัยในภาพรวม
3.รุกตลาดบ้านมือสอง ด้วยดอกเบี้ย 0% เพื่อเป็นทางเลือกให้กับผู้บริโภคในช่วงที่ต้นทุนการโอนอาจเพิ่มสูงขึ้น ธอส. ได้นำเสนอผลิตภัณฑ์บ้านมือสอง (NPA) ของธนาคาร ซึ่งมีเงื่อนไขพิเศษ เช่น อัตราดอกเบี้ย 0% นานถึง 24 เดือน เพื่อกระตุ้นให้เกิดการโอนกรรมสิทธิ์ในกลุ่มทรัพย์สินที่ธนาคารบริหารจัดการเอง ซึ่งจะช่วยให้ผู้ซื้อประหยัดต้นทุนด้านดอกเบี้ยมาชดเชยค่าธรรมเนียมการโอนที่อาจปรับเพิ่มขึ้นได้
4.ใช้ระบบ Data Driven วิเคราะห์ลูกค้าเชิงลึก ธนาคารจะนำข้อมูล (Data) มาวิเคราะห์เพื่อออกแบบผลิตภัณฑ์ให้มีความเป็น Personalization หรือเหมาะสมกับลูกค้าแต่ละกลุ่มมากขึ้น โดยเน้นไปที่กลุ่มที่มีความต้องการจริง (Real Demand) และใช้ระบบ Alternative Credit Scoring เพื่อช่วยให้กลุ่มอาชีพอิสระหรือคนรุ่นใหม่เข้าถึงสินเชื่อได้ง่ายขึ้น แม้จะไม่มีมาตรการรัฐสนับสนุนในด้านค่าธรรมเนียมก็ตาม
5.นโยบายรักษาบ้านผ่าน "โรงเรียนการเงิน" นอกเหนือจากการผลักดันสินเชื่อใหม่ ธอส. ยังให้ความสำคัญกับนโยบาย "รักษาบ้านให้คนไทย" โดยหากมาตรการลดค่าโอนหายไปและส่งผลกระทบต่อภาระทางการเงินของลูกค้า ธนาคารจะใช้กลไกของ "โรงเรียนการเงิน" เพื่อให้คำแนะนำ บ่มเพาะวินัยทางการเงิน และปรับปรุงโครงสร้างหนี้อย่างใกล้ชิด เพื่อป้องกันไม่ให้เกิดปัญหาหนี้เสีย (NPL) ในระยะยาว
ยกระดับ REIC สู่ "สถาบันวิจัย" สร้าง Index ชี้เป้าอสังหาฯ ไทย
ดร.มหัทธนะ กล่าวเพิ่มเติมว่า มีแผนที่จะยกระดับศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ให้มีความเป็นสากลเทียบเท่าหน่วยงานหลักของประเทศอย่างสภาพัฒน์ฯ หรือธนาคารแห่งประเทศไทย โดยมีแผนจะออกดัชนีใหม่ๆ เช่น Property Index และ Demand Index เพื่อเป็นเครื่องบ่งชี้ทิศทางอุตสาหกรรมอสังหาริมทรัพย์ทุกไตรมาส ข้อมูลเหล่านี้จะช่วยให้ผู้ประกอบการ (Developer) บริหารจัดการอุปสงค์และอุปทานได้อย่างแม่นยำ และช่วยให้ธนาคารสามารถออกแบบผลิตภัณฑ์ (Personalization) ได้ตรงใจลูกค้าแต่ละกลุ่มมากขึ้น
หนึ่งในไฮไลต์สำคัญคือการปฏิรูปบทบาทของ ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ให้เป็นมากกว่าคลังเก็บข้อมูล โดยมุ่งเป้าสู่การเป็นสถาบันวิจัยที่จะเป็น "เข็มทิศ" สำคัญให้กับผู้ประกอบการ ในการวางแผนธุรกิจอสังหาริมทรัพย์อย่างยั่งยืน
กลไกสำคัญที่ REIC จะเข้ามาช่วยสนับสนุนภาคธุรกิจ มีรายละเอียดดังนี้
1.ชี้เป้าการบริหารจัดการ Demand และ Supply อย่างมีประสิทธิภาพ ธอส. จะนำฐานข้อมูลขนาดใหญ่ (Big Data) มาวิเคราะห์เพื่อสร้างโมเดลที่ช่วยให้ผู้ประกอบการตัดสินใจได้แม่นยำว่า "ควรสร้างบ้านแบบไหน" และ "ควรขายที่พื้นที่ใด" ข้อมูลเหล่านี้จะช่วยลดความเสี่ยงในการลงทุน และทำให้ผู้ประกอบการสามารถพัฒนาโครงการที่ตรงกับความต้องการที่แท้จริงของตลาด ในระดับราคาที่เหมาะสม ซึ่งจะช่วยให้ประชาชนเข้าถึงการมีบ้านได้ง่ายขึ้นตามไปด้วย
2.เปิดตัวดัชนีชี้วัดใหม่ (New Indices) เพื่อการคาดการณ์ตลาด ธนาคารมีแผนจะจัดทำและเผยแพร่ดัชนีใหม่ๆ เช่น Property Index และ Demand Index เพื่อเป็นตัวบ่งชี้ (Indicator) ทิศทางของอุตสาหกรรมอสังหาริมทรัพย์ในอนาคต ดัชนีเหล่านี้จะทำหน้าที่คล้ายกับเครื่องมือทางเศรษฐกิจระดับประเทศ เพื่อให้ผู้ประกอบการใช้เป็นข้อมูลประกอบการทำแผนธุรกิจในแต่ละไตรมาสหรือในอนาคตได้อย่างมืออาชีพ
3.ยกระดับงานวิจัยสู่มาตรฐานสากล เป็นที่พึ่งของอุตสาหกรรม เน้นการการแถลงข่าวของ REIC มีความสำคัญและน่าเชื่อถือเทียบเท่ากับหน่วยงานหลักของรัฐ เช่น การแถลงผลิตภัณฑ์มวลรวมในประเทศ (GDP) ของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สภาพัฒน์) หรือการแถลงเงินเฟ้อของกระทรวงพาณิชย์ โดยจะเน้นการออกบทวิจัย (Research Paper) ที่ทันสมัยและใช้งานได้จริง ซึ่งจะช่วยให้ผู้ประกอบการมีฐานข้อมูลที่เป็นกลางและน่าเชื่อถือในการออกแบบผลิตภัณฑ์ให้ตอบโจทย์ลูกค้าเฉพาะกลุ่ม (Personalization) ได้ดียิ่งขึ้น
4.การทำความสะอาดข้อมูล (Data Cleaning) เพื่อความแม่นยำสูงสุด เพื่อให้ข้อมูลมีคุณภาพที่สุด ธอส. กำลังดำเนินการจัดระเบียบและทำความสะอาดข้อมูล (Clean Data) ชุดเดิมที่มีอยู่จำนวนมาก เพื่อให้พร้อมสำหรับการนำมาประมวลผลด้วยระบบ AI และ Data Analytics ซึ่งจะส่งผลให้ผลลัพธ์ที่ได้มีความแม่นยำสูง และเป็นประโยชน์ต่อการวางกลยุทธ์ทางธุรกิจของผู้ประกอบการในระยะยาว
“ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กำลังถูกปฏิรูปบทบาทครั้งสำคัญเพื่อเป็นฟันเฟืองหลักในการขับเคลื่อนอุตสาหกรรม ให้กลายเป็นสถาบันวิจัยที่สามารถออกดัชนีชี้วัด (Index) เพื่อช่วยให้ผู้ประกอบการบริหารจัดการ Demand-Supply ได้อย่างมีประสิทธิภาพมากขึ้น โดยการนำข้อมูลที่มีอยู่มหาศาลมาใช้ให้เกิดประโยชน์สูงสุดผ่านกลยุทธ์ Data & AI Driven Organization เพื่อช่วยให้ผู้ประกอบการ สามารถวางรากฐานทางธุรกิจได้อย่างมั่นคง การปรับบทบาทของ REIC ในครั้งนี้ จึงถือเป็นส่วนหนึ่งของยุทธศาสตร์ Data & AI Driven Organization ที่ ธอส. ต้องการใช้ข้อมูลมาขับเคลื่อนให้เกิด ‘ฝันที่เป็นจริง’ ของคนไทยที่อยากมีบ้าน โดยมีผู้ประกอบการอสังหาริมทรัพย์เป็นพันธมิตรสำคัญในการขับเคลื่อน Ecosystem นี้ไปพร้อมกัน”ดร.มหัทธนะ กล่าวในที่สุด