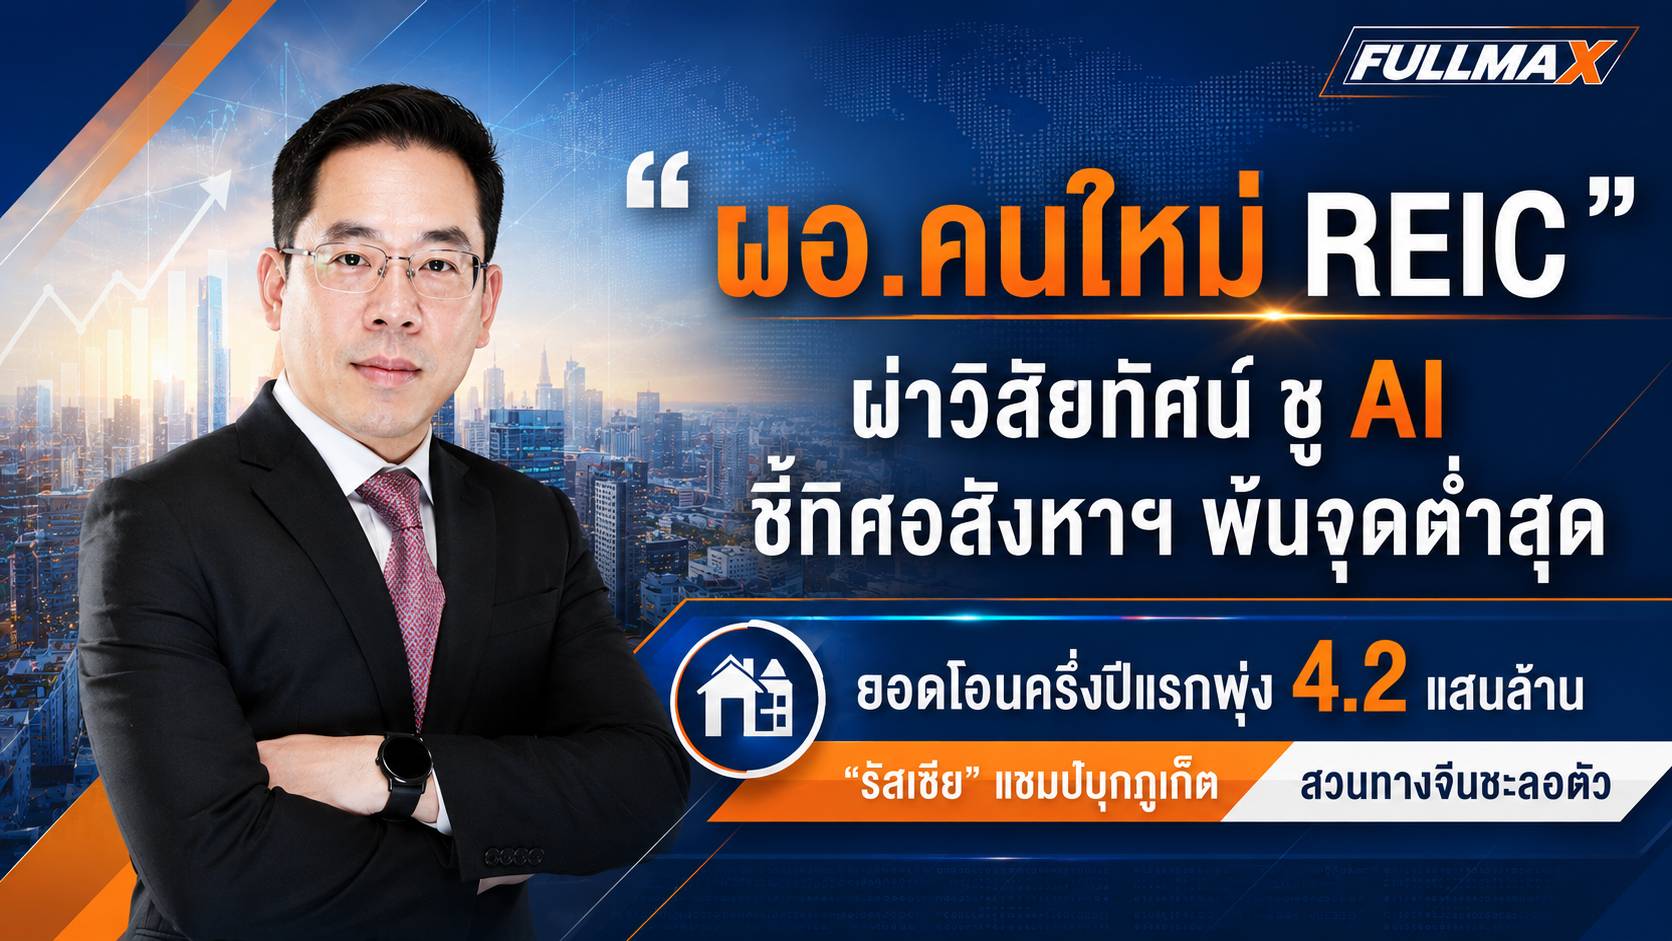
ศูนย์ข้อมูลอสังหาริมทรัพย์ เปิดตัว ผอ.คนใหม่ “ดร.มานะ นิมิตรวานิช” พร้อมโชว์วิสัยทัศน์ใหม่ “Forward-looking” มุ่งเปลี่ยนบทบาท REIC ก้าวข้ามจาก “ผู้เก็บสถิติย้อนหลัง” สู่การเป็น “ผู้นำทางข้อมูลที่ชี้โอกาสและความเสี่ยงในอนาคต” ดึงเทคโนโลยี AI ปรับกระบวนทัศน์วิเคราะห์ตลาดลึก ดักทางป้องกันวิกฤตฟองสบู่ พร้อมกางตัวเลขจริงอ้างอิงสภาพัฒน์ ท้าชนดราม่ามองโลกสวย ยันเศรษฐกิจไทยขยายตัว 2.25% บนมาตรฐานข้อมูลจริง ระบุสถิติครึ่งแรกปี 2569 ยอดโอนพุ่ง 4.29 แสนล้านบาท (+9.8%) เร่งโอนหนีความไม่แน่นอน มาตรการรัฐต่ออายุพยุงตลาด บ้านมือสองครองสัดส่วนสูง 63% ด้านทุนต่างชาติ "รัสเซีย" บุกหนักภูเก็ตโอนโตกระฉูด 75.9% ขณะที่ "จีน" ชะลอตัวจากสงครามการค้าทรัมป์ แม้มรสุมหนี้ครัวเรือนและดอกเบี้ยยังกดดัน แต่ REIC ย้ำจุดยืนชัดเจน "ตลาดอสังหาฯ ไทยผ่านจุดต่ำสุดแล้ว" พร้อมฟื้นตัวอย่างมีเสถียรภาพ

พลิกโฉมองค์กรจาก “ผู้เก็บข้อมูลสถิติ” สู่ “ผู้ชี้ทิศทางอนาคต” ป้องกันฟองสบู่
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยว่า ภายหลังจากที่เข้ารับตำแหน่งดังกล่าวเมื่อวันที่ 7 สิงหาคม 2569 ที่ผ่านมา ก็มีความพร้อมที่จะนำพา REIC ไปข้างหน้า นอกเหนือจากการรวบรวมข้อมูลสถิติย้อนหลังในอดีตแล้ว REIC ยังตั้งเป้าหมายที่จะปรับบทบาทสู่การเป็นผู้นำทางข้อมูลที่เน้นการมองไปข้างหน้า (Forward-looking View) การมองสถานการณ์ในอนาคตจะช่วยให้ทั้งภาคเอกชนและภาคธุรกิจสามารถตัดสินใจลงทุนได้อย่างเหมาะสม ตรงประเด็น และช่วยให้ภาครัฐสามารถวางนโยบายที่ตรงจุด ซึ่งจะส่งผลดีต่อภาพรวมอุตสาหกรรมอสังหาริมทรัพย์ไทยให้เติบโตอย่างมั่นคงและยั่งยืน โดยไม่เผชิญกับวิกฤติฟองสบู่ ทั้งนี้ แผนและรายละเอียดวิสัยทัศน์ฉบับสมบูรณ์ยังคงอยู่ระหว่างรอการอนุมัติอย่างเป็นทางการจากคณะกรรมการ REIC ก่อนจะนำมาแถลงโดยละเอียดในครั้งต่อไป
โดยแผนงานวิจัยและบทวิเคราะห์เชิงลึกที่เตรียมจัดทำในอนาคตอันใกล้ เพื่อตอบโจทย์ประเด็นคาใจของภาคอสังหาริมทรัพย์ไทย ได้แก่:
1.พฤติกรรมคนรุ่นใหม่ วิจัยหาคำตอบจริงในเทรนด์ "การเช่าบ้านแทนการซื้อ" ว่าเติบโตอย่างไรและเกิดจากปัจจัยใด เพื่อเป็นแนวทางประกอบการวางนโยบายที่ถูกต้อง
2.ผลกระทบของอุตสาหกรรมยุคใหม่ การศึกษาผลกระทบของการขยายตัวของกลุ่ม Data Center และคลังสินค้าเชิงอุตสาหกรรมต่อโครงสร้างราคาที่ดินในภาพรวม
3.แนวโน้มดัชนีราคาบ้านรอบใหม่ การคำนวณและประเมินทิศทางราคาเฉลี่ยที่ปรับตัวสูงขึ้นของโครงการแนวราบและอาคารชุด จากอิทธิพลของต้นทุนเงินเฟ้อและการประกาศราคาประเมินที่ดินรอบใหม่ ซึ่งกำลังอยู่ระหว่างขั้นตอนดำเนินการรวบรวมข้อมูล
“REIC จัดตั้งขึ้นตามมติคณะรัฐมนตรี เพื่อเป็นศูนย์กลางข้อมูลอสังหาริมทรัพย์ของประเทศ สำหรับช่วยในการตัดสินใจของทั้งภาครัฐและเอกชน แม้ที่ผ่านมา REIC จะขึ้นชื่อว่าเป็นหน่วยงานที่มีฐานข้อมูลเชิงลึกจำนวนมหาศาลที่ภาคเอกชนไม่สามารถหาได้ด้วยตนเอง แต่ทิศทางใหม่ที่ต้องการผลักดันคือการใช้ข้อมูลเหล่านั้นเพื่อการพยากรณ์และมองไปข้างหน้ามากขึ้น สำหรับแผนการปรับปรุงกระบวนการทำงานในระยะสั้น เราตั้งเป้าหมายนำเทคโนโลยีปัญญาประดิษฐ์ (AI) เข้ามาใช้ในการทำบทวิเคราะห์และการคาดการณ์อนาคตอย่างเต็มรูปแบบ เพื่อเพิ่มความแม่นยำ รวดเร็ว และลดต้นทุนการดำเนินงาน ขณะเดียวกันจะต้องพัฒนาทักษะด้านเทคโนโลยีให้แก่บุคลากรในองค์กรอย่างต่อเนื่อง ส่วนแผนการปรับเปลี่ยนองค์กรในระยะยาวเพื่อเพิ่มประสิทธิภาพในการตัดสินใจร่วมกับกระทรวงการคลังนั้น ปัจจุบันยังอยู่ระหว่างขั้นตอนการหารือเชิงลึกและรอสกรีนแผนงานขั้นสุดท้ายจากบอร์ด REIC โดยมองว่าตลาดได้ผ่านพ้นจุดต่ำสุด (Bottom) ไปเป็นที่เรียบร้อยแล้ว เพียงแต่จังหวะการฟื้นตัวกลับขึ้นมาอาจจะยังไม่ได้หวือหวาหรือเติบโตแบบก้าวกระโดดรวดเร็วทันที แต่จะเป็นลักษณะของการค่อยเป็นค่อยไปตามทิศทางการฟื้นตัวของภาวะเศรษฐกิจในภาพรวม”ดร.มานะ กล่าว
กางดาต้าท้าชนดราม่า "โลกสวย" ยัน GDP 2.25% อิงตัวเลขจริงจากสภาพัฒน์
ดร.มานะ กล่าวเพิ่มเติมว่า จากการที่มีการประเมินการเติบโตทางเศรษฐกิจที่ระดับ 2.25% นั้น มองว่า เป็นมุมมองที่มองโลกสวยเกินไปเมื่อเทียบกับสถานการณ์จริง ซึ่งสมมติฐานดังกล่าวไม่ได้เป็นการคิดขึ้นมาเองอย่างเลื่อนลอย แต่ดึงข้อมูลอ้างอิงโดยตรงมาจากช่วงการคาดการณ์ ของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สภาพัฒน์) ที่ระบุไว้ในการแถลงข่าว GDP ไตรมาส 2 ล่าสุด ซึ่งสภาพัฒน์ประเมินกรอบการเติบโตของเศรษฐกิจไทยปีนี้ไว้ที่ 2.0% - 2.5% การเลือกใช้ตัวเลข 2.25% ซึ่งเป็นค่ากลางของกรอบดังกล่าว จึงเป็นการวิเคราะห์ตามมาตรฐานและข้อมูลจริงของหน่วยงานรัฐชั้นนำ
ไขปมข้อห่วงกังวล “สภาพัฒน์” เรื่องช่องโหว่บัญชีสินเชื่อซ้ำซ้อน
ส่วนกรณีที่หลายฝ่ายมีความกังวลในกรณีที่สภาพัฒน์ที่พบสัญญาณว่าผู้กู้ 1 คนหันมาเปิดบัญชีสินเชื่อที่อยู่อาศัยมากกว่า 1 บัญชีพร้อมกัน โดยอาศัยประโยชน์จากช่วงว่างของการรายงานข้อมูลเครดิตบูโรที่เป็นรายเดือน (NCB Delay) ซึ่งอาจเพิ่มความเสี่ยงของการผิดนัดชำระหนี้ในระบบ อย่างไรก็ตามแม้ว่า REIC จะไม่ทราบขั้นตอนระบบปฏิบัติการภายในของเครือข่ายข้อมูลเครดิต แต่ในแง่ความเป็นจริงนั้น ข้อมูลจากธนาคารแห่งประเทศไทยชี้ชัดว่าเกณฑ์มาตรฐานการปล่อยกู้สินเชื่อบ้านของทั้งสถาบันการเงินเฉพาะกิจของรัฐ (SFIs) และธนาคารพาณิชย์มีความเข้มงวดสูงมากในปัจจุบัน ข้อมูลจากเครดิตบูโร (NCB) ไม่ใช่ปัจจัยเดียวที่สถาบันการเงินใช้ในการพิจารณาอนุมัติ แต่ยังมีปัจจัยอื่นๆ มาประกอบการวิเคราะห์รายได้และความสามารถในการส่งชำระหนี้อีกหลายด้าน อย่างไรก็ตาม การส่งสัญญาณจากสภาพัฒน์ถือเป็นเรื่องที่ดีในการเตือนภัยให้สถาบันการเงินรวมถึง ธอส. เพิ่มความระมัดระวังรอบคอบในการอนุมัติเคส แต่เชื่อมั่นว่าด้วยระบบการประเมินหนี้ในปัจจุบัน สถาบันการเงินทุกแห่งจะสามารถบริหารจัดการและควบคุมความเสี่ยงนี้ได้เป็นอย่างดี
ส่องภาพรวมศก.มหภาค-สัญญาณบวกจีดีพีค่อยเป็นค่อยไป-ดบ.นโยบายทรงตัว
ทั้งนี้ ภาพรวมเศรษฐกิจมหาภาคของไทย มีทั้งปัจจัยบวกและปัจจัยลบที่ส่งผลกระทบต่อเนื่องกัน
สำหรับปัจจัยบวกประการแรกคือ อัตราการเติบโตทางเศรษฐกิจ ผลิตภัณฑ์มวลรวมในประเทศ (GDP) ของไทยในครึ่งปีแรกที่ประกาศโดย สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) หรือ สภาพัฒน์ ยังคงขยายตัวได้ โดยเฉพาะในไตรมาสที่ 1 ที่เติบโตได้ดีเกินกว่าที่ตลาดคาดการณ์ไว้มาก แม้ไตรมาส 2 จะชะลอตัวลงแต่ก็ปรับตัวได้ดีในภาพรวม การเติบโตแบบค่อยเป็นค่อยไปนี้ช่วยประคับประคองกำลังซื้อของภาคครัวเรือนได้ส่วนหนึ่ง
ปัจจัยบวกประการที่สองคือ อัตราดอกเบี้ยนโยบายที่ทรงตัวอยู่ในระดับค่อนข้างต่ำที่ 1% โดยคณะกรรมการนโยบายการเงิน (กนง.) และธนาคารแห่งประเทศไทย (ธปท.)ได้ส่งสัญญาณชัดเจนว่าอัตราดอกเบี้ยปัจจุบันอยู่ในระดับที่เหมาะสมแล้ว ประกอบกับอัตราเงินเฟ้อที่เกิดจากราคาพลังงานได้เริ่มผ่านพ้นจุดสูงสุด (Peak) ไปแล้ว ทาง REIC จึงประเมินว่าอัตราดอกเบี้ยจะยังคงทรงตัวในระดับนี้อย่างน้อยตลอดทั้งปีหน้าโดยไม่มีการปรับขึ้น ซึ่งถือเป็นผลดีต่อผู้ขอสินเชื่อบ้าน
นอกจากนี้ การที่คณะรัฐมนตรี (ครม.) มีมติเมื่อวันที่ 30 มิถุนายน 2569 ในการต่ออายุมาตรการลดค่าธรรมเนียมการโอนและค่าจดจำนองออกไปอีกหนึ่งปีจนถึงวันที่ 30 มิถุนายน 2570 ได้ช่วยขจัดความตึงเครียดและความไม่แน่นอนในตลาด และกลายเป็น "น้ำเลี้ยง" สำคัญในการช่วยพยุงภาคอสังหาริมทรัพย์ในครึ่งปีหลัง 2569
รุมเร้าด้วยปัจจัยลบ: หนี้ครัวเรือนตรึงตัว-แบงก์เข้มงวดปล่อยกู้-วิกฤติภูมิรัฐศาสตร์
ทางด้านปัจจัยลบ ปัญหาเชิงโครงสร้างของไทยที่สำคัญที่สุดคือ “หนี้สินครัวเรือน” ที่ยังคงทรงตัวอยู่ในระดับสูง ซึ่งทางออกในการลดหนี้ครัวเรือนมีเพียง 2 ทางหลัก คือการเพิ่มรายได้ของประชากร หรือการทำให้ GDP เติบโตอย่างแข็งแกร่ง แต่เป็นในภาวะที่ GDP เติบโตอย่างค่อยเป็นค่อยไป รายได้ของประชาชนจึงไม่ได้ขยายตัวอย่างหวือหวา ทำให้ปัญหาหนี้ครัวเรือนนี้จะยังคงอยู่คู่กับเศรษฐกิจไทยไปอีกระยะหนึ่ง
“ปัญหาหนี้สินที่สูงส่งผลกระทบต่อเนื่องทำให้สถาบันการเงินและธนาคารพาณิชย์ต่างๆ เพิ่มมาตรฐานและความเข้มงวดในการพิจารณาปล่อยสินเชื่อเพื่อความมั่นใจว่าจะได้รับเงินคืนตามกำหนดเวลา แม้ผู้กู้จะมีหลักทรัพย์ค้ำประกันมาวาง แต่ธนาคารไม่ได้ต้องการยึดหลักทรัพย์ แต่อยากได้ความมั่นใจในความสามารถในการชำระหนี้รายงวดมากกว่า” ดร.มานะ กล่าว
นอกจากนี้ ตลาดอสังหาริมทรัพย์ไทยยังเผชิญปัจจัยกดดันจากสถานการณ์โลกภายนอก ได้แก่:
1.อัตราเงินเฟ้อและต้นทุนก่อสร้างพุ่งสูง: ผลกระทบจากสงครามตะวันออกกลางและการปิดช่องแคบฮอร์มุซ ส่งผลต่ออุปทานน้ำมันดิบโลก จนทำให้ราคาน้ำมันดิบพุ่งทะยานเกือบแตะ 150 ดอลลาร์ต่อบาร์เรลในช่วงเริ่มต้นสงคราม ปัจจัยนี้ดันต้นทุนสินค้า ค่าขนส่ง และค่าก่อสร้างโครงการอสังหาริมทรัพย์ขยับตัวสูงขึ้นตามไปด้วย
2.ความผันผวนของนโยบายการค้าของสหรัฐฯ: ความไม่แน่นอนภายใต้นโยบายของประธานาธิบดีโดนัลด์ ทรัมป์ ที่ปรับเปลี่ยนไปมา ทั้งเรื่องสงครามการค้าและการค้าระหว่างประเทศ ส่งผลให้เกิดการตอบโต้ทางการค้าระหว่างประเทศ เช่น ล่าสุดในประเทศแคนาดา ซึ่งส่งผลกระทบโดยตรงต่อภาคการส่งออกและ GDP ของไทย
3.การท่องเที่ยวชะลอตัวชั่วคราว: วิกฤตการณ์ตะวันออกกลางส่งผลต่อเส้นทางการบินเชิงพาณิชย์ที่ไม่สามารถบินผ่านน่านฟ้าบางจุดได้ ทำให้สายการบินต้องบินอ้อม ส่งผลให้ค่าตั๋วเครื่องบินและค่าใช้จ่ายในการเดินทางสูงขึ้น ฉุดรั้งให้ยอดนักท่องเที่ยวต่างชาติที่จะเข้ามายังประเทศไทยในปี 2569 ปรับตัวลดลงบางส่วน

ผลพวงความไม่แน่นอนดันยอดโอนกทม.-ปริมณฑล แชมป์ครึ่งปีแรก
ดร.มานะ กล่าวถึง ข้อมูลสถิติการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศในช่วงครึ่งแรกของปี 2569 ว่า มีตัวเลขที่น่าสนใจอย่างยิ่ง โดยมูลค่าการโอนกรรมสิทธิ์ขยายตัวเพิ่มขึ้นถึง 10% และจำนวนหน่วยโอนเพิ่มขึ้นถึง 18% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ประเด็นหลักที่ตัวเลขพุ่งสูงเนื่องมาจากความกังวลและความไม่แน่นอนของผู้บริโภค เนื่องจากในช่วงก่อนหน้าวันที่ 30 มิถุนายน 2569 ยังไม่มีความชัดเจนหรือข่าวคราวเกี่ยวกับการต่ออายุมาตรการรัฐ ผู้ซื้อและผู้ขายจึงพากันเร่งทำธุรกรรมและโอนกรรมสิทธิ์ในช่วงเดือนมิถุนายนอย่างหนาแน่นเพื่อรักษาสิทธิ์ประโยชน์เดิม
ทั้งนี้ ครึ่งแรกปี 2569 ที่ผ่านมามีการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศจำนวน 167,665 หน่วย เพิ่มขึ้นร้อยละ 17.6 (YoY) คิดเป็นมูลค่าการโอนรวม 429,839 ล้านบาท เพิ่มขึ้นร้อยละ 9.8 (YoY) (เทียบกับช่วงครึ่งแรกปี 2568 ที่มีจำนวน 142,619 หน่วย มูลค่า 391,601 ล้านบาท) โดยมีปัจจัยบวกหลักจากการมีมาตรการลดค่าธรรมเนียมการโอนกรรมสิทธิ์และจดจำนองที่อยู่อาศัยเดิม และมีมาตรการผ่อนคลายเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัยและสินเชื่ออื่นที่เกี่ยวเนื่องกับสินเชื่อเพื่อที่อยู่อาศัย (Loan to Value : LTV) ขณะที่ในปี 2568 ทั้ง 2 มาตรการเริ่มมีผลในช่วงไตรมาส 2

ทั้งนี้ เมื่อจำแนกตามประเภทโครงการในครึ่งแรกปี 2569 พบว่า โครงการแนวราบ (บ้านจัดสรร) ยังคงเป็นตลาดหลัก คิดเป็นสัดส่วนร้อยละ 70 ของมูลค่าการโอนกรรมสิทธิ์รวม โดยมีจำนวน 111,624 หน่วย (+14.6% YoY) มูลค่า 299,432 ล้านบาท (+6.1% YoY) ขณะที่อาคารชุด (คอนโดมิเนียม) คิดเป็นสัดส่วนร้อยละ 30 ของมูลค่าการโอนรวม โดยมีจำนวน 56,041 หน่วย (+24.1% YoY) มูลค่า 130,407 ล้านบาท (+19.3% YoY)

เมื่อแบ่งตามพื้นที่และภูมิภาค พบข้อมูลยุทธศาสตร์ที่สำคัญดังนี้:
1.กรุงเทพฯ และปริมณฑล: ยังคงเป็นทำเลทองอันดับ 1 ของประเทศ โดยมียอดมูลค่าโอนกรรมสิทธิ์สูงถึง 240,000 ล้านบาท หรือคิดเป็นสัดส่วนเกือบ 56% ของมูลค่าการโอนรวมทั้งประเทศ โดยเป็นการเร่งโอนในกลุ่มอาคารชุดซึ่งเติบโตเพิ่มขึ้นถึง 21%
2.ภาคตะวันออก: ได้รับอานิสงส์อย่างแข็งแกร่งจากการพัฒนาพื้นที่เขตพัฒนาพิเศษภาคตะวันออก (Eastern Economic Corridor : EEC) และกลุ่มนักลงทุนต่างชาติ หนุนยอดโอนในภูมิภาคนี้ขยายตัว 16%
3.ภาคใต้: เติบโตได้อย่างโดดเด่น โดยเฉพาะในพื้นที่จังหวัดภูเก็ต ซึ่งได้รับแรงขับเคลื่อนหลักจากกำลังซื้อของชาวต่างชาติเป็นสำคัญ

สำหรับ 10 จังหวัดที่มีมูลค่าการโอนกรรมสิทธิ์สูงสุดในครึ่งปีแรก ได้แก่ กรุงเทพมหานคร ครองแชมป์อันดับ 1 ตามด้วยชลบุรี เป็นอันดับ 2 และตามด้วยจังหวัดในเขตปริมณฑลและหัวเมืองใหญ่ของประเทศ
“นอกจากนี้ โครงสร้างตลาดยังสะท้อนความต้องการที่แท้จริง (Real Demand) โดยบ้านมือสองขยับขึ้นมาครองตลาดสัดส่วนร้อยละ 63 ขณะที่บ้านใหม่อยู่ที่ร้อยละ 37 ด้วยความคุ้มค่าด้านราคาต่อตารางเมตรและทำเลที่ตั้งใกล้เมือง ที่ตอบโจทย์กำลังซื้อในภาวะเศรษฐกิจปัจจุบัน ทั้งนี้ กลุ่มระดับราคา 2.01–3.00 ล้านบาท มีสัดส่วนเพิ่มขึ้นเป็นร้อยละ 24 ขณะที่กลุ่มระดับราคาไม่เกิน 1.00 ล้านบาท ปรับลดลงเหลือร้อยละ 27” ดร.มานะ กล่าว

คาดการณ์ตลาดปี 2569-2570 ราคาบ้านจ่อขยับขึ้นสวนทางจำนวนหน่วยโอน
จากการวิเคราะห์ทิศทางและคาดการณ์อนาคตของ REIC ประเมินภาพรวมอสังหาริมทรัพย์ไว้ดังนี้:
-แนวโน้มปี 2569 REIC คาดว่ามาตรการลดค่าธรรมเนียมที่ขยายตัวออกไปจะช่วยประคองให้ตลาดสามารถเติบโตได้ท่ามกลางความไม่แน่นอนของเศรษฐกิจโลก คาดการณ์มูลค่าการโอนกรรมสิทธิ์ทั้งปีเติบโตประมาณ 2% และจำนวนหน่วยโอนเติบโตประมาณ 2.3%
-แนวโน้มปี 2570 REIC ประเมินว่ามาตรการรัฐที่จะลากยาวไปจนถึงมิถุนายน 2570 จะช่วยพยุงตลาดในช่วงครึ่งปีแรกได้. โดยคาดว่ามูลค่าการโอนกรรมสิทธิ์ทั้งปีจะขยายตัวได้ประมาณ 3% แต่จำนวนหน่วยโอนกลับมีทิศทางที่จะปรับตัวลดลง
สาเหตุสำคัญที่ทำให้มูลค่าการโอนเติบโตขึ้นสวนทางกับจำนวนหน่วยโอนที่ลดลง เกิดจากแนวโน้ม “ราคาที่อยู่อาศัยที่ปรับตัวสูงขึ้น” ซึ่งเป็นผลกระทบมาจากต้นทุนค่าก่อสร้างและค่าขนส่งที่แพงขึ้นตามภาวะเงินเฟ้อ รวมถึงการประเมินราคาที่ดินรอบใหม่ที่จะผลักดันให้ราคาขายเฉลี่ยต่อหน่วยขยับตัวสูงขึ้นตาม ทั้งนี้ ตัวเลขคาดการณ์ปี 2570 ตั้งอยู่บนสมมติฐานว่ารัฐบาลจะไม่ต่ออายุมาตรการลดค่าธรรมเนียมหลังเดือนมิถุนายน 2570 หากในอนาคตรัฐบาลมีการประกาศต่อมาตรการออกไปอีก ตัวเลขการเติบโตก็อาจจะปรับตัวสูงขึ้นกว่าที่ประเมินไว้

จีนแชมป์ตลาดคอนโดฯ-รัสเซียพุ่งแรงที่ภูเก็ต-เมียนมา เน้นเพื่อความมั่นคง
ในด้านกำลังซื้อของชาวต่างชาติในตลาดอาคารชุด (คอนโดมิเนียม) ครึ่งปีแรกของปี 2569 โดยภาพรวมที่ชะลอตัวลงเล็กน้อย ส่งผลให้จำนวนหน่วยโอนของชาวต่างชาติลดลงประมาณ 9% และมูลค่าโอนลดลงเล็กน้อยประมาณ 2% ซึ่งมีสาเหตุหลักมาจากสภาวะความไม่แน่นอนของเศรษฐกิจโลก สงครามการค้า และนโยบายของสหรัฐฯ ที่กดดันกำลังซื้อต่างชาติ

เมื่อแยกตามกลุ่มสัญชาติที่เป็นผู้ซื้อหลัก 3 อันดับแรก (Top 3) ของไทย ได้แก่
1.จีน เป็นกลุ่มที่ได้รับผลกระทบสูงสุดจากสภาวะสงครามการค้าและนโยบายกีดกันทางการค้าของประธานาธิบดีโดนัลด์ ทรัมป์ ส่งผลให้ยอดโอนกรรมสิทธิ์คอนโดในครึ่งปีแรกหดตัวลงค่อนข้างรุนแรงถึง 28% เมื่อเทียบกับช่วงเดียวกันของปีก่อน อย่างไรก็ตาม จีนยังคงเป็นผู้ซื้อหลักโดยเน้นทำเลในพื้นที่กรุงเทพฯ และชลบุรี เพื่อวัตถุประสงค์ทางด้านธุรกิจและการลงทุนเป็นหลัก
2.รัสเซีย เป็นกลุ่มผู้ซื้อที่สร้างอัตราการเติบโตได้อย่างโดดเด่นและเป็นผู้ซื้อหลักในพื้นที่ท่องเที่ยวอย่างจังหวัดภูเก็ต โดยยอดโอนกรรมสิทธิ์คอนโดมิเนียมของชาวรัสเซียมีมูลค่าขยายตัวเพิ่มขึ้นถึง 76% รวมถึงขยายตัวได้ดีในทำเลจังหวัดชลบุรีด้วยเช่นกัน
3.เมียนมา เผชิญยอดโอนกรรมสิทธิ์ที่หดตัวลงเช่นเดียวกัน แต่ยังคงรักษาอันดับกลุ่มผู้ซื้อสำคัญไว้ได้ โดยชาวเมียนมานิยมซื้ออสังหาริมทรัพย์ในทำเลกรุงเทพฯ เป็นหลัก มุ่งเน้นเพื่อเป็นที่พักอาศัย ความมั่นคงส่วนบุคคล และเพื่อการศึกษาของบุตรหลาน

ทำเลหลักที่นักลงทุนต่างชาติให้ความสนใจสูงสุดยังคงเป็นกรุงเทพมหานครที่เป็นศูนย์กลางหลัก (แม้ครึ่งปีแรกจะหดตัวลงไปมาก), ชลบุรีที่ได้รับปัจจัยหนุนจากเขตเศรษฐกิจ EEC และภูเก็ตที่เป็นจุดหมายหลักของกลุ่มลูกค้าชาวรัสเซีย
“การโอนกรรมสิทธิ์ห้องชุดของชาวต่างชาติในครึ่งแรกปี 2569 พบว่า กำลังซื้อโดยรวมชะลอตัวลง มีจำนวน 6,533 หน่วย (-8.8% YoY) มูลค่ารวม 28,267 ล้านบาท (-1.5% YoY) โดย 3 สัญชาติที่มีมูลค่าการโอนสูงสุด ได้แก่ จีน 6,874 ล้านบาท (-27.7% YoY) ยังคงเป็นผู้ซื้อหลักในกรุงเทพฯ และชลบุรี รัสเซีย 3,603 ล้านบาท (+75.9% YoY) เติบโตโดดเด่นในภูเก็ตและชลบุรี และเมียนมา 2,457 ล้านบาท (-16.2% YoY) เน้นทำเลกรุงเทพฯ ตามด้วยสหรัฐอเมริกา ไต้หวัน ฝรั่งเศส สหราชอาณาจักร เยอรมนี ออสเตรเลีย และอินเดีย ตามลำดับ” ดร.มานะ กล่าว

ดร.มานะ กล่าวต่อว่า ยอมรับว่าครึ่งปีแรกกำลังซื้อต่างชาติมีทิศทางชะลอตัวลงตามสถานการณ์เศรษฐกิจโลกและผลกระทบของนโยบายสหรัฐฯ โดยในส่วนของกลุ่มลูกค้าเมียนมานั้น มียอดโอนกรรมสิทธิ์ที่ชะลอและหดตัวลงเช่นเดียวกัน สำหรับประเด็นความวิตกกังวลเรื่องกลุ่มทุนต่างชาติสีเทาหรือการเข้ามาประกอบอาชีพที่ไม่สะอาดและกระทบตลาดไทยนั้น ต้องชี้แจงว่าขอบเขตและภารกิจหน้าที่ของ REIC ไม่ได้มีอำนาจหน้าที่ในการเข้าไปกำกับควบคุมดูแลทางด้านสังคมโดยตรง แต่หากมีกรณีที่พบข้อมูลผิดปกติจากการสำรวจภาคสนามหรือข้อมูลดิบ REIC ก็สามารถที่จะทำหน้าที่ส่งสัญญาณเตือนภัยไปยังรัฐบาลได้
นอกจากนี้ยังพบว่า สถานการณ์สินเชื่อที่อยู่อาศัยบุคคลคงค้าง ณ ครึ่งแรกปี 2569 มีมูลค่ารวม 5,174,141 ล้านบาท ขยายตัวร้อยละ 2.6 (YoY) โดยยอดสินเชื่อที่อยู่อาศัยบุคคลปล่อยใหม่ในครึ่งแรกปี 2569 มีมูลค่ารวม 289,315 ล้านบาท ขยายตัวร้อยละ 12.2 (YoY) โดยเฉพาะในไตรมาส 2/2569 มีการเร่งขยายตัวสูงถึงร้อยละ 18.4 (YoY) สอดรับกับการเพิ่มขึ้นของยอดโอนกรรมสิทธิ์ที่อยู่อาศัย
แนวโน้มปี 2569 REIC ประเมินทิศทางตลาดที่อยู่อาศัยภายใต้สมมติฐานทางเศรษฐกิจ (GDP ขยายตัว 2.25% MRR 6.55% เงินเฟ้อ 1.75%) แม้จะมีการเร่งโอนกรรมสิทธิ์ในไตรมาส 2 แต่การต่ออายุมาตรการลดค่าธรรมเนียมโอนและจดจำนองถึงวันที่ 30 มิถุนายน 2570 จะช่วยประคองตลาดครึ่งปีหลังให้ดำเนินไปได้อย่างมีเสถียรภาพ REIC คาดการณ์ว่า จะมีจำนวนหน่วยโอนกรรมสิทธิ์รวม 323,479 หน่วย (+2.3% YoY) และมูลค่าการโอนกรรมสิทธิ์รวม 880,760 ล้านบาท (+1.8% YoY) ด้านสินเชื่อที่อยู่อาศัยบุคคลปล่อยใหม่ คาดว่าจะมีมูลค่า 571,066 ล้านบาท (+1.4% YoY)
การฟื้นตัวดังกล่าวจะมีผลต่อเนื่องไปถึงปี 2570 ซึ่ง REIC คาดการณ์มูลค่าการโอนกรรมสิทธิ์รวม 908,358 ล้านบาท ขยายตัวต่อเนื่องร้อยละ 3.1 (YoY) ขณะที่จำนวนหน่วยโอนกรรมสิทธิ์อยู่ที่ 320,617 หน่วย (-0.9% YoY) โดยมูลค่าการโอนที่ขยายตัวสูงกว่าจำนวนหน่วยเป็นผลจากต้นทุนก่อสร้างที่เพิ่มขึ้น และการบังคับใช้ราคาประเมินที่ดินรอบใหม่ (ปี 2570–2573) ตั้งแต่วันที่ 1 มกราคม 2570 ด้านสินเชื่อที่อยู่อาศัยบุคคลปล่อยใหม่ คาดว่าจะอยู่ที่ 582,688 ล้านบาท (+2.0% YoY)

สินเชื่อปล่อยใหม่ครึ่งปีแรกพุ่ง 12% สอดคล้องยอดเร่งโอนโค้งสุดท้าย
ทั้งนี้ข้อมูลสถิติด้านสินเชื่อที่อยู่อาศัยที่สอดคล้องไปในทิศทางเดียวกับยอดโอนกรรมสิทธิ์ โดยสินเชื่อที่อยู่อาศัยปล่อยใหม่ (New Loan) ทั่วระบบในครึ่งแรกของปี 2569 ขยายตัวได้ดีถึง 12% ขณะที่ยอดสินเชื่อคงค้างในระบบขยายตัวเพียง 2.6% หากเจาะลึกเฉพาะสถิติในไตรมาสที่ 2 เพียงไตรมาสเดียว ยอดสินเชื่อปล่อยใหม่ขยายตัวสูงถึง 18% ซึ่งสะท้อนถึงแรงกระตุ้นจากการเร่งโอนกรรมสิทธิ์ของประชาชนในช่วงโค้งสุดท้ายก่อนที่ความชัดเจนเรื่องมาตรการรัฐจะได้รับการอนุมัติ
สำหรับแนวโน้มการเติบโตของสินเชื่อปล่อยใหม่ในอนาคต REIC ประเมินว่า ในปี 2569ยอดสินเชื่อปล่อยใหม่ทั้งระบบจะขยายตัวได้เล็กน้อยประมาณ 1.4% ขณะที่ ปี 2570 คาดว่ายอดสินเชื่อปล่อยใหม่จะขยายตัวได้ดีขึ้นในระดับประมาณ 2% ภายใต้แรงหนุนจากมาตรการรัฐที่จะลากยาวไปจนถึงกลางปี 2570 (สมมติฐานไม่มีการต่ออายุมาตรการเพิ่ม)

คุณภาพหนี้ยังแกร่ง เชื่ออสังหาฯ ไทยผ่านจุดต่ำสุด เรียบร้อยแล้ว
ในส่วนของประเด็นร้อนเรื่องคุณภาพหนี้และแนวโน้มหนี้ที่ไม่ก่อให้เกิดรายได้ (NPLs) ของสินเชื่อที่อยู่อาศัย ปัจจุบันยังไม่ปรากฏสัญญาณของการพุ่งสูงขึ้นอย่างรุนแรงและชัดเจน เนื่องจากสถาบันการเงินและธนาคารพาณิชย์ต่างคุมเข้มเกณฑ์มาตรฐานการพิจารณาและอนุมัติปล่อยสินเชื่ออย่างละเอียดและเข้มงวดเป็นอย่างยิ่ง
เมื่อประเมินภาพรวมความเคลื่อนไหวของตลาดอสังหาริมทรัพย์ไทย เชื่อมั่นว่าตลาดได้ผ่านพ้นจุดต่ำสุด (Bottom) ไปเป็นที่เรียบร้อยแล้ว เพียงแต่จังหวะการฟื้นตัวกลับขึ้นมาอาจจะยังไม่ได้หวือหวาหรือเติบโตแบบก้าวกระโดดรวดเร็วทันที แต่จะเป็นลักษณะของการค่อยเป็นค่อยไปตามทิศทางการฟื้นตัวของภาวะเศรษฐกิจในภาพรวม
“การวิเคราะห์และนำเสนอข้อมูลเชิงลึกในลักษณะมองอนาคตของ REIC จะเข้ามาช่วยเป็นเข็มทิศชี้ทางสำคัญให้ผู้ประกอบการอสังหาริมทรัพย์สามารถปรับแผนงาน คุมความเสี่ยง และเลือกลงทุนในจุดที่เหมาะสมได้อย่างมีประสิทธิภาพ เพื่อสร้างการเติบโตที่ยั่งยืนให้แก่ภาคธุรกิจในระยะยาวต่อไป” ดร.มานะ กล่าวในที่สุด