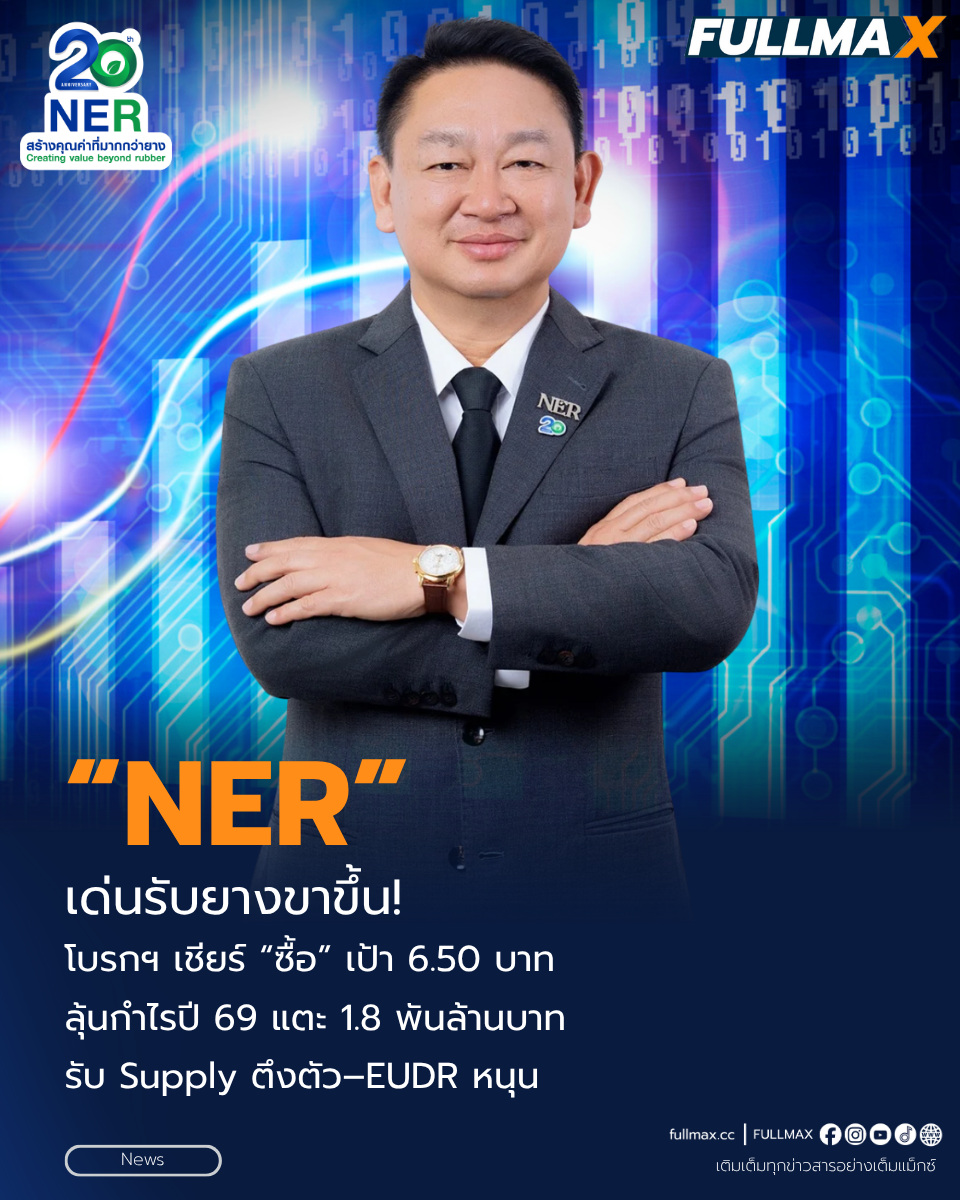
จับตา บมจ.นอร์ทอีส รับเบอร์ (NER) หลังโบรกเกอร์มองแนวโน้มธุรกิจครึ่งหลังปี 2569 มีสัญญาณฟื้นตัวโดดเด่น จากราคายางที่ปรับตัวสูงขึ้นตามภาวะ Supply ในตลาดที่ตึงตัว พร้อมมองเป็นหนึ่งในผู้ผลิตยางแท่งไทยที่มีโอกาสได้รับประโยชน์จากมาตรการ EUDR ของยุโรป หากเดินหน้าบังคับใช้ตามกำหนด
บล.หยวนต้า (ประเทศไทย) คงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมายสิ้นปี 2569 ขึ้นเป็น 6.50 บาท/หุ้น จากเดิม 6 บาท สะท้อนมุมมองเชิงบวกต่อแนวโน้มกำไร โดยประเมินกำไรปกติช่วง 2H69 อยู่ที่ราว 1.0–1.1 พันล้านบาท และกำไรทั้งปีมีโอกาสแตะ 1.8 พันล้านบาท สูงกว่าประมาณการเดิมราว 4%
ปัจจัยสำคัญมาจากราคายางแท่งที่ขยับขึ้นมาอยู่ราว 77–80 บาท/กก. ตามราคายาง SICOM ที่ทำระดับสูงสุดในรอบกว่า 10 ปี ท่ามกลาง Supply ยางที่ตึงตัว ขณะที่การดึงยางบางส่วนเข้าสู่ตลาด EUDR อาจทำให้ราคายาง Non-EUDR ปรับตัวสูงขึ้นตาม
สำหรับไตรมาส 3/69 คาดปริมาณขายเพิ่มเป็นประมาณ 1.2 แสนตัน หรือโต 10% QoQ และ 7% YoY ขณะที่อัตรากำไรขั้นต้น (GPM) มีโอกาสยืนเหนือ 10% ส่งผลให้กำไรปกติมีโอกาสเข้าใกล้ระดับสูงสุดเดิมที่ 619 ล้านบาท
ด้าน EUDR ปัจจุบัน NER เริ่มได้รับคำสั่งซื้อยาง EUDR แล้วประมาณ 2,000 ตัน และมีสินค้าที่ผ่านเกณฑ์พร้อมส่งมอบอีกประมาณ 10,000 ตัน ตั้งเป้ายอดขายยาง EUDR ราว 40,000 ตัน/ปี หรือไม่เกิน 10% ของปริมาณขายรวม
อย่างไรก็ตาม กลยุทธ์หลักของ NER ยังเน้นตลาด Non-EUDR ซึ่งเป็นตลาดที่บริษัทมีความเชี่ยวชาญและฐานลูกค้าแข็งแกร่ง โดยไม่ต้องแบกรับต้นทุนเพิ่มเติมจากการปฏิบัติตามข้อกำหนด EUDR
Valuation ยังน่าสนใจ!
ปัจจุบัน NER ซื้อขายที่ PER ปี 2569 เพียง 5 เท่า ต่ำกว่า TEGH ที่ 6 เท่า และ STA ที่ 12.7 เท่า ขณะที่คาดการณ์ Dividend Yield อยู่ที่ประมาณ 7% ต่อปี
ขณะที่ บล.เคจีไอ (ประเทศไทย) มองราคาเป้าหมาย Consensus ของ NER อยู่ที่ 5.40 บาท พร้อมประเมินราคายางพารามีโอกาสปรับขึ้นแรงจากผลกระทบของ El Niño และมอง Valuation หุ้นยังไม่แพง โดย Forward PE อยู่ที่ราว 5 เท่า และคาดเงินปันผลปีนี้ 0.35 บาท/หุ้น คิดเป็น Dividend Yield ประมาณ 7.6%
สรุป: NER กำลังได้แรงหนุนจาก “ราคายางฟื้น + Supply ตึงตัว + โอกาสจาก EUDR” ขณะที่ Valuation ยังต่ำและมีปันผลสูง จึงกลายเป็นอีกหนึ่งหุ้นที่โบรกฯ จับตาในช่วงครึ่งปีหลัง