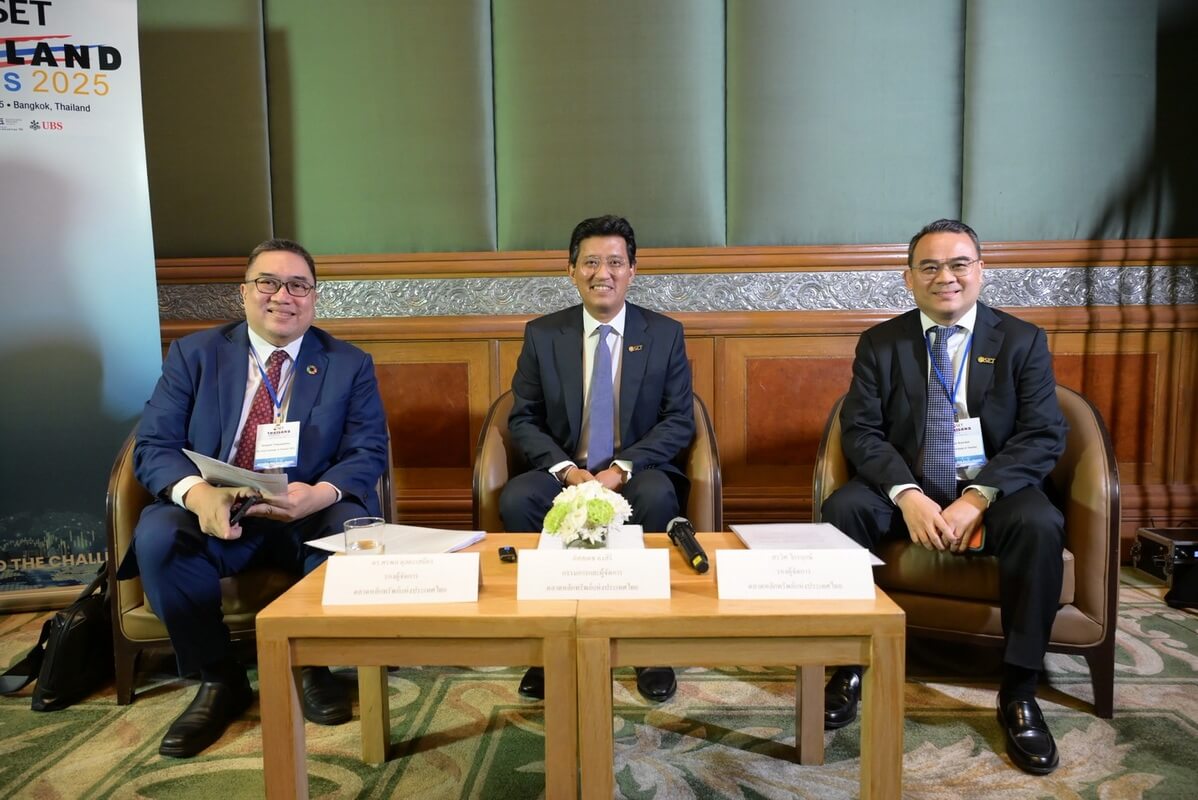
ในงาน Thailand Focus 2025 หัวข้อ “Household Debt and Financial Vulnerability” เมื่อวันที่ 27 สิงหาคม 2568 นักเศรษฐศาสตร์และผู้บริหารสถาบันการเงินชั้นนำร่วมถอดบทเรียนปัญหาหนี้ครัวเรือนที่ยังคงกดดันเศรษฐกิจไทยอย่างต่อเนื่อง
ดร.รุ่ง มัลลิกะมาส รองผู้ว่าการด้านเสถียรภาพสถาบันการเงิน ธปท. เปิดเผยว่า กลุ่มวัยทำงานตอนต้น (22–29 ปี) มีถึง 50% ที่เป็นหนี้ และ 1 ใน 4 ของคนกลุ่มนี้เริ่มประสบปัญหาการชำระหนี้ สาเหตุหลักมาจากขาดความรู้ด้านการจัดการการเงิน ขณะที่หนี้เฉลี่ยของคนไทยสูงถึง 5 แสนบาทต่อราย และอาจมากกว่านี้หากรวม หนี้นอกระบบ
ดร.ลักษมณ อรรถาพิช ผู้จัดการใหญ่ บจ.ข้อมูลเครดิตแห่งชาติ ระบุว่ามูลหนี้ครัวเรือนปี 2568 อยู่ที่ 13.5 ล้านล้านบาท โดยหนี้เสียคิดเป็น 10.4% ของทั้งหมด โดยเฉพาะสินเชื่อบ้าน สินเชื่อส่วนบุคคล และเช่าซื้อยานยนต์ที่กลายเป็นภาระหลักของครัวเรือนไทย
ด้าน นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย และประธานสมาคมธนาคารไทย ชี้ว่า เศรษฐกิจนอกระบบของไทยมีสัดส่วนสูงถึง 48% เมื่อเทียบกับเพื่อนบ้าน ทำให้การสำรวจข้อมูลหนี้ไม่ครอบคลุม ขณะที่รายได้ของประชากรส่วนใหญ่ต่ำกว่าความจำเป็นในการครองชีพ ยิ่งซ้ำเติมปัญหาความเหลื่อมล้ำ
ส่วน ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ เปิดเผยว่า ปัจจุบันบริษัทมีหนี้ต้องจัดการกว่า 2 ล้านล้านบาท โดยกว่า 1 ล้านล้านบาทเป็น หนี้เสีย (NPL) หากไม่ขยายศักยภาพอาจต้องใช้เวลา 7–10 ปีในการจัดการ แต่หากได้รับการสนับสนุนจากรัฐ อาจลดเหลือ 4–5 ปี
แนวทางแก้ปัญหาที่ถูกหยิบยก ได้แก่
1. การรวบรวมและแลกเปลี่ยนข้อมูลหนี้อย่างครบถ้วนทั้งในและนอกระบบ
2. การกำหนดอัตราดอกเบี้ยที่โปร่งใสและเป็นธรรม
3. การจัดระบบผู้ให้กู้–สหกรณ์ไม่ให้ทับซ้อน
4. การแข่งขันเสรีและเท่าเทียม
5. การกู้ยืมอย่างมีคุณภาพ สอดคล้องกับความสามารถในการชำระ
ทั้งนี้ ทุกฝ่ายเห็นตรงกันว่ารัฐบาลต้องเป็นผู้นำในการผลักดันการแก้หนี้ครัวเรือนให้ยั่งยืน พร้อมกระตุ้นรายได้ประชาชนและดึงหนี้นอกระบบเข้าสู่ระบบให้ได้มากที่สุด