ภาคธุรกิจอสังหาริมทรัพย์ส่งสัญญาณ "Second Half Hero" นำพาเศรษฐกิจไทยเติบโตกว่า 10% ในครึ่งปีหลัง หลังยอดขายผู้ประกอบการรายใหญ่ โต 100% จากกลยุทธ์ "ราคา ย้อนยุค" และมาตรการ LTV ผ่อนคลาย รวมถึงดอกเบี้ยสินเชื่อบ้านต่ำสุดในรอบ 10 ปี แต่สัญญาณเตือนสำคัญคือการเข้าถึงสินเชื่อของ กลุ่มรากหญ้า ยังคงวิกฤติ โดยอัตราการถูก ปฏิเสธสินเชื่อ พุ่งแตะ 45% พร้อมประกาศผนึกกำลัง 3สมาคมฯยื่น 6 มาตรการเร่งด่วน ต่อนายกรัฐมนตรีโดยตรง หวังมองอสังหาฯ เป็น "กลไกฟื้นเศรษฐกิจที่รวดเร็วสุด" ช่วยกลุ่มรายได้น้อยให้หลุดพ้นจากวงจรสิ้นหวังทางสินเชื่อ ชี้การแก้ปัญหาหนี้ในระบบ-นอกระบบต้องเดินหน้าไปพร้อมกัน
เตรียมยื่นเสนอ 6 มาตรการเร่งด่วนต่อนายกฯหวังกระตุ้นเศรษฐกิจ
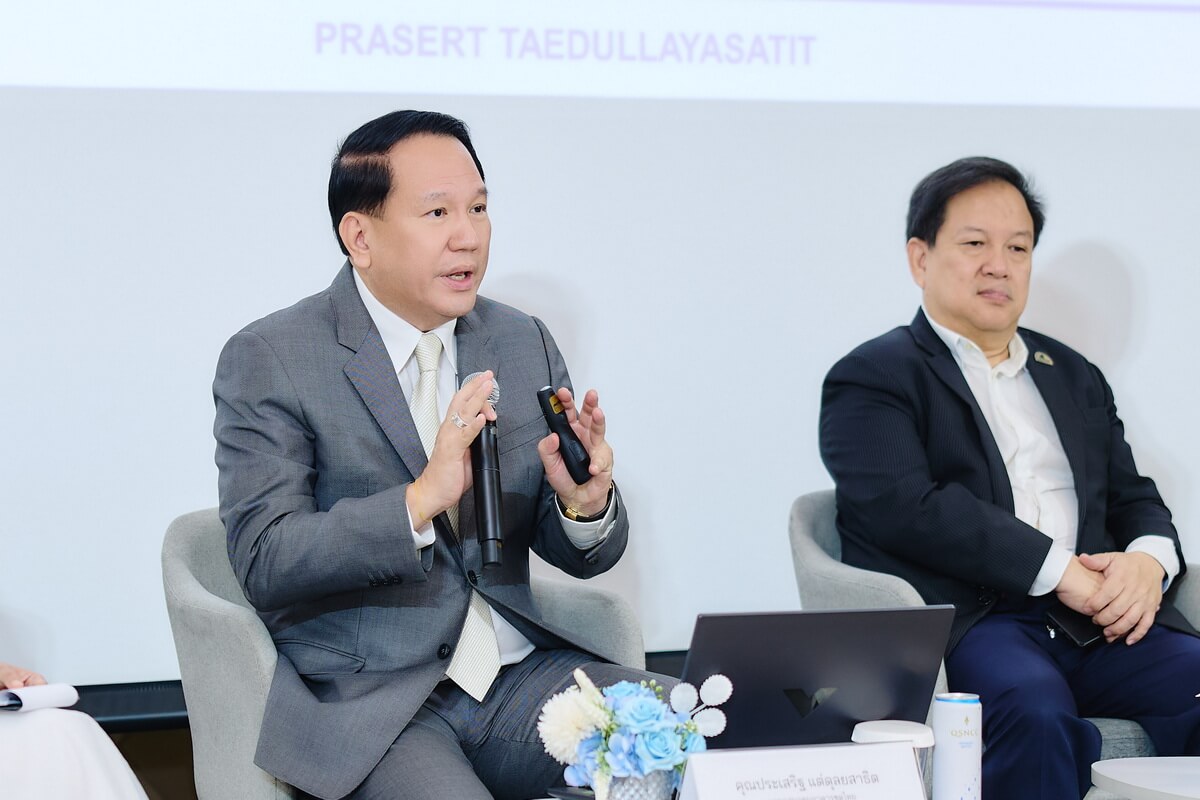
นายประเสริฐ แต่ดุลยสาธิต นายกสมาคมอาคารชุดไทย เปิดเผยว่า ธุรกิจอสังหาริมทรัพย์ ถือเป็น “พี่ใหญ่” ในระบบเศรษฐกิจไทยและถูกจัดเป็นธุรกิจรองจากภาคการท่องเที่ยว มีมูลค่าตลาดสูงถึง 8 แสนล้านถึง 1 ล้านล้านบาทต่อปี และมีส่วนขับเคลื่อนผลิตภัณฑ์มวลรวมในประเทศ (GDP) 8-12% มีอัตราการจ้างงานกว่า 1 ล้านอัตรา ล่าสุด ภาคอสังหาฯ ได้แสดงสัญญาณการฟื้นตัวอย่างชัดเจนในไตรมาสที่ 3 ต่อเนื่องถึงไตรมาสที่ 4 ท่ามกลางสถานการณ์ที่ผู้ประกอบการต้องอาศัยการ “ช่วยเหลือตัวเอง”
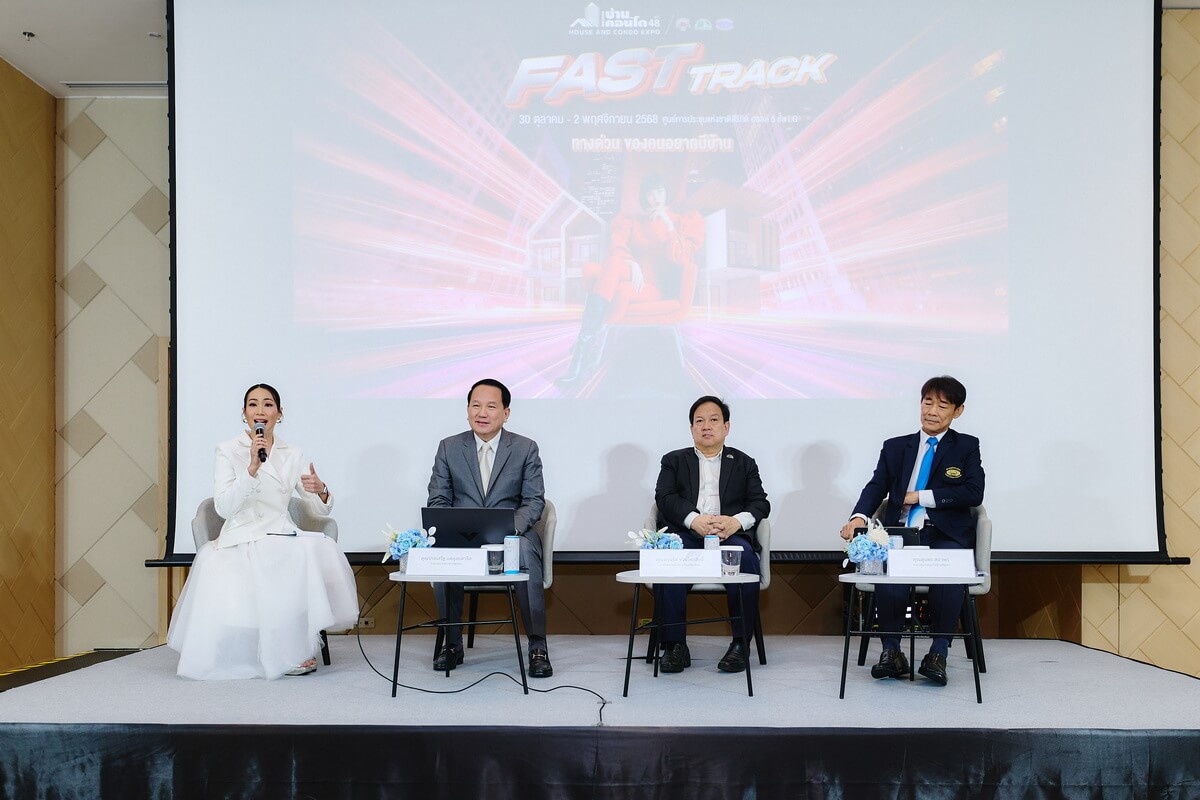
สัญญาณสำคัญที่สุดคือการผนึกกำลังของ 3 สมาคม คือ สมาคมธุรกิจบ้านจัดสรร,สมาคมอาคารชุดไทย และสมาคมอสังหาริมทรัพย์ไทย ในการจัดงาน “มหกรรมบ้านและคอนโด” ครั้งที่ 48 พบว่ายังมีผู้ประกอบการที่ต้องการจองบูธเกินจำนวน (Overbooking) อีกกว่า 10% ของปริมาณทั้งหมด ถือเป็นปรากฏการณ์ครั้งแรกในรอบ 10 ปี ผู้ประกอบการเตรียมนำทั้งโครงการเปิดตัวใหม่ และสินค้าพร้อมโอน (Ready to Move in) เข้ามาขายในงานดังกล่าว ซึ่งจองเต็มหมดแล้ว 330 บูธ นอกจากนี้ กลยุทธ์ "ราคาย้อนยุค" จะช่วยปลุกกำลังซื้อ ซึ่งการฟื้นตัวของตลาดมีปัจจัยขับเคลื่อนหลัก 4 ประการ
-ประการแรก คือ การปรับราคาขายใหม่ โดยเฉพาะโครงการเปิดตัวใหม่ที่เน้นกลยุทธ์ "ราคา ย้อนยุค" เพื่อให้สอดคล้องกับกำลังซื้อที่จำกัดของประชาชน
- ตัวอย่างการลดราคา: โครงการใหม่ในทำเลพร้อมพงษ์ ซึ่งราคาเฉลี่ยเดิมอยู่ที่ 225,000 บาทต่อตารางเมตร ลดลงเหลือ 120,000 บาท ขณะที่ทำเลพระราม 4 ซึ่งเป็นโครงการใหม่ร่วมทุนกับญี่ปุ่น เปิดตัวที่ 120,000 บาท (จากราคาตลาดเดิมที่ 200,000 บาท) และโครงการในทำเลโพธิ์นิมิตรลดเหลือ 77,000 บาท จากเดิมที่ขายกันแสนกลางๆ
- ยอดขายฟื้นตัว: ยอดขายของผู้ประกอบการขนาดใหญ่ 10 ราย เติบโตขึ้น 100% เมื่อเทียบกับไตรมาส 1 โดยเฉพาะหลังจากการเปิดตัวโครงการใหม่ในไตรมาส 3
ประการที่สอง คือ การระบายสต๊อกสินค้าเก่าด้วยกลยุทธ์ "ลดราคาใต้โต๊ะ" หรือ Silent PR เนื่องจากผู้ประกอบการต้องการสภาพคล่อง (liquidity) เพื่อไปชำระคืนหุ้นกู้ การขายทุกราคา แม้จะไม่ทำกำไร แต่ช่วยให้ยอดขายในไตรมาส 3 ขยับดีกว่าไตรมาส 2
สำหรับปัจจัยสำคัญประการที่3 และ4 คือมาตรการทางการเงิน:
- มาตรการ LTV: การผ่อนปรนหลักเกณฑ์สินเชื่อต่อมูลค่าหลักประกัน ((Loan to Value : LTV) ให้กู้ได้ 100% ซึ่งมีผลตั้งแต่วันที่ 1 พฤษภาคม 2568 ได้ส่งผลเต็มที่ในไตรมาส 3 ช่วยให้ลูกค้าเข้าถึงสินเชื่อได้ง่ายขึ้นในทุกระดับราคา และสอดคล้องกับการที่อาคารสร้างเสร็จพร้อมโอนจำนวนมากกำลังเข้าสู่ตลาดในไตรมาส 3
- การปรับลดดอกเบี้ย: การปรับลดอัตราดอกเบี้ยนโยบายล่าสุดลง 0.5% ถือเป็นมาตรการที่ "effective มาก" เนื่องจากช่วยลดภาระการผ่อนชำระของผู้กู้รายเดิมลงประมาณ 2-3% และกระตุ้นให้ธนาคารพาณิชย์แข่งกันปล่อยสินเชื่อมากขึ้น
ผลจากการลดดอกเบี้ย ทำให้ผู้ที่มีเครดิตดี สามารถกู้ซื้อที่อยู่อาศัยได้ในอัตราดอกเบี้ยเฉลี่ย 3 ปีแรกเพียง 2.3% ซึ่งต่ำที่สุดในรอบ 10 ปี โดยบางธนาคารเสนออัตราดอกเบี้ยปีแรกต่ำถึง 1.97% ซึ่งดอกเบี้ยสินเชื่อที่อยู่อาศัยในปัจจุบันยังต่ำกว่าดอกเบี้ยของหุ้นกู้เกรด A อีกด้วย อย่างไรก็ตาม ตลาดสินเชื่อยังคงมีการแข่งขันสูงเฉพาะในกลุ่มลูกค้าบนที่มีคุณภาพดี ส่วนกลุ่มกลาง-ล่างยังคงเข้าถึงสินเชื่อได้ยาก
นอกจากนี้ การลดดอกเบี้ยยังส่งผลดีต่อตลาดการเงิน โดยทำให้ผลตอบแทน (Yield) ในระบบธนาคารพาณิชย์ลดลง นักลงทุนจึงหันมาลงทุนในตลาดหุ้นกู้ที่มีความมั่นคง ส่งผลให้ผู้ประกอบการอสังหาฯ สามารถออกหุ้นกู้ได้สำเร็จ ซึ่งก่อนหน้านี้ไม่สามารถทำได้ เช่น บริษัท แลนด์ แอนด์ เฮ้าส์ จำกัด(มหาชน) และ บริษัท แสนสิริ จำกัด(มหาชน) ที่ระดมทุนรวมกันได้กว่า 11,700 ล้านบาท เมื่อไม่กี่วันที่ผ่านมา
ในส่วนของการขับเคลื่อนนโยบายต่อภาครัฐ เนื่องจากรัฐบาลชุดปัจจุบันอาจให้ความสำคัญกับเรื่องปากท้องประชาชนก่อน ดังนั้น 3 สมาคมฯ จึงมีแผนที่จะยื่นข้อเสนอ 6 ประการต่อ นายอนุทิน ชาญวีรกูล นายกรัฐมนตรี เพื่อใช้เป็นมาตรการเร่งด่วนกระตุ้นเศรษฐกิจ ได้แก่
1.ยกเว้นค่าธรรมเนียมโอน-จดจำนอง โดยเสนอให้ยกเว้นค่าธรรมเนียมโอนและค่าจดจำนองสำหรับที่อยู่อาศัยในทุกระดับราคา โดยกำหนดวงเงินไม่เกิน 7 ล้านบาท สำหรับส่วนเกินให้เก็บตามอัตราปกติ ขยายเวลาจนถึง 30 มิถุนายน 2569
2.จัดตั้งโครงการค้ำประกันสินเชื่อที่อยู่อาศัย โดยการขยายบทบาทของบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เพื่อช่วยค้ำประกันสินเชื่อบางส่วนให้กับกลุ่มผู้กู้รายย่อย อาชีพอิสระ หรือผู้ที่ถูกธนาคารปฏิเสธสินเชื่อ
3.ดอกเบี้ยตามความเสี่ยง (Risk-Based Pricing) เปิดทางให้สถาบันการเงินสามารถกำหนดอัตราดอกเบี้ยตามระดับความเสี่ยงของผู้กู้ได้ เพื่อเปิดโอกาสให้ทุกกลุ่มสามารถเข้าถึงสินเชื่อได้ง่ายขึ้น
4.ลดภาษีที่ดินและสิ่งปลูกสร้าง 50% ขอให้รัฐบาลพิจารณาลดภาษีที่ดินและสิ่งปลูกสร้างลง 50% เป็นเวลา 1–2 ปี เพื่อช่วยลดภาระต้นทุนให้กับผู้ประกอบการและกระตุ้นการถือครองที่อยู่อาศัย
5.แก้หนี้นอกระบบด้วยแนวทาง Warehouse Debt โดยเสนอให้นำมูลหนี้จากสินเชื่อที่อยู่อาศัยที่ชำระแล้วบางส่วน มารีไฟแนนซ์หนี้นอกระบบหรือหนี้ดอกเบี้ยสูง เพื่อช่วยลดภาระดอกเบี้ยและฟื้นกำลังซื้อในระบบ
6.ลดดอกเบี้ยนโยบายลงอีก 0.5% ซึ่งอยากเสนอให้ธนาคารแห่งประเทศไทย (ธปท.) ปรับลดดอกเบี้ยนโยบายจาก 1.5% เหลือ 1% โดยเร็ว เพื่อกระตุ้นกำลังซื้อของภาคครัวเรือนและภาคธุรกิจ ผ่านต้นทุนสินเชื่อที่ถูกลง
“รัฐบาลต้องมองภาคอสังหาริมทรัพย์เป็นมากกว่าธุรกิจ มันคือกลไกฟื้นเศรษฐกิจที่รวดเร็ว และมีประสิทธิภาพที่สุดในช่วงเปลี่ยนผ่าน แม้จะระยเวลาสั้นๆในช่วงนี้ แต่ก็เป็นภาคส่วนที่สำคัญ อย่างไรก็ตามยอมรับว่าการที่รัฐบาลจะดำเนินการสนับสนุนภาคอสังหาริมทรัพย์ในช่วงระยะเวลที่สั้นเพียง 4 เดือน อาจจะเป็นเรื่องรองจากการดูแลปากท้องของประชาชน ผ่านมาตรการกระตุ้นการบริโภคในประเทศที่เป็นมาตรการในลำดับแรกที่ออกมา แต่ทั้ง 3 สมาคมฯก็มีความคาดหวังในการที่รัฐบาลจะหันมากระตุ้นภาคอสังหาริมทรัพย์บ้าง แม้ในระยะเวลาสั้นๆก็ตาม เพราะภาคอสังหาริมทรัพย์เป็นส่วนที่มีความเกี่ยวข้องกับหลายๆธุรกิจในห่วงโซ่ของระบบเศรษฐกิจ และเป็นดัชนีชี้วัดความเชื่อมั่นผู้บริโภคและความมั่นใจต่อเศรษฐกิจไทย” นายประเสริฐ กล่าว
ขณะที่การประชุมคณะกรรมการนโยบายการเงิน (กนง.) ครั้งที่ผ่านมาล่าสุดที่มีมติคงดอกเบี้ยไว้เท่าเดิม ทางผู้ประกอบการภาคอสังหาริมทรัพย์ก็ยังมีความคาดหวังในการประชุมครั้งต่อไปว่าจะมีโอกาสลดดอกเบี้ยได้ เนื่องจากการประชุมกนง.ที่ผ่านมาล่าสุด มีเสียงที่แตกเป็น 5:2 ทำให้ยังพอมีโอกาสลุ้นในการลดดอกเบี้ยนโยบายลงครั้งหน้า และคาดหวังว่าธนาคารพาณิชย์จะมีการปรับลดอัตราดอกเบี้ยเงินกู้ลงในอัตราเดียวกับกนง.เหมือนการปรับลดดอกเบี้ยในครั้งก่อนหน้าที่กนง.ปรับดอกเบี้ยลง 0.25% และธนาคารพาณิชย์ก็ปรับลงตาม 0.25% ซึ่งเป็นปัจจัยบวกต่อตลาดอสังหาริมทรัพย์ และผู้กู้ซื้อบ้านทุกคน
ส่วนภาพรวมตลาดอสังหาริมทรัพย์ในไตรมาส 3/2568 จะเห็นว่าโครงการใหม่เริ่มกลับมาทำยอดขายได้ โดยเฉพาะโครงการที่ปรับราคาย้อนกลับไปเมื่อ 10 ปีที่แล้วในบางแห่ง หรือเรียนว่าเป็นโครงการใหม่ แต่ราคาย้อนยุค แต่ก็ยอมรับว่าตลาดในระดับราคาต่ำกว่า 3 ล้านบาทนั้นจะค่อนข้างเหนื่อย เพราะธนาคารพาณิชย์ยังเข้มงวดในการพิจารณาสินเชื่อกับลูกค้ากลุ่มนี้อยู่มาก จากหนี้ครัวเรือนที่สูง และความสามารถในการชำระหนี้ที่ได้รับผลกระทบจากเศรษฐกิจที่ผันผวน แต่กับตลาดระดับบนยังแข่งขันกันอย่างเข้มข้น ก็ทำให้ภาพของตลาดส่งสัญญาณฟื้นตัวอย่างค่อยเป็นค่อยไป ไม่ได้ฟื้นขึ้นอย่างก้าวกระโดด
อสังหาฯ Q4/68"ฟื้นตัวแบบ “กระหย่อม" ชี้ "ดอกเบี้ยต่ำสุด" แต่สินเชื่อกลุ่มรากหญ้ายังวิกฤติ หวั่นปี’69 จะเกิดภาวะสินค้าล้นตลาดอีกรอบ
นายพรนริศ ชวนไชยสิทธิ์ นายกสมาคมอสังหาริมทรัพย์ไทย กล่าวถึงภาพรวมตลาดอสังหาริมทรัพย์ไทยในช่วงครึ่งปีหลังจนถึงปี 2569 ประเมินว่ามีการฟื้นตัวแบบจำกัดวง โดยเฉพาะในตลาดระดับบนและทำเลเฉพาะเจาะจงเท่านั้น แม้ความพยายามลดภาระทางการเงินและมาตรการกระตุ้นของรัฐบาลเริ่มส่งผลต่อความรู้สึกรวมของตลาด แต่ยังไม่เพียงพอที่จะแก้ไขปัญหาการเข้าถึงสินเชื่อในวงกว้าง โดยเฉพาะกลุ่มผู้ซื้อระดับล่าง
ภายหลังการประชุมนโยบายทางการเงิน ผู้ประกอบการระบุว่า คณะกรรมการนโยบายการเงิน (กนง.) ยังคงอัตราดอกเบี้ยไว้ในระดับต่ำ โดยไม่ได้ปรับลดลงอีก 0.25% ตามที่หลายฝ่ายคาดหวัง การตัดสินใจครั้งนี้มีผลโหวต 5 ต่อ 2 แม้ดอกเบี้ยจะอยู่ในระดับต่ำมาก แต่สถานการณ์การปล่อยสินเชื่อยังคงตึงเครียด ธนาคารพาณิชย์ไม่ได้ผ่อนคลายการปล่อยสินเชื่อในทุกตลาด แต่เน้นปล่อยเฉพาะลูกค้าที่มี "เครดิตดี" เท่านั้น โดยผู้ที่มีเครดิตดีจะถูกเสนอเงินกู้อยู่เสมอ ในขณะที่ผู้ที่ต้องการสินเชื่อจริง ๆ กลับไม่ได้รับอนุมัติ
ทั้งนี้ ตลาดที่ฟื้นตัวดีคือตลาดระดับบน เช่น โครงการคอนโดมิเนียมติดมหาวิทยาลัยชื่อดัง ที่พ่อแม่ซื้อให้ลูก ทำให้มียอดโอนสำเร็จ เนื่องจากลูกค้ากลุ่มนี้ได้รับการอนุมัติสินเชื่อที่ชัดเจน ส่วนตลาดราคาต่ำกว่า 3 ล้านบาท ยังคง "ลำบาก" และมักมีปัญหาการโอน
สำหรับมาตรการกระตุ้นเศรษฐกิจของรัฐบาล ผู้เชี่ยวชาญชี้ว่า โครงการอย่าง "คนละครึ่งพลัส" หรือโครงการอื่น ๆ ที่เน้นการจับจ่ายใช้สอยรายวัน น่าจะช่วยเพิ่มสภาพคล่องในความรู้สึกรวมของประชาชนได้ แต่ผลกระทบต่อภาคอสังหาริมทรัพย์นั้น "น่าจะมีนิดหน่อย" รัฐบาลต้องเผชิญความท้าทายในการจัดหางบประมาณมาสนับสนุนมาตรการเหล่านี้ เนื่องจากต้องดึงงบประมาณจากปี 2568 และ 2569 มาใช้
ในส่วนของตลาดต่างชาติยังคงมีสภาพไม่เหมือนกันในแต่ละพื้นที่ ตลาดอสังหาฯ ในภูเก็ตยังคงเป็นพื้นที่สีเขียวที่มีความคึกคัก โดยพบว่านักลงทุนและผู้ซื้อจากรัสเซียยังคงเข้ามาอย่างต่อเนื่อง
-ตลาดวิลล่าหรู: วิลล่าระดับหรูหราหลังละ 900 ล้านบาท ถูกขายหมดไปแล้ว ผู้ประกอบการใหม่ระมัดระวังมากขึ้น โดยตั้งราคาต่ำกว่า 100 ล้านบาท แต่หากเกิน 200 ล้านบาทขึ้นไปก็ยังเป็นเรื่องที่ท้าทาย
-แบรนด์ดังดึงดูด: โครงการที่เป็น Branded Residence (ที่พักอาศัยภายใต้แบรนด์โรงแรม/บริการระดับโลก) ยังคงขายได้ดี
-อินเดียกลายเป็นลูกค้าหลัก: ลูกค้าหลักที่เข้ามาในขณะนี้ คือ กลุ่มนักท่องเที่ยวและผู้ซื้อชาวอินเดียที่ "มีกำลังซื้อ" และมีคุณภาพดีขึ้น (fit generation) ขณะเดียวกัน ลูกค้าจากประเทศแถบตะวันออกกลาง ก็เริ่มเข้ามาดูและซื้อที่อยู่อาศัยในพื้นที่ภาคใต้เพิ่มขึ้น
ลูกค้าจีนลดลง: อย่างไรก็ตาม ลูกค้าจากจีนได้หายไปจากตลาดในปริมาณมาก โดยเฉพาะในจังหวัดทางเหนืออย่างเชียงใหม่
ปัจจุบันตลาดที่ไม่ใช่ที่อยู่อาศัยเพื่อขายมีความผันผวนสูง:
-ธุรกิจเช่า: ธุรกิจให้เช่าที่อยู่อาศัยยังไปได้ดี โดยเฉพาะยูนิตที่มีราคาต่ำกว่า 7,000 บาทต่อเดือน
-ออฟฟิศ: ธุรกิจสำนักงานให้เช่า (Office) จัดอยู่ในภาวะ "สาหัส" อัตราค่าเช่าลดลงอย่างมาก โดยบางพื้นที่ที่เคยเช่า 1,000 กว่าบาทต่อตารางเมตร ปัจจุบันสามารถต่อรองได้ที่ 800 บาท
-นิคมอุตสาหกรรม: ภาคอุตสาหกรรม "โตเงียบ ๆ" และมีแนวโน้มที่บริษัทต่างชาติย้ายฐานการผลิตมายังไทยมากขึ้น โดยเฉพาะธุรกิจ Data Center ขนาดใหญ่ที่ตัดสินใจเลือกไทย แม้จะมีข้อจำกัดเรื่องพลังงานสะอาด (Green Energy) แต่บริษัทยังคงเดินหน้าซื้อที่ดินในนิคมอุตสาหกรรมอย่างต่อเนื่อง
ผู้ประกอบการหลายรายกำลังดิ้นรนเพื่อรักษาธุรกิจให้อยู่รอด วิธีการหนึ่งคือการ "Liquidate" (ขาย) ทรัพย์สินส่วนตัว เพื่อนำเงินมาชำระคืนหุ้นกู้ อย่างไรก็ตาม แนวโน้มที่ดีคือ ตลาดหุ้นกู้ในหมวดอสังหาริมทรัพย์เริ่มกลับมาเป็นที่สนใจของนักลงทุนอีกครั้ง และสามารถออกหุ้นกู้ใหม่ได้สำเร็จ แม้จะมีอัตราดอกเบี้ยที่ค่อนข้างสูง (ประมาณ 3%)
สัญญาณการฟื้นตัวที่เห็นในปัจจุบันอยู่ในส่วนของการยอดขาย แต่การรับรู้รายได้จริงจะเกิดในอีก 1-2 ปีข้างหน้า ผู้เชี่ยวชาญแสดงความเป็นห่วงว่า หากผู้ประกอบการเห็นสัญญาณที่ดีในปัจจุบันแล้วพากันเปิดตัวโครงการใหม่ ออกมาพร้อมกันเป็นจำนวนมาก ดังนั้นเชื่อว่าในปี 2569 จะทำให้เกิดภาวะสินค้าล้นตลาดได้อีกครั้ง
"มันเหมือนน้ำในกระถาง มันล้นอยู่ ตอนนี้มันล้นลงไปแล้ว เห็นดินเริ่มแห้ง ๆ แล้ว เฮ้ย! เทกันใหญ่ เทกันอีก ‘ล้นอีก’โดยสถานการณ์ในอนาคตยังขึ้นอยู่กับปัจจัยภายนอก อาทิ นโยบายเศรษฐกิจ ภาษี และสถานการณ์ความมั่นคงระหว่างประเทศ”นายพรนริศ กล่าว
คาดตลาดจะเข้าสู่ช่วง "Second Half Hero" มีโอกาสเติบโตเป็นบวก 10% แต่เจอปัญหาใหญ่ “สินเชื่อโดนปฏิเสธ” พุ่งแตะ 45%
นายสุนทร สถาพร นายกสมาคมธุรกิจบ้านจัดสรร กล่าวว่า ภาคธุรกิจอสังหาริมทรัพย์ส่งสัญญาณฟื้นตัวอย่างมีนัยสำคัญในช่วงครึ่งปีหลังปี 2568 นี้ หลังจากที่เผชิญกับภาวะชะลอตัวอย่างหนักในช่วงครึ่งปีแรก โดยคาดการณ์ว่า ตลาดจะเข้าสู่ช่วง "Second Half Hero" ที่มีโอกาสเติบโตเป็นบวก 10% หลังมาตรการกระตุ้นของภาครัฐเริ่มส่งผลในไตรมาส 3 ทั้งนี้ข้อมูลจากศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ในเครือ ธนาคารอาคารสงเคราะห์(ธอส.) ระบุว่า สถานการณ์ในช่วงครึ่งปีแรกของปี 2568 น่ากังวลอย่างยิ่ง เนื่องจากจำนวนหน่วยที่โอนกรรมสิทธิ์ทั่วประเทศลดลงถึง 13% และมูลค่าลดลง 10% ส่งผลให้ตลาดมีความกังวลสูง เพราะเป็นตัวเลขติดลบเลขสองหลักทั้งในแง่ของหน่วยและมูลค่า
นอกจากนี้ อัตราดูดซับสินค้า (Absorption Rate) ในตลาดก็ลดลงอย่างน่าตกใจ จาก 2.1% ในปี 2567 เหลือเพียง 1.4% ในช่วงครึ่งปีแรกของปี 2568 ซึ่งถือเป็นตัวเลขที่ต่ำที่สุดในรอบ 5 ปี อย่างไรก็ตาม สถานการณ์เริ่มปรับตัวเข้าสู่ "ดุลยภาพ" เนื่องจากผู้ประกอบการลดการผลิตโครงการใหม่ ทำให้สต๊อกสินค้าเดิมเริ่มระบายออก คาดหวังว่า อัตราดูดซับจะกลับมาเกิน 2% ในช่วงครึ่งปีหลัง
สำหรับการฟื้นตัวที่คาดหวังมาจากแรงหนุนของมาตรการรัฐ คือ 1.มาตรการลดหย่อนค่าธรรมเนียมการโอน-จดจำนอง และ 2.การผ่อนคลายเกณฑ์ LTV (สินเชื่อต่อมูลค่าหลักประกัน) ซึ่งมาตรการเหล่านี้เริ่มส่งผลต่อตลาดในไตรมาสที่ 3 นอกจากนี้ ธนาคารอาคารสงเคราะห์ (ธอส.) ยังได้ขยายวงเงินสินเชื่อเพื่อที่อยู่อาศัยที่อัดฉีดเข้าสู่ระบบเป็นประมาณ 240,000 ล้านบาท ในปีนี้ เพิ่มขึ้นจาก 200,000 ล้านบาทในปีที่ผ่านมา ซึ่งเป็นอีกหนึ่งปัจจัยสำคัญที่ช่วยพยุงตลาดในช่วงครึ่งปีหลัง 2568
อย่างไรก็ตามแม้จะมีมาตรการกระตุ้น แต่ปัญหาใหญ่ที่สุดที่ผู้ประกอบการต้องเผชิญคือ อัตราการถูกปฏิเสธสินเชื่อ (Reject Rate) จากธนาคารพาณิชย์ โดยในปี 2567 อัตราการปฏิเสธสินเชื่อโดยรวมอยู่ที่ 40% ในทุกระดับราคา โดยธนาคารพาณิชย์อื่น ๆ มีอัตราการปฏิเสธสูงมากเกือบ 50% สถานการณ์ในไตรมาสที่ 1 ปีนี้ โดยปีนี้อัตราการปฏิเสธยังสูงถึง 45% และลดลงเล็กน้อยในไตรมาสที่ 2 เหลือ 39.8% โดยกลุ่มราคาที่น่าเป็นห่วงที่สุดคือเซกเมนต์ระดับราคา 2 ล้านบาทบวกลบ ซึ่งมีอัตราการปฏิเสธสูงถึง 65-70%
ทั้งนี้ ธอส. มีการจัดการปัญหาดังกล่าวโดยการรับรองลูกค้าที่ถูกปฏิเสธและจับเข้า "โรงเรียนการเงิน" เพื่อให้มีโอกาสได้รับสินเชื่อ และได้เพิ่มการรองรับสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL) จาก 7% เป็น 8% เพื่อช่วยเหลือกลุ่มลูกค้าที่เกือบจะสอบผ่าน
“ปัจจุบัน ตลาดอสังหาริมทรัพย์ไทยยังมีสต๊อกที่อยู่อาศัยรอการขายทั่วประเทศรวมกว่า 300,000 หน่วย คิดเป็นมูลค่ารวมเกือบ 2 ล้านล้านบาท ผู้ประกอบการเริ่มเห็นสัญญาณการเปิดตัวโครงการใหม่เนื่องจากสต๊อกเดิมเริ่มลดลง แต่มีการเตือนให้ผู้ประกอบการระมัดระวัง ‘อย่าเทน้ำเยอะ’ หรือการเปิดตัวโครงการใหม่จำนวนมากเกินไปในปีถัดไป ซึ่งอาจทำให้เกิดภาวะสินค้าล้นตลาดอีกครั้ง”นายสุนทร กล่าว
สำหรับตลาดต่างชาติยังคงเป็นส่วนสำคัญในการซื้อคอนโดมิเนียม โดยคิดเป็นสัดส่วนเฉลี่ยกว่า 10% ทั่วประเทศ โดยกลุ่มลูกค้าหลักที่ซื้อคอนโดมิเนียมในกรุงเทพฯ คือ จีน ไต้หวัน และญี่ปุ่น โดยมีราคาซื้อเฉลี่ยประมาณ 5 ล้านบาท ซึ่งลูกค้าจากเมียนมากำลังมาแรง และมีการซื้อในวอลลุ่มที่มากขึ้น โดยราคาซื้อเฉลี่ยอยู่ที่ 2.6 ล้านบาท โดยมีแรงจูงใจในการรักษาพยาบาลและการเข้ามาทำงานในไทย อย่างไรก็ตาม ลูกค้าชาวรัสเซียไม่ได้เข้ามาในกรุงเทพฯ และปริมณฑล แต่เน้นไปยัง ภูเก็ตและพัทยา เป็นหลัก ผู้ประกอบการจึงต้องปรับตัว – เน้นรายได้หมุนเวียนและ Green Tech
สำหรับผู้ประกอบการถูกแนะนำให้ปรับตัวเพื่อความอยู่รอดอย่างยั่งยืน:
1.ลดภาระหนี้ส่วนตัว: ผู้ประกอบการต้องหาทางเคลียร์ภาระหนี้ที่มีอัตราดอกเบี้ยสูงถึง 5-8% เพื่อลดภาระและสร้างความเบาให้กับธุรกิจ
2.หารายได้หมุนเวียน (Recurring Income): มองหาโอกาสจากตลาด "การเช่าระยะกลาง" (Medium Lease) คือ 6 เดือนบวกลบ ซึ่งกำลังเติบโต โดยมีผู้ประกอบการต่างชาติ เช่น สิงคโปร์และไต้หวัน กำลังเข้ามาสำรวจตลาดเพื่อรองรับกลุ่ม Expat ที่ต้องการทดลองใช้ชีวิตในไทยก่อนตัดสินใจซื้อ
3.มุ่งสู่ความยั่งยืน: พัฒนาโครงการสู่ "Thailand Sustainable Development Home" โดยเน้นเทคโนโลยีที่เป็นมิตรต่อสิ่งแวดล้อม (Green Economy) การลดค่าใช้จ่ายระยะยาวให้กับผู้อยู่อาศัย และใช้เทคโนโลยีการก่อสร้างสมัยใหม่ (เช่น Skeleton Technology) เพื่อลดขยะ (3R: Reduce, Reuse, Recycle) รวมถึงการพัฒนาผลิตภัณฑ์ให้สอดคล้องกับความต้องการ Smart Living ในด้านสุขภาพ ความปลอดภัย และการอนุรักษ์พลังงาน
“มองว่า แม้แหล่งเงินทุนในประเทศจะพร้อม แต่ผู้ประกอบการต้องจัดการบริหารความเสี่ยงภายในองค์กร และเร่งพัฒนาไปสู่เทคโนโลยีสีเขียวเพื่อดึงดูดการร่วมทุนจากต่างชาติ” นายสุนทร กล่าวในที่สุด
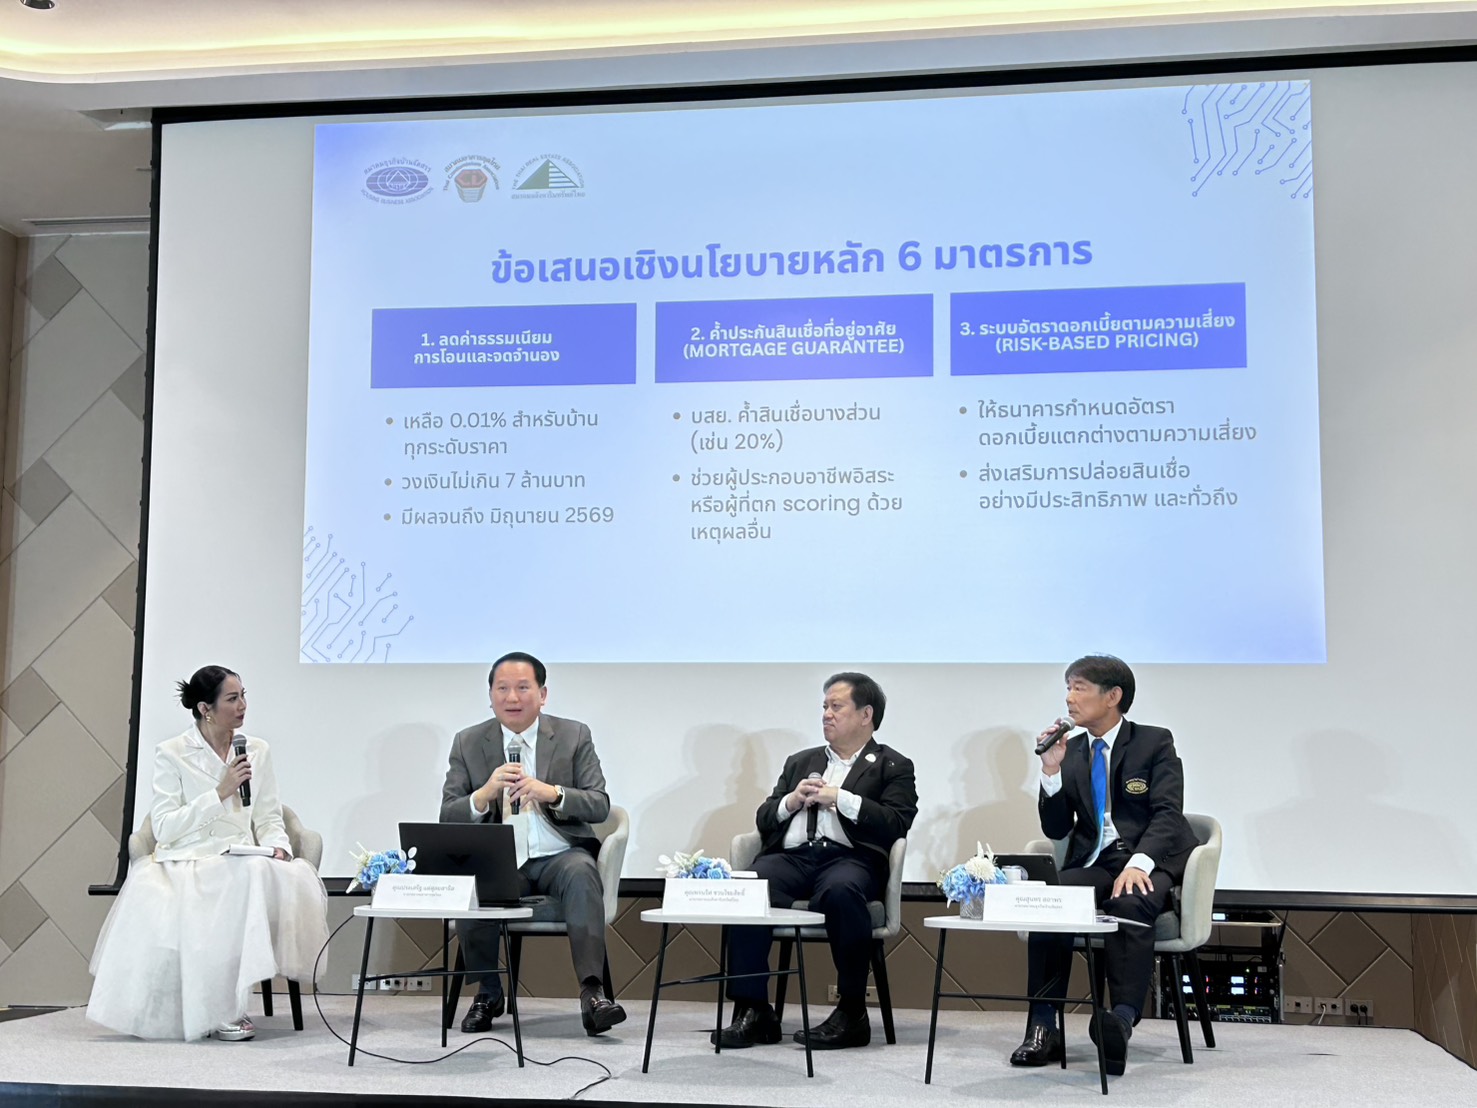
3 สมาคมรุกหนักบีบรัฐบาลเร่งมาตรการกู้ชีพระยะยาว ชงขยายลดค่าธรรมเนียมโอน พร้อมตั้งบริษัทประกันสินเชื่อ ปิดช่องโหว่สินเชื่อรากหญ้า
อย่างไรก็ตาม ทั้ง 3 สมาคมอสังหาฯต่างเสนอ 3 แนวทางหลักไปยังรัฐบาลเพื่อขับเคลื่อนกลไกตลาดและระบบการเงินอย่างยั่งยืน โดยระบุว่า แม้รัฐบาลอาจเน้น "หาบเร่แผงลอย" หรือโครงการกระตุ้นแบบ "คนละครึ่งพลัส" ก่อน แต่การแก้ไขภาคอสังหาฯ ซึ่งเป็น "พี่ใหญ่" ที่ขับเคลื่อนเศรษฐกิจ ยังมีความจำเป็นหากต้องการอยู่บริหารประเทศยาวนาน
ข้อเสนอ 1: ขยายเวลามาตรการลดหย่อนค่าธรรมเนียม
มาตรการลดหย่อนค่าธรรมเนียมการโอนและจดจำนอง ซึ่งผู้ประกอบการเปรียบเสมือน"ยาพาราเซตามอน" ที่ช่วยให้ยอดขายดีขึ้นทันทีเมื่อใช้ ถูกเสนอให้ขยายออกไปจนถึงวันที่ 30 มิถุนายน 2569 ข้อเสนอสำคัญคือการปรับขอบเขตการลดหย่อน โดยขอให้ใช้กับทุกระดับราคา แต่จำกัดการลดหย่อนที่ 7 ล้านบาทแรก เช่น หากซื้อบ้าน 100 ล้านบาท จะได้รับยกเว้นค่าธรรมเนียมสำหรับ 7 ล้านบาทแรก ส่วนที่เกินจะต้องชำระปกติ
-เหตุผลทางการเมือง: การแคปที่ 7 ล้านบาทแรก จะช่วยป้องกันการถูกกล่าวหาว่า "ช่วยเหลือคนรวย" และลดภาระงบประมาณของรัฐบาล
-งบประมาณที่ใช้: หากขยายมาตรการนี้ไปถึงยอดโอนที่เกิน 7 ล้านบาท (ตลาดที่มีโอกาสเติบโตอีกประมาณ 100,000 ล้านบาท) คาดว่าจะใช้งบประมาณเพิ่มขึ้นเพียงประมาณ 3,000 ล้านบาท เท่านั้น ซึ่งถือว่าน้อยมากเมื่อเทียบกับมาตรการเดิม
ข้อเสนอ 2: ตั้งบริษัทประกันสินเชื่อช่วยกลุ่มรากหญ้า
เพื่อแก้ไขปัญหาการเข้าถึงสินเชื่อ โดยเฉพาะกลุ่มผู้มีรายได้น้อย (รากหญ้า) และผู้ประกอบอาชีพอิสระ/รายได้ไม่สม่ำเสมอ (Seasonal) ที่ถูกธนาคารพาณิชย์ปฏิเสธสูงถึง 60-70% ทางสมาคมเสนอให้มีการจัดตั้งโครงสร้างระยะยาวในการทำ "บริษัทประกันสินเชื่อที่อยู่อาศัย" (Market Insurance)
-กลไก: ให้มีการค้ำประกันสินเชื่อประมาณ 20% ของมูลค่าหลักประกัน
-ผลลัพธ์: เมื่อมีการค้ำประกัน 20% ความเสี่ยงของธนาคารจะลดลงเกือบเป็นศูนย์ ทำให้ธนาคารกล้าปล่อยสินเชื่อมากขึ้น โดยเฉพาะในกลุ่มลูกค้าที่ "ตกสกอร์" ด้วยเหตุผลอื่น ๆ
-สถานะปัจจุบัน: ขณะนี้บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม(บสย.) เปิดไฟเขียวให้เฉพาะที่อยู่อาศัยที่ "สร้างรายได้" เท่านั้น เช่น อาคารพาณิชย์ หรือโฮมออฟฟิศ
ข้อเสนอ 3: ใช้บ้านเป็นคลังแสงแก้หนี้นอกระบบ
โดยทั้ง 3 สมาคมได้เน้นย้ำถึงความจำเป็นในการแก้ไขปัญหาหนี้นอกระบบอย่างเร่งด่วน โดยชี้ว่าหนี้นอกระบบ 100,000 บาท สามารถทำให้หนี้ในระบบมูลค่า 1 ล้านบาทเสียได้ ข้อเสนอคือการใช้ “บ้าน” เป็นหลักประกัน (De-Warehouse) เพื่อให้ลูกหนี้สามารถกู้เงินส่วนที่ผ่อนชำระไปแล้ว (เงินต้นลดลงแต่หลักประกันมีมูลค่าเพิ่มขึ้น) ออกมาปิดหนี้นอกระบบ
-อัตราดอกเบี้ย: การกู้เพิ่มนี้ต้องใช้อัตราดอกเบี้ยต่ำเหมือนสินเชื่อบ้านใหม่ ซึ่งอยู่ระดับ 2-3% ไม่ใช่สินเชื่อบ้านแลกเงินที่สูงถึง 5-6%
-ผลกระทบ: ลูกหนี้จะสามารถปลดภาระดอกเบี้ยมหาศาลนอกระบบได้ทันที ทำให้มีกำลังผ่อนชำระหนี้ในระบบได้ต่อเนื่อง
ดอกเบี้ยต่ำสุดรอบหลายปี: ตัวช่วยตลาดทุน
นอกจากนี้ การปรับลดอัตราดอกเบี้ยนโยบายล่าสุด 0.5% ถือว่ามีผลต่อตลาดอย่างชัดเจน
-ตลาดสินเชื่อ: ธนาคารพาณิชย์เริ่มแข่งขันกันปล่อยสินเชื่ออย่างหนัก โดยเฉพาะลูกค้าโปรไฟล์ดี สามารถกู้ซื้อบ้านได้ในอัตราดอกเบี้ย 3 ปีแรกเฉลี่ยเพียง 2.3% หรือบางแห่งเสนอปีแรกแค่ 1.97% ซึ่งเป็นอัตราที่ต่ำมากและไม่เคยเห็นมานาน
ตลาดทุน: การปรับลดดอกเบี้ยครั้งล่าสุดยังทำให้ตลาดตราสารทางการเงินคึกคัก โดยเฉพาะในกลุ่มอสังหาริมทรัพย์ ก่อนหน้านี้การออกหุ้นกู้ทำได้ยาก แต่ปัจจุบันผู้ประกอบการสามารถออกหุ้นกู้รวมมูลค่าหลายหมื่นล้านบาทได้สำเร็จในเวลาอันสั้น