เปิดวิสัยทัศน์ “มหัทธนะ อัมพรพิสิฏฐ์” เอ็มดี ธอส.คนที่ 15 นำทีมผู้บริหารและพนักงาน ร่วมกันขับเคลื่อนองค์กรภายใต้แนวคิด “Beyond Housing Bank : มากกว่าการปล่อยกู้คือเพื่อนคู่คิดเรื่องบ้าน” พร้อมเปลี่ยนผ่าน G H BANK NEXT : Intelligent Sustainable Housing Companion… ก้าวใหม่ ธอส. ทำให้คนไทยมีบ้านอย่างยั่งยืน และมั่นคง ด้วยเทคโนโลยี ทำให้มีบ้านง่ายขึ้น ด้วยดิจิทัล ดาต้า และสนับสนุนเสถียรภาพภาคอสังหาริมทรัพย์ เริ่มจากรากฐานที่แข็งแรงด้วยผลการดำเนินงานที่แข็งแกร่ง สู่อนาคตที่ยั่งยืน โดยการนำGenerative AI, DATA และ DigitalTransformation ยกระดับการทำงานทุกมิติ ผ่าน 5 เสาหลัก
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยว่า จากรากฐานที่มั่นคง สู่อนาคตที่ยั่งยืน ความสำเร็จของ ธอส.ในวันนี้ สะท้อนจากตัวเลขผลการดำเนินงานปี 2568 สามารถปล่อยสินเชื่อใหม่ได้ 247,241 ล้านบาท 232,058 ราย สูงกว่าเป้าหมาย 4.52% ที่ตั้งไว้ 241,780 ล้านบาท ในจำนวนนี้กว่า 50% เป็นสินเชื่อปล่อยใหม่สำหรับกลุ่มผู้มีรายได้น้อยและปานกลาง วงเงินกู้ไม่เกิน 3 ล้านบาท จำนวน 128,573 ราย ส่งผลให้ ณ สิ้นไตรมาสที่ 4/2568 เทียบกับ ณ สิ้นปี 2567ธอส. มีสินเชื่อคงค้างรวมทั้งสิ้น 1,891,091 ล้านบาท เพิ่มขึ้น 5.05% สินทรัพย์รวม 2,009,078 ล้านบาท เพิ่มขึ้น 6.62% และเงินฝากรวม 1,760,602ล้านบาท เพิ่มขึ้น 7.98% ขณะที่หนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) 4.98% ของยอดสินเชื่อรวม เป็นผลจากการแก้ไขหนี้ได้อย่างตรงจุด ด้วยการจัดทำมาตรการช่วยเหลือลูกค้าให้มีภาระในการผ่อนชำระเงินงวดลดลงตามนโยบาย Quick Big Win ของรัฐบาล และ ธอส. มีการตั้งสำรองสูงถึง 155,163 ล้านบาท เพิ่มขึ้น 2.66% หรือคิดเป็นสัดส่วนต่อ NPL ที่ระดับ 164.92% สะท้อนความมั่นคงและความพร้อมในการรองรับการดำเนินงานในอนาคต อัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS Ratio) ณ เดือนพฤศจิกายน 2568 อยู่ที่ 15.70% สูงกว่าอัตราเงินกองทุนขั้นต่ำที่ธนาคารแห่งประเทศไทย (ธปท.) กำหนดไว้ที่8.50%
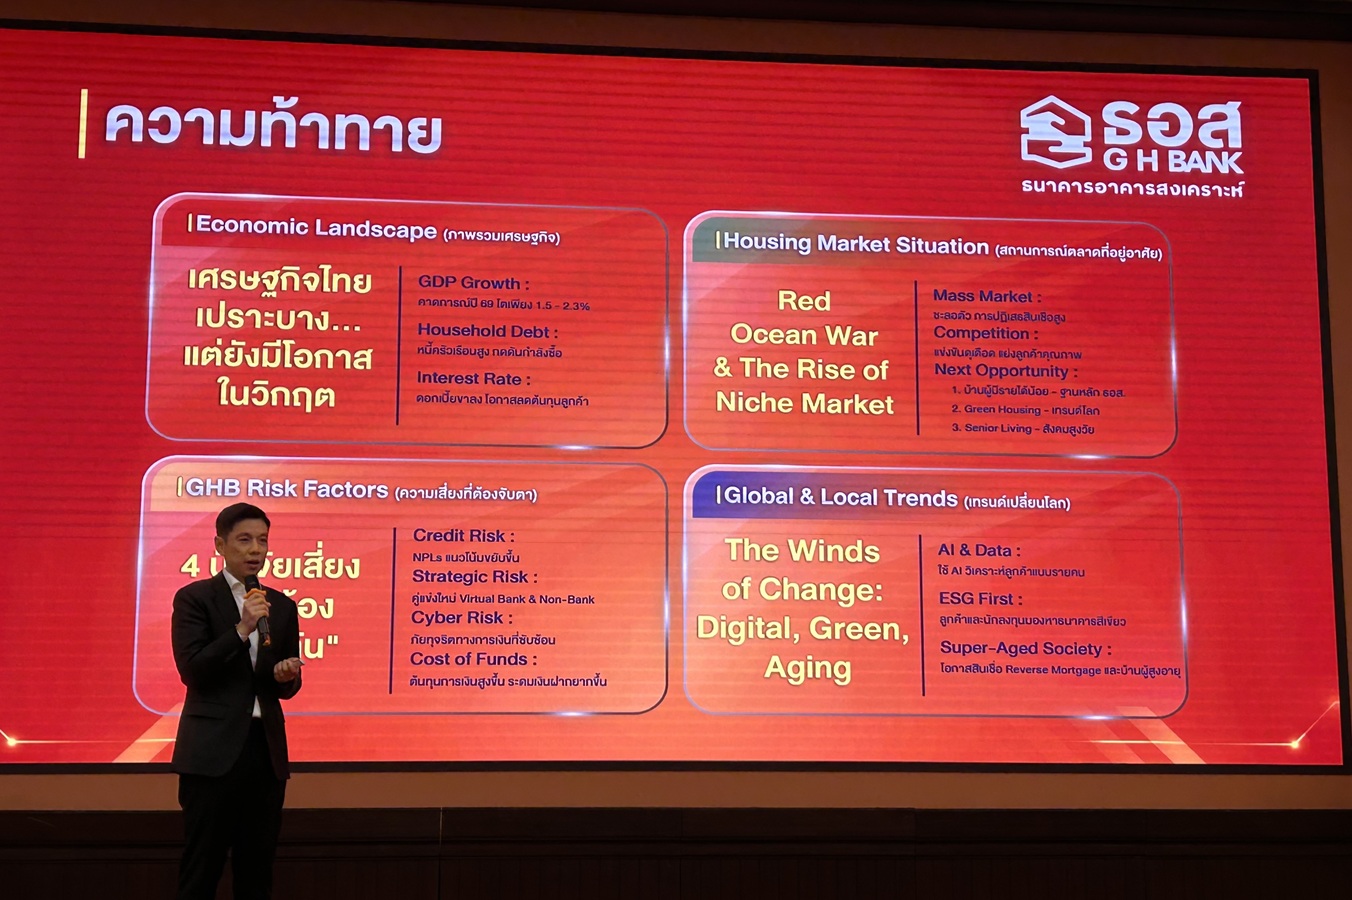
ทั้งนี้มองว่าภาพรวมตลาดอสังหาฯในปี 2569 ยังมีความเปราะบาง เหมือนภาคเศรษฐกิจ ที่ยังมีความท้าทายต่อไป สังเกตได้จากยอดโอนกรรมสิทธิ์ที่ยังไม่กลับไปเท่ากับช่วงก่อนวิกฤติโควิด-19 ได้ ขณะเดียวกันดีมานด์ที่มีความต้องการที่อยู่อาศัยก็ยังมีอยู่อย่างต่อเนื่อง และมีโอกาสที่จะพยุงเพื่อให้คนไทยมีบ้านเป็นของตนเองให้ได้ รวมไปถึงทำให้ความท้าทายหมดไป และความเปราะบางลดลง และทางธอส.เองก็ได้มีการพบปะกับผู้ประกอบการหลายราย ที่ต้องการให้ภาครัฐขยายมาตรการที่ช่วยเหลืออยู่ในปัจจุบันออกไปอีก เพื่อเป็นผลบวกกับภาคธุรกิจอสังหาฯ ทั้งนี้คงต้องรอการพิจารณาจากธนาคารแห่งประเทศไทย(ธปท.)
“สำหรับภาพรวมของภาคอสังหาริมทรัพย์ในปัจจุบัน ธนาคารยอมรับว่าสถานการณ์ยังคงดูซบเซาและมีปริมาณที่อยู่อาศัยคงค้าง (Stock) อยู่ในระดับสูง โดยภาคเอกชนได้มีข้อเรียกร้องให้มีการทบทวนและขยายระยะเวลามาตรการกระตุ้นต่าง ๆ รวมถึงการผ่อนปรนเกณฑ์มาตรการกำกับสินเชื่อเพื่อที่อยู่อาศัย (Loan to Value : LTV)ในมุมมองของธนาคารเห็นว่า หากมีการขยายนโยบายดังกล่าวออกไป จะส่งผลบวกต่อตลาดที่อยู่อาศัยอย่างแน่นอน อย่างไรก็ตาม เรื่องนี้ยังคงต้องรอการพิจารณาและตัดสินใจจากธนาคารแห่งประเทศไทย (ธปท.) ต่อไป โดยคาดการณ์ว่าปีนี้จะเป็นอีกหนึ่งปีที่ท้าทายสำหรับภาคที่อยู่อาศัย เนื่องจากยอดการโอนกรรมสิทธิ์ในปัจจุบันยังไม่สามารถกลับไปสู่ระดับเดียวกับช่วงก่อนเกิดสถานการณ์โควิด-19 ได้ ท่ามกลางความท้าทายดังกล่าว ธนาคารมองว่าความต้องการซื้อที่อยู่อาศัยของคนไทยยังมีอยู่จริง (Real Demand) ดังนั้นกลยุทธ์ของธนาคารในปีนี้จะมุ่งเน้นไปที่การ “เจาะกลุ่มลูกค้าที่มีความต้องการที่แท้จริงและเป็นกลุ่มลูกค้าที่มีคุณภาพ” เพื่อให้ธนาคารสามารถปล่อยสินเชื่อได้อย่างมีประสิทธิภาพและรักษาเสถียรภาพของพอร์ตธุรกิจ นอกจากนี้ ธนาคารยังมีแนวทางในการนำข้อมูลทางเลือกอื่นๆ (Alternative Data) รวมถึงข้อมูลจากธนาคารแห่งประเทศไทยมาประกอบการพิจารณา เพื่อเพิ่มประสิทธิภาพในการประเมินสินเชื่อให้ดียิ่งขึ้นในปีนี้ด้วย“ดร.มหัทธนะ กล่าว
สำหรับปี 2569 ภายใต้บริบทเศรษฐกิจ ทั้งทิศทางอัตราดอกเบี้ยขาลง สถานการณ์ตลาดที่อยู่อาศัย ปัญหาหนี้ครัวเรือนภายในประเทศที่อยู่ในระดับสูง แต่ ธอส. ยังคงยืนหยัดทำหน้าที่เป็นกลไกหลักของภาครัฐในการประคับประคองและขับเคลื่อนเศรษฐกิจ ผ่านภาคอสังหาริมทรัพย์โดยสนับสนุนสินเชื่อที่อยู่อาศัย และเพื่อให้ ธอส.สามารถดำเนินตามพันธกิจ “ทำให้คนไทยมีบ้าน” ได้อย่างสมบูรณ์ ท่ามกลางความท้าทายรอบด้าน ธอส. พร้อมต่อยอดบทบาทองค์กรสู่ “Beyond Housing Bank” ที่ไม่ได้มุ่งเพียงการปล่อยสินเชื่อเพื่อบ้าน แต่ ธอส. คือเพื่อนคู่คิดที่อยู่เคียงข้างกันตั้งแต่วันแรกของการมีบ้าน ดูแลลูกค้าและเติบโตไปด้วยกัน จึงเปลี่ยนผ่านองค์กรสู่ Intelligent Sustainable Housing Companion เพื่อทำให้คนไทยมีบ้านง่ายขึ้น ด้วยดิจิทัล ดาต้า ภายใต้กรอบความเสี่ยงและสนับสนุนเสถียรภาพภาคอสังหาริมทรัพย์ ด้วยการยกระดับการทำงานทุกมิติผ่าน 5 เสาหลัก (5 Strategic Pillars)ประกอบด้วย
เสาหลักที่ 1 Immediate-to-Home ทำทันที ให้มีบ้าน : ลดระยะเวลาและความซับซ้อนในกระบวนการขอสินเชื่อที่อยู่อาศัย ตั้งแต่การเตรียเอกสาร –ยื่นกู้ – ประเมินราคาหลักทรัพย์ - อนุมัติ – จดจำนอง ได้เร็วขึ้น โดยพัฒนาเทคโนโลยีเพื่อให้บริการลูกค้าแบบ End – to – End ภายใต้แนวคิด Faster Easier Limitless เร็วกว่า ง่ายกว่า แบบไร้ขีดจำกัด
เสาหลักที่ 2 Smart Growth ผ่าน Asset Quality Management : บริหารสินทรัพย์เพื่อให้ ธอส. เติบโตอย่างมีคุณภาพ ช่วยทำให้คนไทยมีบ้านได้มากขึ้น ด้วยการใช้ Digital, Data Driven & Innovation การใช้ข้อมูลวิเคราะห์เพื่อช่วยเหลือลูกค้าปรับโครงสร้างหนี้ได้ตรงจุด ป้องกัน NPLการใช้ระบบ NPA Visualization บริหารจัดการทรัพย์ NPA ได้อย่างมีประสิทธิภาพ
เสาหลักที่ 3 Customer Obsession “เข้าใจให้ลึกซึ้ง เข้าถึงด้วยเทคโนโลยี รู้จักลูกค้าผ่านข้อมูล”: ทำให้ธนาคารสามารถพัฒนาผลิตภัณฑ์และบริการได้ตรงตามความต้องการของลูกค้าแบบ Hyper – Personalization โดยใช้ Big Data และAI วิเคราะห์ตัวตนลูกค้าเพื่อส่งมอบบริการที่ “รู้ใจ ถูกที่ ถูกเวลา”สร้างประสบการณ์ที่ดีกว่าให้กับลูกค้า
เสาหลักที่ 4 Digital Transformation : เริ่มจากโครงสร้างพื้นฐานดิจิทัลที่แข็งแกร่ง ปฏิรูปกระบวนการทำงานให้ทันสมัย (Modernize) ลดขั้นตอนการทำงาน (Lean Process) นำเทคโนโลยีอัตโนมัติ (Automation) และ AI เพิ่มประสิทธิภาพการทำงานภายใน ทั้งการตรวจสอบเอกสารประกอบการยื่นขอสินเชื่อ การประเมินความเสี่ยง การดักจับธุรกรรมที่ผิดปกติและระงับบัญชีได้ทันท่วงทีและปลอดภัย (Secure) เพื่อลดต้นทุนการดำเนินงานและสร้างความได้เปรียบทางการแข่งขัน
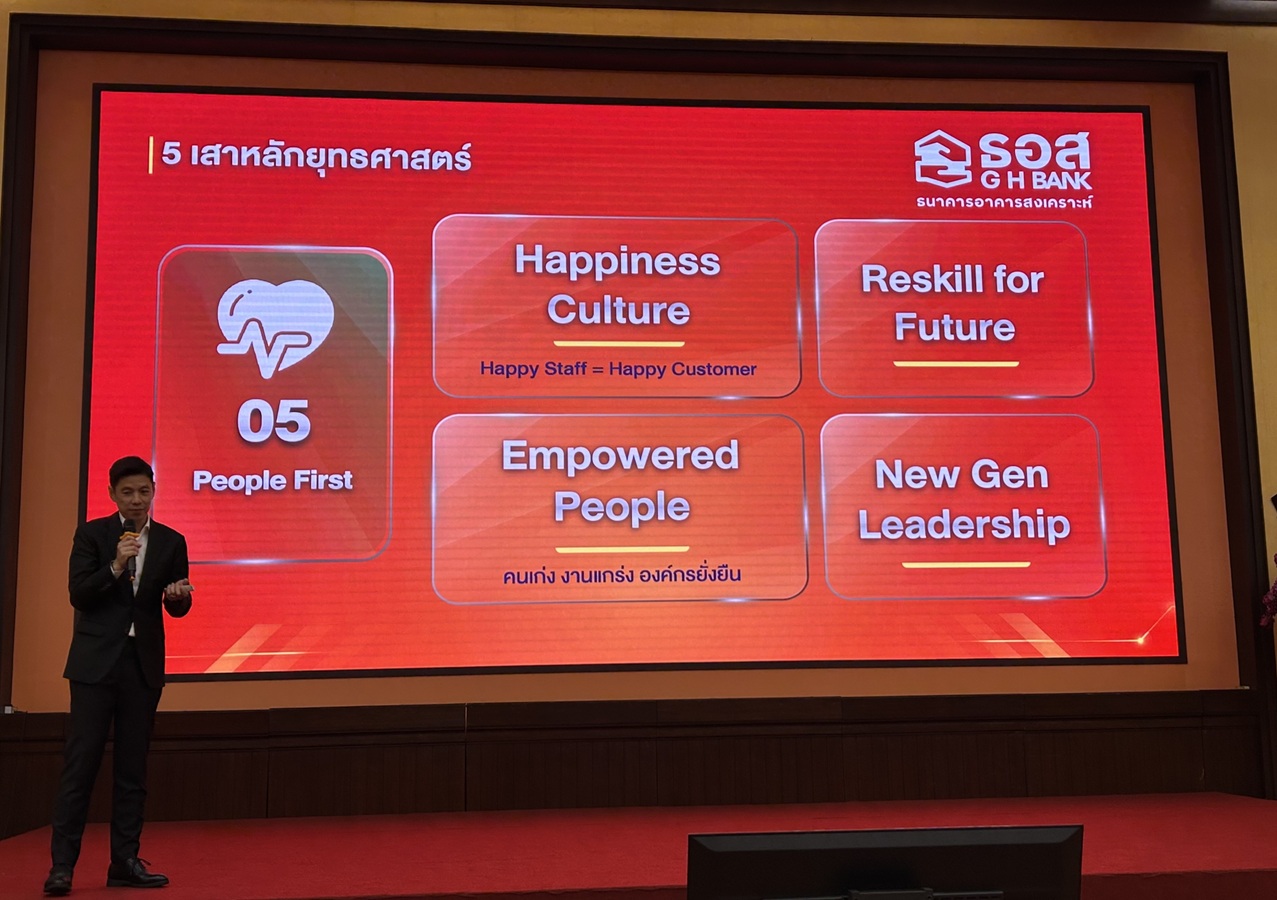
เสาหลักที่ 5 People First : ภายใต้แนวคิด Empower People คนเก่ง งานแกร่ง องค์กรยั่งยืน เพิ่มความสุขและศักยภาพพนักงานเพื่อส่งมอบประสบการณ์ที่ดีกว่าให้ลูกค้า มุ่งพัฒนาองค์กรจากภายใน เพื่อเตรียมคนให้พร้อมสำหรับโลกยุคใหม่ ด้วยการฝึกอบรมทักษะดิจิทัล พร้อมสร้างวัฒนธรรมองค์กรที่อบอุ่นและเปิดกว้างให้คนรุ่นใหม่ได้เป็นผู้นำในโครงการต่าง ๆ มากขึ้น
“ทั้ง 5 เสาหลักนี้ คือ G H BANK NEXT : Intelligent Sustainable Housing Companion ที่จะขับเคลื่อนให้ ธอส. สามารถอัดฉีดเม็ดเงินจากการปล่อยสินเชื่อใหม่ลงสู่ระบบเศรษฐกิจได้ตามเป้าหมาย 242,989 ล้านบาท เพื่อตอกย้ำบทบาทการเป็น “ธนาคารที่ดีที่สุดสำหรับการมีบ้านอย่างยั่งยืน” ให้เกิดขึ้นอย่างเป็นรูปธรรม” ดร.มหัทธนะ กล่าวในที่สุด