
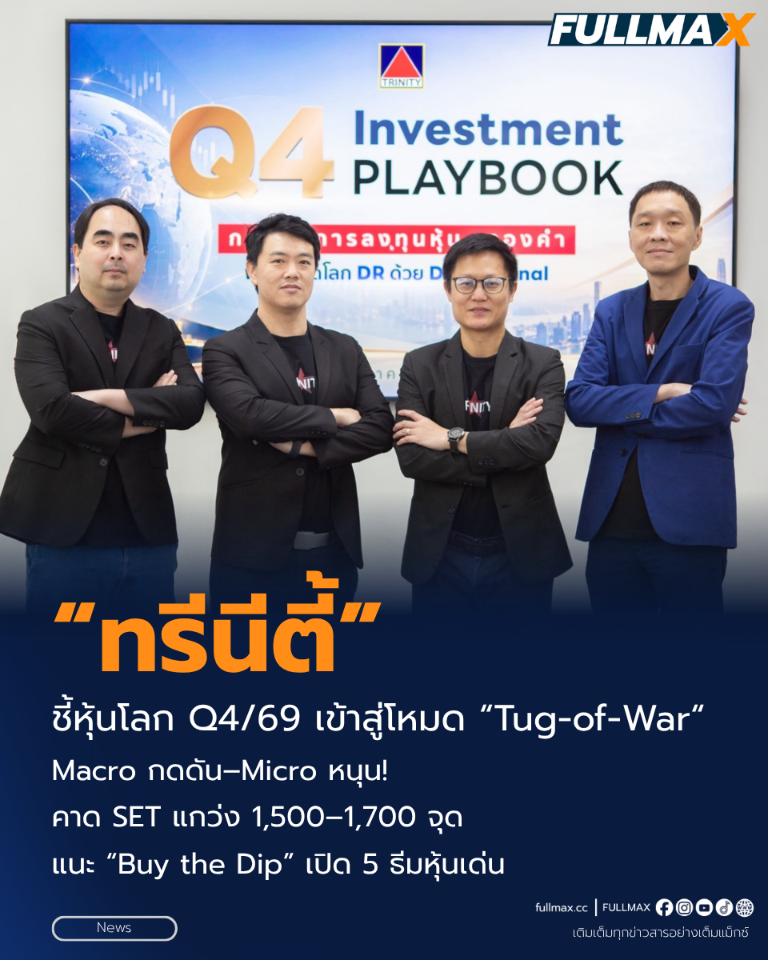
“ทรีนีตี้” ประเมินตลาดหุ้นโลกไตรมาส 4/2569 ยังเผชิญแรงกดดันจากปัจจัยมหภาค (Macro) ทั้งทิศทางดอกเบี้ย Fed ภูมิรัฐศาสตร์ และราคาน้ำมัน ขณะที่ปัจจัยจุลภาค (Micro) โดยเฉพาะแนวโน้มกำไรบริษัทจดทะเบียนยังเป็นแรงประคองตลาด เข้าสู่ภาวะ “Tug-of-War” หรือแรงดึงรั้งระหว่างสองปัจจัย
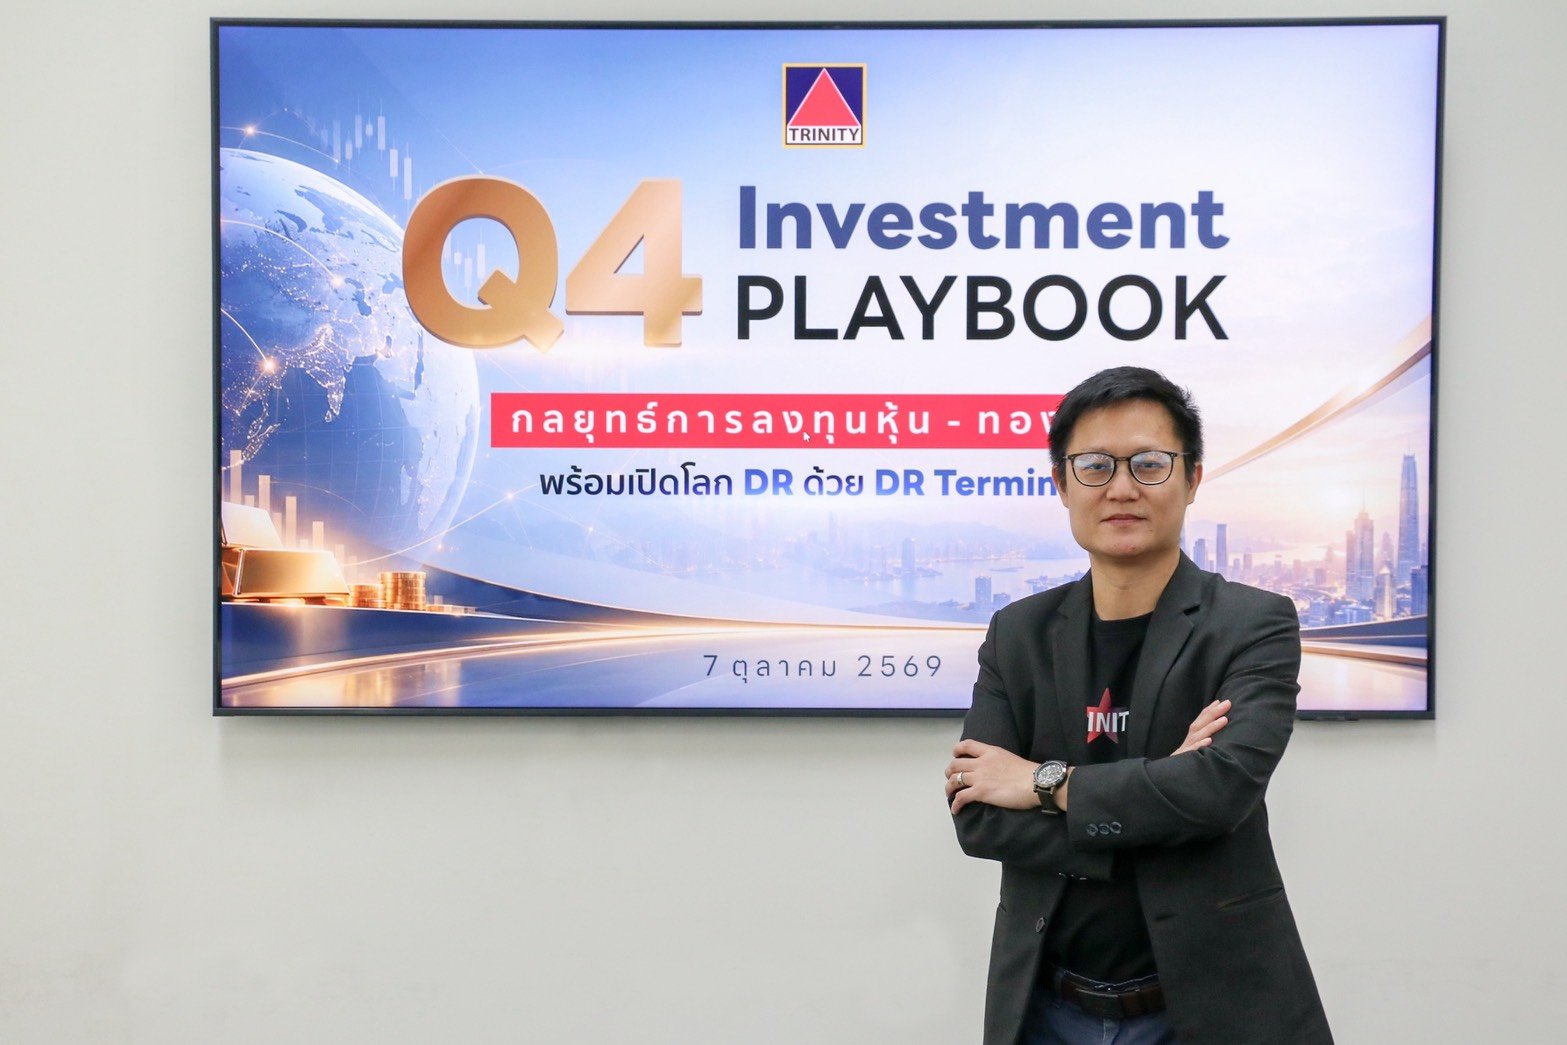
นายณัฐชาต เมฆมาสิน ผู้ช่วยกรรมการผู้จัดการอาวุโส ฝ่ายวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์ ทรีนีตี้ จำกัด เปิดเผยว่า ตลาดหุ้นทั่วโลกในช่วงไตรมาส 4/2569 มีแนวโน้มเคลื่อนไหวผันผวน โดยมีกรอบจำกัดทั้งด้านบวกและด้านลบ จากแรงกดดันของปัจจัยมหภาค ขณะที่แนวโน้มกำไรของบริษัทจดทะเบียนยังช่วยประคองตลาด
ปัจจัย Macro ที่ต้องจับตา ได้แก่ ทิศทางนโยบายการเงินของธนาคารกลางสหรัฐฯ (Fed) หลังปรับขึ้นอัตราดอกเบี้ย 0.25% เป็นครั้งแรกของรอบในช่วงกลางเดือนกันยายน และยังมีโอกาสปรับขึ้นอีกครั้งภายในสิ้นปี ขณะที่เงินเฟ้อยังอยู่เหนือเป้าหมาย 2% รวมถึงความเสี่ยงด้านภูมิรัฐศาสตร์และราคาน้ำมันที่อยู่ในระดับสูง
ทรีนีตี้ระบุว่า จากการศึกษาข้อมูลในอดีต หลัง Fed เริ่มปรับขึ้นดอกเบี้ยครั้งแรกของวงจร ตลาดหุ้นโลกมักเคลื่อนไหวแบบ Sideways ถึงปรับตัวลงในช่วง 1–3 เดือนแรก จากการปรับพอร์ตของนักลงทุนสถาบัน อย่างไรก็ตาม หากการขึ้นดอกเบี้ยเป็นเพียงการปรับนโยบายเข้าสู่ระดับสมดุล (Normalization) และไม่เกิดขึ้นพร้อมภาวะเศรษฐกิจถดถอย ตลาดมีโอกาสกลับมาฟื้นตัวได้
อีกประเด็นที่ต้องจับตาคือ การเลือกตั้งกลางเทอมสหรัฐฯ วันที่ 3 พฤศจิกายน 2569 ซึ่งอาจเพิ่มความผันผวนให้กับตลาดทุนทั่วโลก โดยทรีนีตี้ประเมินกรณีฐานว่าอาจเกิดภาวะ Divided Congress ซึ่งอาจทำให้การผลักดันมาตรการด้านงบประมาณ การลดภาษี หรือการเพิ่มรายจ่ายภาครัฐทำได้ยากขึ้น ขณะเดียวกันประเด็น Government Shutdown และเพดานหนี้สหรัฐฯ อาจกลับมาเป็นความเสี่ยงต่อตลาด
ด้านภูมิรัฐศาสตร์และมาตรการภาษีนำเข้าของสหรัฐฯ คาดว่ายังไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ ขณะที่ความขัดแย้งระหว่างสหรัฐฯ กับอิหร่านมีโอกาสยืดเยื้อ ซึ่งอาจทำให้ราคาน้ำมันทรงตัวในระดับสูง และเป็นแรงกดดันต่อเงินเฟ้อและเศรษฐกิจโลก
Micro ยังหนุน กำไรฟื้นกระจายหลายอุตสาหกรรม
นายณัฐชาต กล่าวว่า ปัจจัย Micro ยังคงเป็นแรงประคองตลาด โดยเฉพาะแนวโน้มการปรับเพิ่มประมาณการกำไรต่อหุ้น (EPS) ที่ยังเป็นบวกและกระจายตัวในหลายอุตสาหกรรม โดยเฉพาะกลุ่มเทคโนโลยีและพลังงาน
สำหรับตลาดหุ้นไทย ในช่วงแรกการปรับเพิ่มประมาณการ EPS มีแรงหนุนจากราคาน้ำมัน แต่ตั้งแต่เดือนสิงหาคมและกันยายนที่ผ่านมา เริ่มเห็นการปรับเพิ่มประมาณการกำไรกระจายไปยังหลายกลุ่มมากขึ้น หลังผลประกอบการไตรมาส 2/2569 ออกมาดีกว่าที่ตลาดคาด รวมถึงหลายบริษัทให้ Guidance ดีกว่าประมาณการของนักวิเคราะห์
แนวโน้มกำไรที่ดีขึ้นยังทำให้ Forward P/E ของตลาดหุ้นโลกและตลาดหุ้นไทยลดลงมาอยู่ต่ำกว่าค่าเฉลี่ย 5 ปี ส่งผลให้ Valuation โดยรวมยังไม่ตึงตัวมาก และช่วยจำกัด Downside ของตลาด
ขณะที่ Implied Equity Risk Premium (ERP) ของตลาดหุ้นไทยล่าสุดอยู่ที่ประมาณ 5.8% สูงกว่าค่าเฉลี่ยระยะยาวที่ 4.0% สะท้อนว่าตลาดหุ้นไทยยังมี Risk Premium ในระดับสูง โดยทรีนีตี้มองว่าช่วงที่ ERP สูงกว่า 4% ผลตอบแทน SET ในช่วง 1–2 ไตรมาสถัดไปในอดีตมีค่าเฉลี่ยเป็นบวก
ส่วน Real Policy Rate หรืออัตราดอกเบี้ยนโยบายที่แท้จริง ปัจจุบันอยู่ที่ประมาณ -1.0% ถึง -1.9% ซึ่งทรีนีตี้มองว่าเป็นอีกปัจจัยที่ช่วยสนับสนุน Risk Appetite และพฤติกรรมแสวงหาผลตอบแทนของนักลงทุนในประเทศ แต่ต้องจับตาเงินเฟ้อ หาก CPI เร่งตัวแตะ 4% หรือสูงกว่า อาจทำให้ Real Policy Rate ติดลบมากเกินระดับที่เหมาะสม
นอกจากนี้ Market Breadth ซึ่งสะท้อนความกว้างและความแข็งแกร่งของตลาดยังไม่ทำจุดต่ำใหม่ แม้ SET จะทำจุดต่ำใหม่ในช่วงที่ผ่านมา สะท้อนว่าความแข็งแกร่งของราคาหุ้นเริ่มกระจายไปยังหลายอุตสาหกรรม และตลาดพึ่งพาหุ้นขนาดใหญ่เพียงไม่กี่ตัวลดลง
ทรีนีตี้ให้กรอบ SET 1,500–1,700 จุด
ทรีนีตี้ประเมิน SET Index ด้วย PE Model โดยกำหนด Forward P/E 3 กรณี ได้แก่
* กรณีดี 15.9 เท่า ให้เป้าหมาย SET ที่ 1,750 จุด
* กรณีฐาน 14.8 เท่า ให้เป้าหมาย SET ที่ 1,630 จุด
* กรณีแย่ 13.8 เท่า ให้เป้าหมาย SET ที่ 1,510 จุด
จากคาดการณ์ EPS ปี 2569 ของ Bloomberg Consensus ที่ประมาณ 110 บาท และ SET ปัจจุบันบริเวณ 1,580 จุด ทรีนีตี้มองว่าตลาดยังไม่ได้อยู่ในระดับ Valuation ที่ตึงตัวมากเกินไป
อย่างไรก็ตาม หากไตรมาส 4 เกิดปัจจัยมหภาคที่สร้างความกังวลจนเกิด Panic Sell ดัชนีมีโอกาสลงมาทดสอบบริเวณ 1,500 จุด แต่คาดว่าไม่น่าจะหลุดกรอบดังกล่าว
ขณะที่ Upside ก็มีข้อจำกัด เนื่องจาก Earnings Yield Gap (EYG) และ Dividend Yield Gap (DYG) เมื่อเทียบกับผลตอบแทนพันธบัตร ปรับลงมาต่ำกว่าค่าเฉลี่ย 5 ปีแล้ว สะท้อนว่าความน่าสนใจของหุ้นเมื่อเทียบกับพันธบัตรลดลง
ทรีนีตี้จึงประเมินกรอบการเคลื่อนไหวของ SET ในช่วงที่เหลือของปีที่ 1,500–1,700 จุด
เปิด 5 ธีมหุ้นเด่น Q4/69 เน้น “Bottom Fishing”
สำหรับกลยุทธ์ลงทุนไตรมาส 4 ทรีนีตี้แนะนำใช้กลยุทธ์ “Bottom Fishing” หรือ “Buy the Dip” มากกว่าการไล่ซื้อหุ้นในช่วงตลาดขาขึ้น โดยรอจังหวะตลาดเกิด Panic Sell จากปัจจัย Macro แล้วทยอยสะสมหุ้นพื้นฐานดี พร้อมเน้น Sector Rotation และ Stock Selection
5 ธีมหุ้นที่น่าสนใจ ได้แก่
1.กลุ่มปศุสัตว์
ราคาสุกรและไก่เนื้อมีแนวโน้มฟื้นตัว ขณะที่ราคาข้าวโพดเลี้ยงสัตว์ลดลง ช่วยลดต้นทุนอาหารสัตว์
หุ้นเด่น: BTG, TFG
2.กลุ่มท่องเที่ยว
เข้าสู่ High Season ในไตรมาส 4 คาดจำนวนนักท่องเที่ยวและรายได้ท่องเที่ยวฟื้นตัว ขณะที่ราคาหุ้นยัง Laggard SET ตั้งแต่ต้นปีประมาณ 20%
หุ้นเด่น: AWC, ERW
3.กลุ่มค้าปลีก
รับอานิสงส์การจับจ่ายใช้สอยช่วงปลายปี รวมถึงมาตรการช่วยเหลือค่าครองชีพของภาครัฐที่ช่วยเพิ่มกำลังซื้อ
หุ้นเด่น: CRC, COM7
4.กลุ่มสินค้าเกษตรแปรรูป
มีโอกาสได้รับประโยชน์จากความเสี่ยงปรากฏการณ์ Super El Niño ซึ่งอาจทำให้ผลผลิตสินค้าเกษตรบางประเภทตึงตัว และราคาสินค้าเกษตรปรับตัวสูงขึ้น
หุ้นเด่น: STA, TVO
5.กลุ่มรับประโยชน์จาก FDI
ได้แรงหนุนจากกระแสการลงทุนโดยตรงจากต่างประเทศ การกระจายฐานการผลิต และการลงทุน Data Center ในเอเชียตะวันออกเฉียงใต้ ซึ่งเป็นบวกต่อธุรกิจนิคมอุตสาหกรรมและก่อสร้าง
หุ้นเด่น: AMATA, STECON
สรุป: Q4/69 ตลาดหุ้นยังอยู่ในเกม “Tug-of-War” ระหว่าง Macro ที่กดดันกับ Micro ที่ช่วยประคอง ท่ามกลาง Valuation ที่ยังมีปัจจัยหนุน แต่ Upside ไม่ได้เปิดกว้างมากนัก กลยุทธ์จึงเน้น “รอจังหวะย่อ ไม่ไล่ราคา” ใช้ Panic Sell เป็นจังหวะสะสม และหมุนกลุ่มลงทุนตามปัจจัยพื้นฐาน