
เมื่อโลกเดินหน้าสู่ Net Zero ธุรกิจต้องลงทุนมหาศาลเพื่อปรับตัว ตั้งแต่เปลี่ยนเครื่องจักร ระบบพลังงาน และกระบวนการผลิต ไปจนถึงอาคาร ระบบขนส่ง และโครงสร้างพื้นฐานที่ใช้งานกันมานาน
ทั้งหมดนี้มีต้นทุน และต้องมีแหล่งเงินทุนรองรับ
Green Finance จึงเติบโตขึ้นอย่างรวดเร็วในช่วงเกือบสองทศวรรษที่ผ่านมา แต่สำหรับอุตสาหกรรมเดิม โดยเฉพาะเหล็ก ปูนซีเมนต์ เคมีภัณฑ์ โรงกลั่น และการขนส่งหนัก การให้เงินทุนเฉพาะกิจกรรมที่เขียวอยู่แล้วอาจไม่เพียงพอ เพราะธุรกิจจำนวนมากยังไปถึงสีเขียวไม่ได้ในวันนี้ แต่ต้องใช้เงินเพื่อเดินไปถึงจุดนั้น
จาก Green Bond สู่ตลาดระดับล้านล้านดอลลาร์สหรัฐฯ
Green Bond เริ่มเป็นที่รู้จักในช่วงปลายทศวรรษ 2000 เมื่อ European Investment Bank ออก Climate Awareness Bond ในปี 2007 และ World Bank ออก Green Bond ในปี 2008 เงินที่ระดมได้ถูกนำไปใช้กับโครงการด้านสิ่งแวดล้อม เช่น พลังงานหมุนเวียน ระบบขนส่งสะอาด และการเพิ่มประสิทธิภาพการใช้พลังงาน
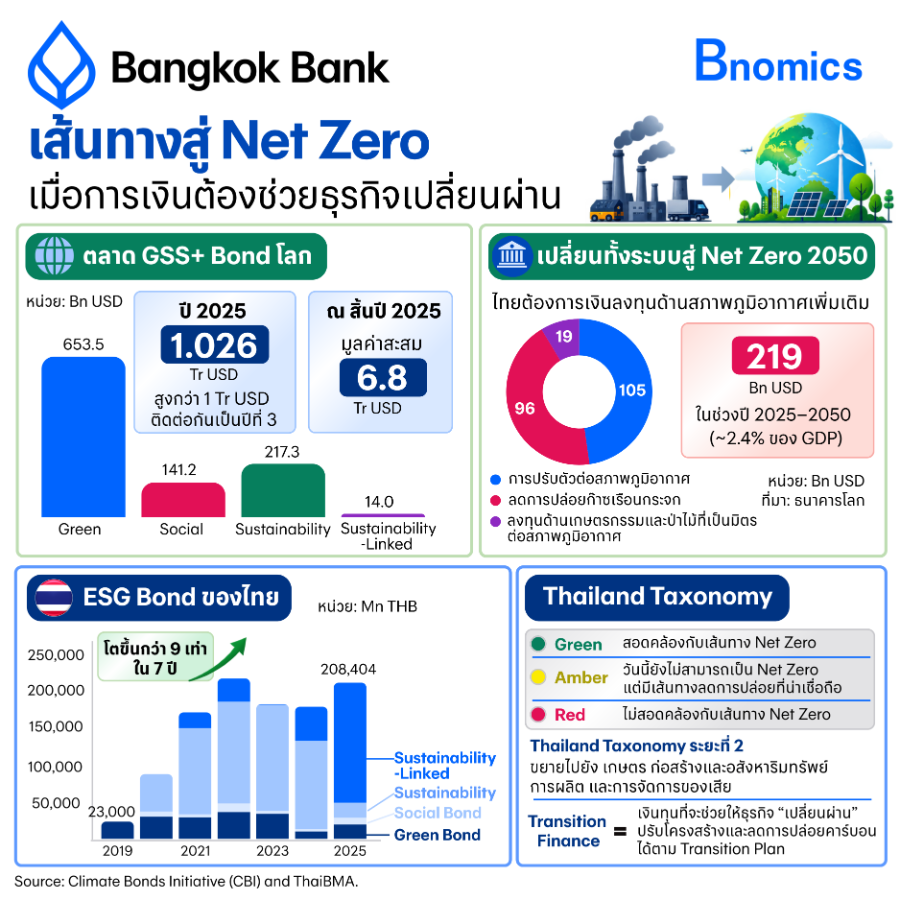
จากตลาดขนาดเล็กในวันนั้น Sustainable Finance เติบโตขึ้นอย่างมาก โดย Climate Bonds Initiative ระบุว่า ปี 2025 การออกตราสาร Green, Social, Sustainability และ Sustainability-Linked หรือ GSS+ ที่สอดคล้องกับเกณฑ์ของ CBI มีมูลค่ารวม 1.026 ล้านล้านดอลลาร์สหรัฐฯ ทำให้ตลาดมีมูลค่าการออกมากกว่า 1 ล้านล้านดอลลาร์ต่อปีติดต่อกันเป็นปีที่ 3 ขณะที่มูลค่าสะสมแตะ 6.8 ล้านล้านดอลลาร์สหรัฐฯ
Green Bond ยังเป็นส่วนใหญ่ของตลาด โดยมีการออกประมาณ 653.5 พันล้านดอลลาร์สหรัฐฯ หรือ 64% ของ GSS+ ในปี 2025
แต่เงินทุนเหล่านี้กระจายตัวไม่เท่ากัน
ICE Climate พบว่า ยุโรปยังเป็นตลาด Sustainable Bond ขนาดใหญ่ ขณะที่จีนขึ้นมาเป็นประเทศที่มีการออกมากที่สุดในปี 2025 ด้วยมูลค่าประมาณ 177 พันล้านดอลลาร์สหรัฐฯ และส่วนใหญ่เป็น Green Bond
เงินจำนวนมากไหลเข้าสู่กิจกรรมที่สามารถระบุความเป็น “สีเขียว” ได้ค่อนข้างชัดเจน ขณะที่ Transition Bond ซึ่งออกแบบมาเพื่อช่วยกิจกรรมที่อยู่ระหว่างการเปลี่ยนผ่าน ยังมีขนาดเล็กกว่ามาก
เพราะโลกไม่ได้มีแค่ “ธุรกิจสีเขียว”
แม้ Green Bond จะเติบโตอย่างมาก แต่ในระบบเศรษฐกิจยังมีหลายอุตสาหกรรมที่ไม่สามารถลดการปล่อยก๊าซเรือนกระจกได้ในเวลาอันสั้น โดยเฉพาะการผลิตเหล็ก ปูนซีเมนต์ เคมีภัณฑ์ การบิน การเดินเรือ และอุตสาหกรรมหนัก ซึ่งยังมีบทบาทสำคัญต่อการผลิต การค้า และโครงสร้างพื้นฐานของโลก
อุตสาหกรรมเหล่านี้จำนวนหนึ่งถูกจัดอยู่ในกลุ่ม Hard-to-Abate Sectors เนื่องจากการลดการปล่อยต้องอาศัยการเปลี่ยนเทคโนโลยี เชื้อเพลิง เครื่องจักร หรือกระบวนการผลิต และมักต้องใช้เงินลงทุนสูง หากเงินทุนด้านสิ่งแวดล้อมมุ่งไปเฉพาะกิจกรรมที่ผ่านเกณฑ์ Green อยู่แล้ว ธุรกิจที่ยังปล่อยคาร์บอนสูงอาจเข้าถึงเงินทุนเพื่อปรับตัวได้ยาก ทั้งที่เป็นกลุ่มที่ต้องลงทุนเพื่อเปลี่ยนผ่านมากที่สุด
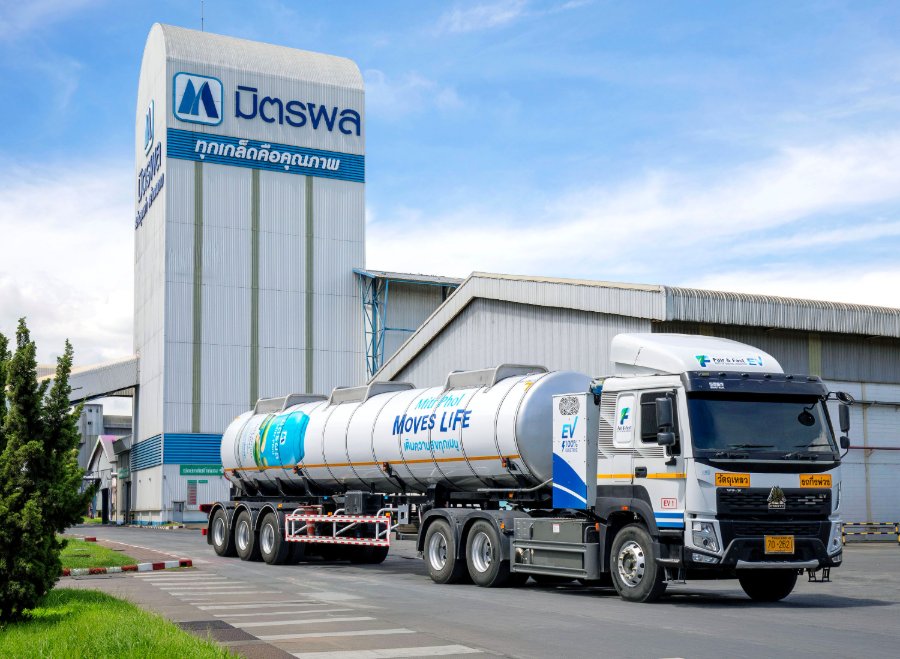
Transition Financeจึงเข้ามาช่วยเติมช่องว่างนี้ โดยสนับสนุนเงินทุนให้ธุรกิจที่ยังไม่สามารถไปถึง Net Zero ได้ทันที นำไปลงทุนลดการปล่อยก๊าซเรือนกระจก เช่น ปรับปรุงกระบวนการผลิต เพิ่มประสิทธิภาพการใช้พลังงาน เปลี่ยนเชื้อเพลิง หรือใช้เทคโนโลยีที่ปล่อยคาร์บอนต่ำลง
การเปิดทางให้ธุรกิจเหล่านี้เข้าถึงเงินทุนจำเป็นต้องมาพร้อมกับ Transition Plan ที่น่าเชื่อถือ มีเป้าหมายและตัวชี้วัดที่สามารถติดตามได้ เพื่อให้เห็นว่าเงินทุนที่ได้รับนำไปสู่การลดการปล่อยจริง และลดความเสี่ยงที่คำว่า “Transition” จะถูกนำไปใช้กับกิจกรรมที่ไม่ได้ช่วยให้ธุรกิจเดินไปสู่เศรษฐกิจคาร์บอนต่ำอย่างแท้จริง
สำหรับไทย การไปถึง Net Zero ยังต้องใช้เงินอีกมาก
World Bank ประเมินใน Thailand Country Climate and Development Report ว่า ไทยต้องการเงินลงทุนเพิ่มเติมประมาณ 219 พันล้านดอลลาร์สหรัฐฯ ในช่วง 25 ปีข้างหน้า ในรูปมูลค่าปัจจุบันสุทธิ หรือคิดเป็นประมาณ 2.4% ของ GDP
ในจำนวนนี้ประมาณ 105 พันล้านดอลลาร์เป็นการลงทุนด้าน Climate Adaptation ขณะที่ประมาณ 96 พันล้านดอลลาร์ใช้สำหรับการลดการปล่อยก๊าซเรือนกระจก และอีกราว 19 พันล้านดอลลาร์เกี่ยวข้องกับเกษตรและป่าไม้
ขนาดเงินลงทุนดังกล่าวทำให้เห็นว่า ภาครัฐเพียงฝ่ายเดียวคงไม่สามารถรับภาระทั้งหมดได้ ดังนั้น การดึงเงินจากธนาคาร นักลงทุน และตลาดทุนเข้าสู่การเปลี่ยนผ่านจึงเป็นส่วนสำคัญของ Net Zero ของไทย
ตลาด ESG Bond ไทยกำลังเปลี่ยนตาม
ตลาดตราสารหนี้เพื่อความยั่งยืนของไทยขยายตัวค่อนข้างเร็ว จากมูลค่าการออก ESG Bond ประมาณ 23,000 ล้านบาทในปี 2019 เพิ่มเป็น 208,404 ล้านบาทในปี 2025 หรือประมาณ 9 เท่า โดยในปี 2025 Sustainability-Linked Bond หรือ SLB มีมูลค่าการออกถึง 160,234 ล้านบาท หรือประมาณ 77% ของ ESG Bond ที่ออกในปีนั้น
SLB มีลักษณะต่างจาก Green Bond เพราะเงินที่ระดมได้ไม่จำเป็นต้องนำไปใช้กับโครงการสีเขียวโครงการใดโครงการหนึ่ง แต่เงื่อนไขทางการเงินของตราสารจะเชื่อมโยงกับตัวชี้วัดและเป้าหมายด้านความยั่งยืนของผู้ออก ทำให้แนวคิด Sustainable Finance ขยับจาก “หาเงินให้โครงการสีเขียว” ไปสู่ “ใช้การเงินสร้างแรงจูงใจให้ทั้งองค์กรเปลี่ยน”
Thailand Taxonomy: เมื่อการเปลี่ยนผ่านต้องมีภาษากลาง
เมื่อเงินทุนต้องเข้าไปช่วยธุรกิจที่อยู่ “ระหว่างทาง” เราจะรู้ได้อย่างไรว่าธุรกิจกำลังเปลี่ยนจริง
Thailand Taxonomy จึงเข้ามาทำหน้าที่เป็นกรอบอ้างอิงสำหรับจำแนกกิจกรรมทางเศรษฐกิจตามความสอดคล้องกับเป้าหมายด้านสิ่งแวดล้อม โดยมีการแบ่งกิจกรรมออกเป็น 3 กลุ่มหลัก
Green — กิจกรรมที่สอดคล้องหรือใกล้เคียงกับเส้นทาง Net Zero
Amber — กิจกรรมที่วันนี้ยังไม่สามารถบรรลุ Net Zero แต่สามารถปรับตัวตามเส้นทางลดการปล่อยที่น่าเชื่อถือ
Red — กิจกรรมที่ไม่สอดคล้องกับเส้นทาง Net Zero และไม่สามารถปรับให้สอดคล้องได้ในกรอบที่กำหนด
กลุ่ม Amberมีความสำคัญมากต่อ Transition Finance เพราะเศรษฐกิจไม่สามารถเปลี่ยนจาก Brown เป็น Green ได้ทันที แต่ Amber ก็ไม่ได้หมายความว่าธุรกิจสามารถอยู่ในสถานะ “กำลังเปลี่ยนผ่าน” ได้ตลอดไป โดยกรอบ Taxonomy กำหนด sunset date สำหรับกิจกรรม Amber ในปี 2040
จาก Green Finance สู่ Finance for Transition
ตลอดเกือบสองทศวรรษที่ผ่านมา Green Finance ช่วยให้เงินทุนไหลเข้าสู่พลังงานสะอาดและโครงการสีเขียวมากขึ้น แต่การเดินไปสู่ Net Zero ยังต้องเปลี่ยนโรงงาน เครื่องจักร และกระบวนการผลิตที่มีอยู่แล้ว ซึ่งต้องใช้ทั้งเทคโนโลยี เวลา และเงินลงทุน
Transition Finance จึงเข้ามามีบทบาทมากขึ้น เพื่อช่วยให้ธุรกิจที่ยังไม่เขียวสามารถลงทุนเพื่อลดการปล่อยได้ โดยต้องมีแผนและมาตรฐานที่ชัดเจน เพื่อให้มั่นใจว่าเงินที่ใช้สร้างการเปลี่ยนแปลงได้จริง
สำหรับไทยที่ยังต้องการเงินลงทุนด้าน Climate Change อีกกว่า 219 พันล้านดอลลาร์สหรัฐฯ ในช่วง 25 ปีข้างหน้า ภาคการเงินจึงมีบทบาทมากกว่าการสนับสนุนโครงการสีเขียว แต่ยังต้องช่วยให้ธุรกิจเดิมสามารถเปลี่ยนผ่านได้ด้วย
เพราะต่อให้ธุรกิจอยากเปลี่ยนและมีเทคโนโลยีพร้อม หากเข้าไม่ถึงเงินทุน การเปลี่ยนผ่านก็เกิดขึ้นได้ยาก