
จีดีพีไตรมาส 3/2569 ขยายตัว 2.9%YoY จากการลงทุนภาคเอกชนและการส่งออกที่เติบโตสูงตาม AI Cycle อีกทั้งการปรับปรุง MPI ใหม่ทำให้จีดีพีฝั่งอุปสงค์และอุปทานสอดคล้องกันมากขึ้น
สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) รายงานตัวเลขการเติบโตทางเศรษฐกิจในไตรมาสที่ 3/69 ขยายตัว 2.9%YoY เร่งขึ้นจากไตรมาสก่อนที่ 2.1%YoY และเมื่อเทียบกับไตรมาสก่อนหน้าขยายตัว 0.3%QoQSA โดยมีปัจจัยหลักจาก
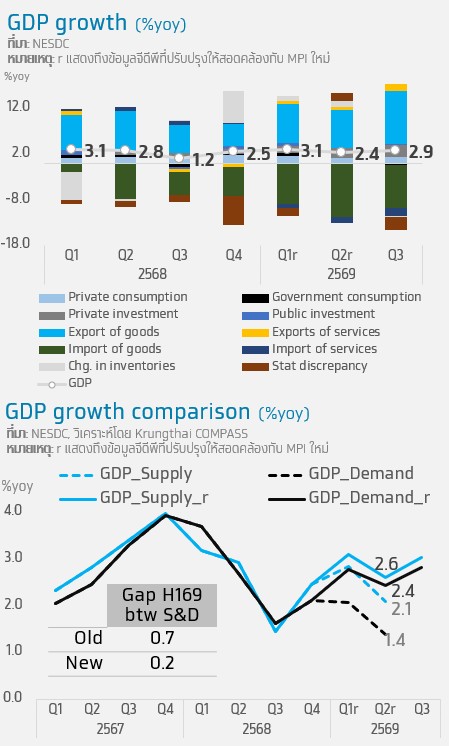
• การลงทุนภาคเอกชนที่ขยายตัว 2%YoY สูงสุด ในรอบ 55 ไตรมาส โดยเฉพาะในหมวดเครื่องจักรและเครื่องมือที่เร่งตัว 20.5%YoY ตามเทรนด์การลงทุนในอุตสาหกรรม AI และ Data center ขณะที่หมวดการก่อสร้างอยู่ที่-0.5%YoY กลับมาหดตัวครั้งแรกในรอบ 1 ปี โดยหดตัวในทุกหมวดย่อย ทั้งที่อยู่อาศัย อาคารพาณิชย์และโรงงาน
• การส่งออกสินค้าขยายตัว 5%YoY เทียบจาก 13.8%YoY ในไตรมาสก่อน ขณะที่การนำเข้าสินค้าโต 17.1%YoY ชะลอจาก 20.6%YoY ในไตรมาสก่อน ทำให้เมื่อหักผลของการนำเข้าแล้ว สัดส่วนการเติบโตของจีดีพีที่มาจากการส่งออก (Net Exports) พลิกกลับมาเป็นบวกที่ 2.3pp จาก -3.3pp ในไตรมาสก่อน
• การบริโภคภาคเอกชนขยายตัว 5%YoY เทียบกับไตรมาสก่อนที่ 2.1%YoY โดยการใช้จ่ายในหมวดสินค้าคงทนเร่งตัว 20.9%YoY จาก 12.3%YoY ในไตรมาสก่อน ตามยอดขายรถยนต์นั่งส่วนบุคคลโดยเฉพาะ EV ขณะที่หมวดบริการขยายตัว 0.8%YoY ชะลอลงจาก 1.2%YoY ในไตรมาสก่อน ตามการใช้จ่ายในหมวดโรงแรมและร้านอาหารที่ขะลอลง สอดคล้องกับกิจกรรมการท่องเที่ยวในไทยแผ่วลง จากแรงกดดันของภาวะสงครามที่ส่งผลให้ราคาสินค้าและบริการปรับตัวสูงขึ้น
• นอกจากนี้ สศช. ปรับปรุงข้อมูลเศรษฐกิจให้สอดคล้อง MPI ใหม่ โดยช่องว่างระหว่างจีดีพีด้านอุปสงค์และอุปทานใน 1H69 ลดลงจาก 0.7pp เหลือ 0.2pp โดยจีดีพีฝั่งอุปทานปรับขึ้นเฉลี่ยราว 0.35pp สอดคล้องกับ MPI ใหม่ ซึ่งครอบคลุมสินค้าอิเล็กทรอนิกส์มากขึ้น
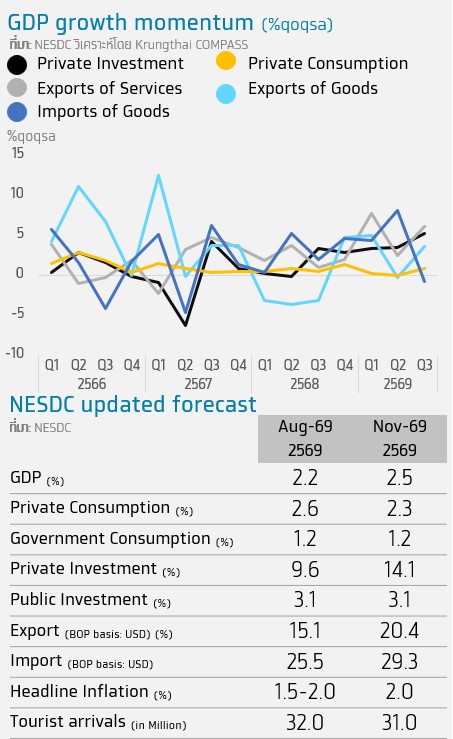
เศรษฐกิจไทยในไตรมาส 3/69 โต 0.3%QoQSA จากไตรมาสก่อนที่ไม่ขยายตัว โดยมีประเด็นที่สำคัญ ดังนี้
• การบริโภคภาคเอกชนขยายตัว 9%QoQSA จาก 0.0%QoQSA ในไตรมาสก่อนหน้าสอดคล้องกับดัชนีความเชื่อมั่นผู้บริโภคที่ปรับตัวดีขึ้นมาอยู่ที่ระดับ 52.4 จากระดับ 50.3 ในไตรมาสก่อน ส่วนหนึ่งจากการใช้จ่ายเพื่อซื้อยานพาหนะที่ขยายตัวสูง 7.9%QoQSA เร่งขึ้นจาก 3.7%QoQSA ในไตรมาสก่อน
• การส่งออกบริการขยายตัว 6%QoQSA กลับมาเป็นบวกหลังจากที่หดตัว 0.3%QoQSA ในไตรมาสก่อน ตามจำนวนนักท่องเที่ยวต่างชาติที่เพิ่มขึ้น 4.4%QoQ จากไตรมาสก่อนหน้า สอดคล้องกับรายรับด้านการท่องเที่ยวในรูปเงินบาทที่ขยายตัว 0.2%QoQSA จาก -5.5%QoQSA ในไตรมาสก่อน ด้วยผลของสถานการณ์ในตะวันออกกลางที่ผ่อนคลายในช่วงดังกล่าว
• การส่งออกสินค้าขยายตัว 1%QoQSA ขณะที่การนำเข้าสินค้าหดตัว 0.8%QoQSA แม้การนำเข้ารวมจะหดตัว แต่ในส่วนของสินค้าทุนยังขยายตัวสูง ส่วนหนึ่งจากการพึ่งพา Import content เพื่อผลิตสินค้าส่งออกและการลงทุนกลุ่ม Data center ที่อยู่ในระดับสูง สอดคล้องกับการลงทุนภาคเอกชนขยายตัว 5.3%QoQSA เติบโตต่อเนื่องเป็นไตรมาสที่ 5 ตามการลงทุนในหมวดเครื่องจักรและเครื่องมือ
• สศช. ปรับประมาณการเศรษฐกิจไทยปี 69 ขึ้นเป็น 2.5% จากเดิมคาดไว้ที่ 2.2% โดยมีปัจจัยสนับสนุนจาก 1) การลงทุนภาครัฐที่เร่งขึ้นตามงบปี 70 และ พ.ร.ก. ด้านพลังงาน 2) การลงทุนเครื่องจักรด้าน AI และการบริโภคที่ปรับตัวดีขึ้น 3) การท่องเที่ยวตลาดระยะไกลที่ฟื้นตัว 4) การส่งออกสุทธิที่เพิ่มขึ้นตาม AI cycle อย่างไรก็ดี ยังมีปัจจัยเสี่ยงระยะข้างหน้าจาก 1) แนวโน้มการชะลอตัวของเศรษฐกิจและการค้าโลก รวมถึงการลงทุนด้าน AI ท่ามกลางความขัดแย้งทางภูมิรัฐศาสตร์และมาตรการกีดกันทางการค้า 2) ผลกระทบจากเอลนีโญ และ 3) หนี้ครัวเรือนที่ยังสูงและคุณภาพสินเชื่อ SMEs ที่ด้อยลง
Implication:
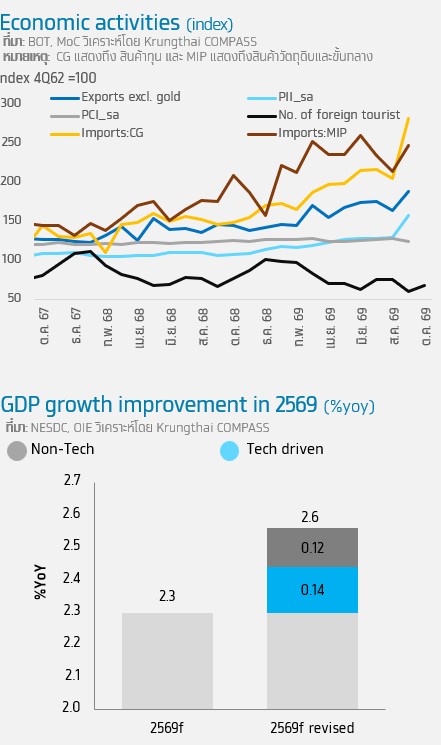
• Krungthai COMPASS มองเศรษฐกิจไทยมีแนวโน้มชะลอตัวลงในไตรมาส 4/69 แม้การส่งออกและการลงทุนเอกชนมีโอกาสขยายตัวดีต่อเนื่อง จากที่เติบโต 15%YoY และ 13.2%YoY ใน 9M69 ตามเทรนด์ AI โลก แต่การนำเข้าสินค้าทุนเร่งตัว 24.2%YoY สะท้อนถึงผลบวกต่อเศรษฐกิจที่จำกัด อีกทั้งความขัดแย้งในตะวันออกกลางกดดันการบริโภคภายในประเทศ ดัชนีการบริโภคภาคเอกชนเดือน ก.ย. ปรับลงเหลือ 125.3 จาก 128.2 ท่ามกลางมาตรการไทยช่วยไทยพลัสเฟส 2 ที่จะหมดลงในเดือน พ.ย. 69 ด้านดัชนีความเชื่อมั่นทางธุรกิจ (BSI) เดือน ต.ค. ลดเหลือ 45.2 จาก 48.1 โดยความกังวลด้านต้นทุนที่สูงขึ้นต่อเนื่องเป็นเดือนที่ 2 ขณะที่ภาวะน้ำท่วมส่งผลกระทบต่อ Supply chain และการผลิต ส่วนภาคการท่องเที่ยว จำนวน นทท. ต่างชาติเดือน ต.ค. หดตัว 12.2%YoY แม้เริ่มเข้าฤดูท่องเที่ยว จากแรงกดดันของค่าเดินทางที่ยังสูง ท่ามกลางการแข่งขันจากประเทศอื่น ๆ ในภูมิภาค และความกังวลต่อด้านความปลอดภัยของ นทท. ตลาดจีน
• Krungthai COMPASS ปรับคาดการณ์การขยายตัวของเศรษฐกิจไทยปี 69 สูงขึ้นเป็น 2.6% จากเดิม 2.3% ตามผลบวกของการปรับปรุงดัชนี MPI ซึ่งสะท้อนโครงสร้างการผลิตและการส่งออกที่เป็นปัจจุบันมากขึ้น คาดว่ามีส่วนช่วยเพิ่มการเติบโตของจีดีพีปี 69 ได้ราว 0.26pp โดยกว่าครึ่งเป็นผลจากการผลิตในกลุ่มสินค้าเทคโนโลยี 0.14pp อย่างไร ก็ตาม การส่งผ่านไปสู่ภาคเศรษฐกิจส่วนรวมยังจำกัด เนื่องจากมีการพึ่งพา Import content สูง ในระยะต่อไป ควรเร่งส่งเสริมการใช้ Local content ตอบโจทย์ RVC และยกระดับผลิตภัณฑ์ เพื่อให้ไทยได้รับอานิสงส์จากคลื่นการลงทุนต่างประเทศที่หลั่งไหลเข้าสู่ประเทศ
• ในระยะข้างหน้า ต้องติดตามสถานการณ์ความขัดแย้งในตะวันออกกลางที่ยังไม่คลี่คลาย อีกทั้งความเสี่ยงจากมาตรการควบคุมการส่งออกและการเข้าถึงชิป AI ขั้นสูงของสหรัฐฯ ซึ่งอาจกระทบการลงทุนที่เกี่ยวเนื่องกับ AI และ Data center ในหลายประเทศ รวมถึงไทย