
MD ธอส. เผยแม้ GDP ไทย ส่งสัญญาณฟื้นตัวดีกว่าคาด แต่ตลาดอสังหาฯปี 70 ยังเดินหน้าแบบ K-Shape สุดขั้ว ลักชัวรีและทำเล EEC โตโดดเด่น ขณะที่ฐานกลาง-ล่างยังเผชิญแรงกดดันจากหนี้ครัวเรือน-เกณฑ์สินเชื่อเข้มงวด ส่งสัญญาณเตือนภาครัฐ ถึงปรากฏการณ์ "รีไฟแนนซ์กินเมือง”แบงก์พาณิชย์มุ่งแย่งชิงพอร์ตลูกค้ารายเดิมจนสัดส่วนพุ่งเฉียด 30% แต่ไม่ช่วยเปิดประตูให้ผู้ซื้อหน้าใหม่หรือระบายซัปพลายบ้านสร้างเสร็จ ปลื้ม “บ้านคนละหลัง PLUS" ยอดลงทะเบียนท่วมท้นทะลุ 60,000 ล้านบาท พร้อมเดินหน้าปั้นโมเดล Beyond Housing Bank ใช้ Data - AI เจาะกลุ่มอาชีพอิสระ - คนรุ่นใหม่ ดันยอดปล่อยสินเชื่อใหม่ล่าสุด 18 พ.ย. 69 ทะลุ 219,855 ล้านบาท คิดเป็น 89% ของเป้าหมายทั้งปี
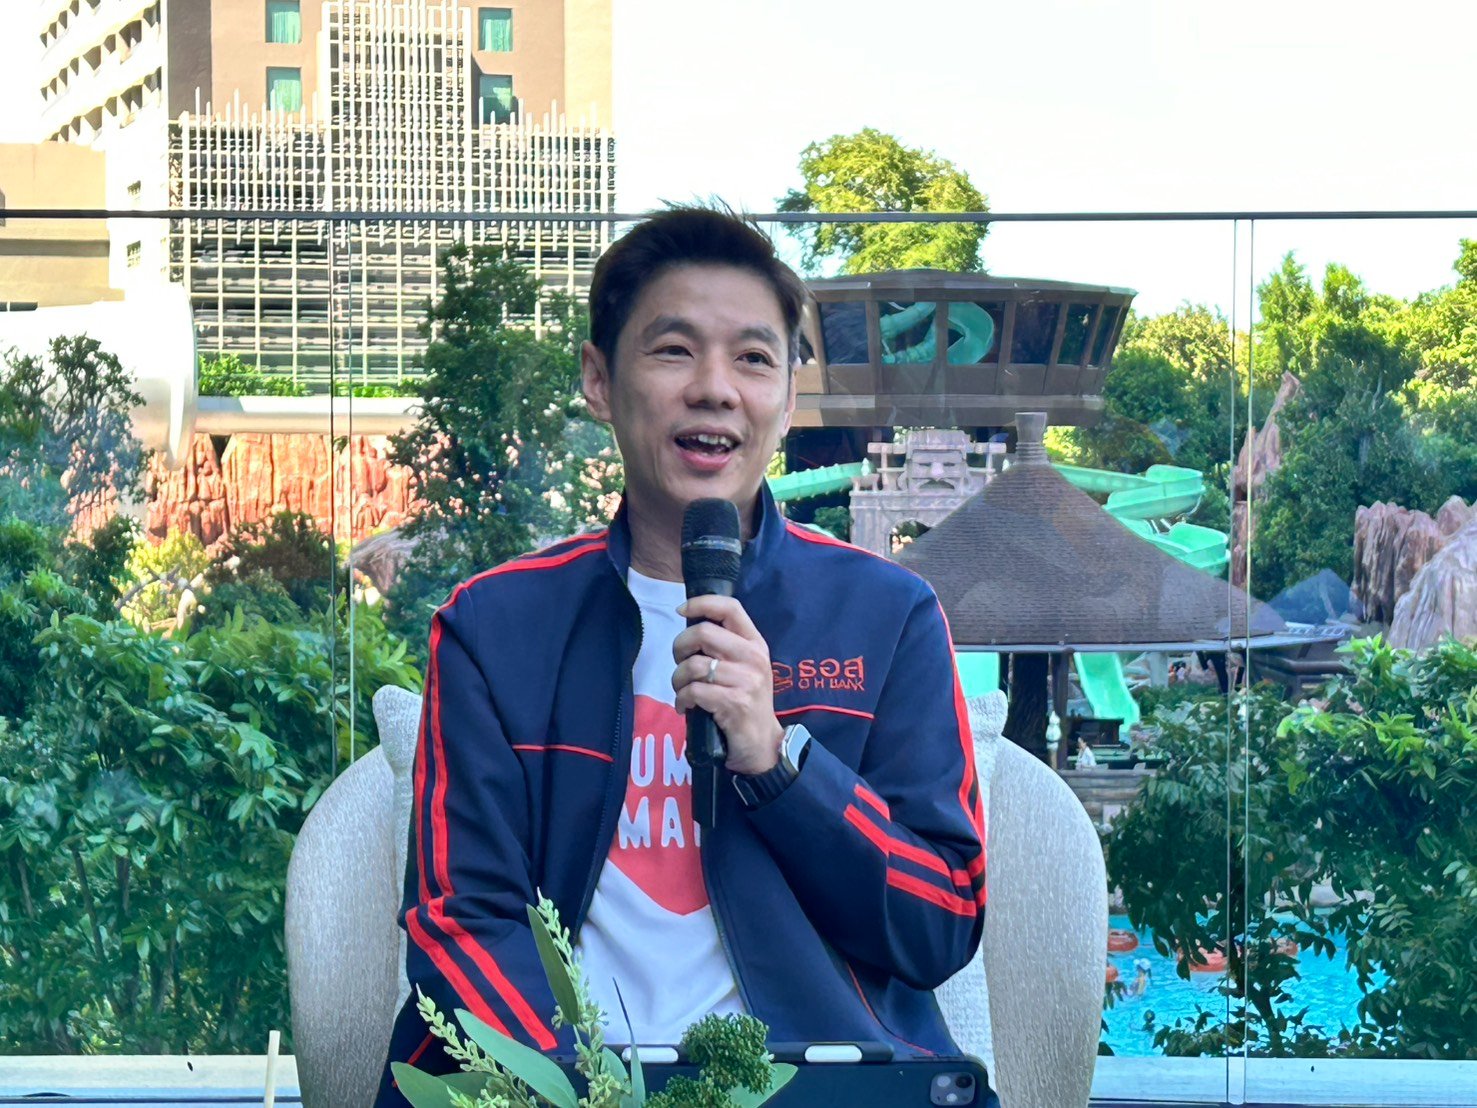
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการ ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยถึง ภาพรวมและทิศทางอสังหาริมทรัพย์ไทยในปี 2570 ว่า ตลาดที่อยู่อาศัยมีแนวโน้มปรับตัวดีขึ้นและเติบโตอย่างค่อยเป็นค่อยไป สอดคล้องกับการฟื้นตัวของตัวเลขผลิตภัณฑ์มวลรวมในประเทศ (GDP) ที่เติบโตสูงกว่าที่หลายฝ่ายคาดการณ์ไว้ อย่างไรก็ตาม การฟื้นตัวของตลาดอสังหาริมทรัพย์ในระยะ 1-2 ปีข้างหน้านี้ ยังคงมีลักษณะเป็นการฟื้นตัวแบบไม่เท่าเทียม หรือ K-Shape Recovery โดยกลุ่มอสังหาริมทรัพย์ระดับบนหรือลักชัวรี (Luxury) ขึ้นไป และพื้นที่หัวเมืองท่องเที่ยวสำคัญอย่างจังหวัดภูเก็ต รวมถึงโซนโครงการเขตพัฒนาพิเศษภาคตะวันออก (Eastern Economic Corridor : EEC) มีการเติบโตที่โดดเด่นอย่างมาก ซึ่งสัดส่วนสินเชื่อปล่อยใหม่ของ ธอส. ถึง 25% มาจากพื้นที่ภาคตะวันออก ในทางกลับกัน ตลาดอสังหาริมทรัพย์ระดับปานกลางถึงระดับล่างยังคงเผชิญความเปราะบางจากปัจจัยค่าครองชีพ กำลังซื้อ และความผันผวนของเศรษฐกิจทั้งภายในและต่างประเทศ
นอกจากนี้ยังอยากถึงภาครัฐ คือ กระทรวงการคลัง และธนาคารแห่งประเทศไทย(ธปท.) ในการช่วยทบทวนและปรับสมดุลนโยบายขับเคลื่อนภาคอสังหาริมทรัพย์ โดยมองว่าการช่วยเหลือภาคประชาชนและภาคธุรกิจไม่ควรมุ่งเน้นเฉพาะการรีไฟแนนซ์ (Refinance) เพียงอย่างเดียว จากข้อมูลสถิติพบว่า สัดส่วนสินเชื่อรีไฟแนนซ์ในภาพรวมอุตสาหกรรมเพิ่มสูงขึ้นอย่างต่อเนื่อง จากที่ไม่ถึง 20% ในปี 2565 พุ่งสูงขึ้นเป็นเกือบ 30% ในปี 2569 โดยเฉพาะในระบบธนาคารพาณิชย์ที่มีสัดส่วนสินเชื่อรีไฟแนนซ์สูงถึง 32.3% ปรากฏการณ์ดังกล่าวก่อให้เกิดความกระจุกตัวของการย้ายพอร์ตลูกค้ารายเดิมที่มีประวัติการชำระหนี้ดีอยู่แล้วระหว่างสถาบันการเงิน แต่ไม่ได้ช่วยให้ผู้บริโภครายใหม่สามารถเข้าถึงสินเชื่อได้ และไม่ได้ช่วยให้ผู้ประกอบการอสังหาริมทรัพย์ สามารถระบายซัปพลายบ้านสร้างเสร็จออกจากระบบได้ ส่งผลให้อัตราการดูดซับ (Absorption Rate) ในตลาดลดลงกว่าเท่าตัว ขณะที่ ธอส. รักษาสัดส่วนสินเชื่อรีไฟแนนซ์ไว้เพียง 3.8% เท่านั้น ดังนั้น ธอส. จึงเสนอให้ภาครัฐผลักดันมาตรการส่งเสริม "สินเชื่อปล่อยใหม่" (New Loans) สำหรับผู้ซื้อบ้านหน้าใหม่ควบคู่ไปกับการเติมทุนให้ผู้ประกอบการ SME สามารถเข้าถึงสินเชื่อเพื่อการก่อสร้างได้สะดวกขึ้น เพื่อให้เกิดการหมุนเวียนและสร้างผลตอบแทนต่อระบบเศรษฐกิจอย่างแท้จริง
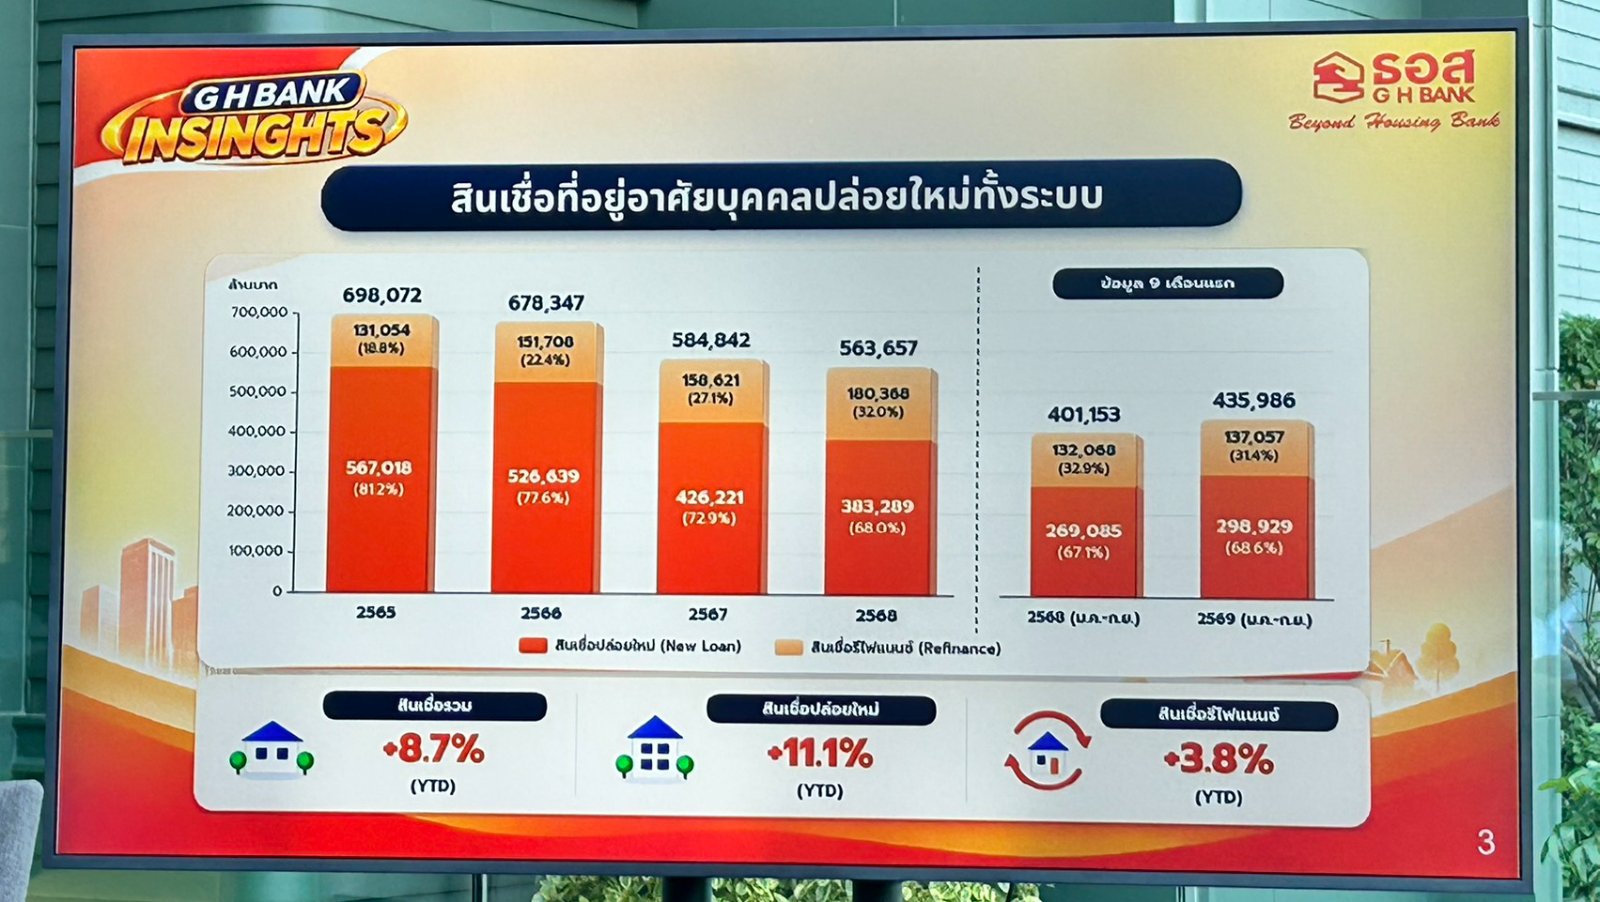
ล่าสุด ธอส. ได้ยกระดับบทบาทองค์กรสู่ Beyond Housing Bank เดินหน้านำข้อมูล (Data) มาวิเคราะห์ เชิงลึก ช่วยปล่อยสินเชื่อใหม่เติบโตตามเป้าหมาย ด้วยการนำ Data มาเป็นเครื่องมือสำคัญในการกำหนดกลยุทธ์การดำเนินงานพัฒนาผลิตภัณฑ์ และบริการให้สอดคล้องกับความต้องการของลูกค้าทุกกลุ่มอย่างแท้จริง ซึ่งการดำเนินการดังกล่าว ส่งผลให้ ธอส. สามารถเพิ่มประสิทธิภาพการปล่อยสินเชื่อใหม่ให้เติบโตอย่างต่อเนื่อง โดย ณ วันที่ 18 พฤศจิกายน 2569 สามารถปล่อยสินเชื่อใหม่ได้ถึง 219,855 ล้านบาท คิดเป็น 89% ของเป้าหมาย เชื่อว่าในปี 2569 จะสามารถดำเนินงานได้ตามเป้าหมายที่กำหนดไว้ 246,795 ล้านบาท ซึ่งอัตราการปล่อยสินเชื่อในระดับดังกล่าว ยังคงทำให้ ธอส. เป็นผู้นำด้านสินเชื่อที่อยู่อาศัย ด้วยส่วนแบ่งทางการตลาด ณ ไตรมาส 3/2569 อยู่ที่ 42.3% ของสินเชื่อที่อยู่อาศัยปล่อยใหม่ และ 37.6% ของสินเชื่อที่อยู่อาศัยคงค้างทั้งระบบ ทำให้ ธอส. สามารถผลักดันเม็ดเงินลงสู่ระบบเศรษฐกิจกระตุ้นกำลังซื้อที่อยู่อาศัย เพิ่มสภาพคล่องให้แก่ผู้ประกอบการอสังหาริมทรัพย์ ที่จะส่งต่อไปยังธุรกิจที่เกี่ยวเนื่อง ทั้งภาคก่อสร้าง วัสดุก่อสร้าง และการจ้างงาน ที่จะช่วยขับเคลื่อนเศรษฐกิจไทยในภาพรวมให้แข็งแกร่งเพิ่มมากขึ้น
ทั้งนี้จากข้อมูลพบว่า ภาคอสังหาริมทรัพย์ไทยมีสัญญาณการฟื้นตัว โดยจำนวนหน่วยและมูลค่าการโอนกรรมสิทธิ์ที่อยู่อาศัยใน 9 เดือนแรกของปีขยายตัวได้ดี แต่ตลาดที่อยู่อาศัยระดับราคาปานกลางถึงล่าง (ราคาต่ำกว่า 3 ล้านบาท) ที่เป็นฐานผู้บริโภคกลุ่มใหญ่ที่สุดของประเทศ ยังคงเผชิญกับปัญหาการปฏิเสธสินเชื่อ (Rejection Rate) จากสถาบันการเงิน ที่มีแรงแรงกดดันจากปัญหาหนี้ครัวเรือนและเกณฑ์การพิจารณาสินเชื่อที่เข้มงวด ดังนั้น ธอส. ในฐานะสถาบันการเงินเฉพาะกิจของรัฐ จึงมุ่งเข้ามาทำหน้าที่เป็นกลไกสำคัญในการสร้างสมดุลให้กับตลาด พร้อมเป็นเครื่องยนต์หลักในการผลักดันเม็ดเงินการปล่อยสินเชื่อใหม่เข้าสู่ระบบเศรษฐกิจ เน้นสร้างโอกาสและการเติบโตไปด้วยกันอย่างยั่งยืน
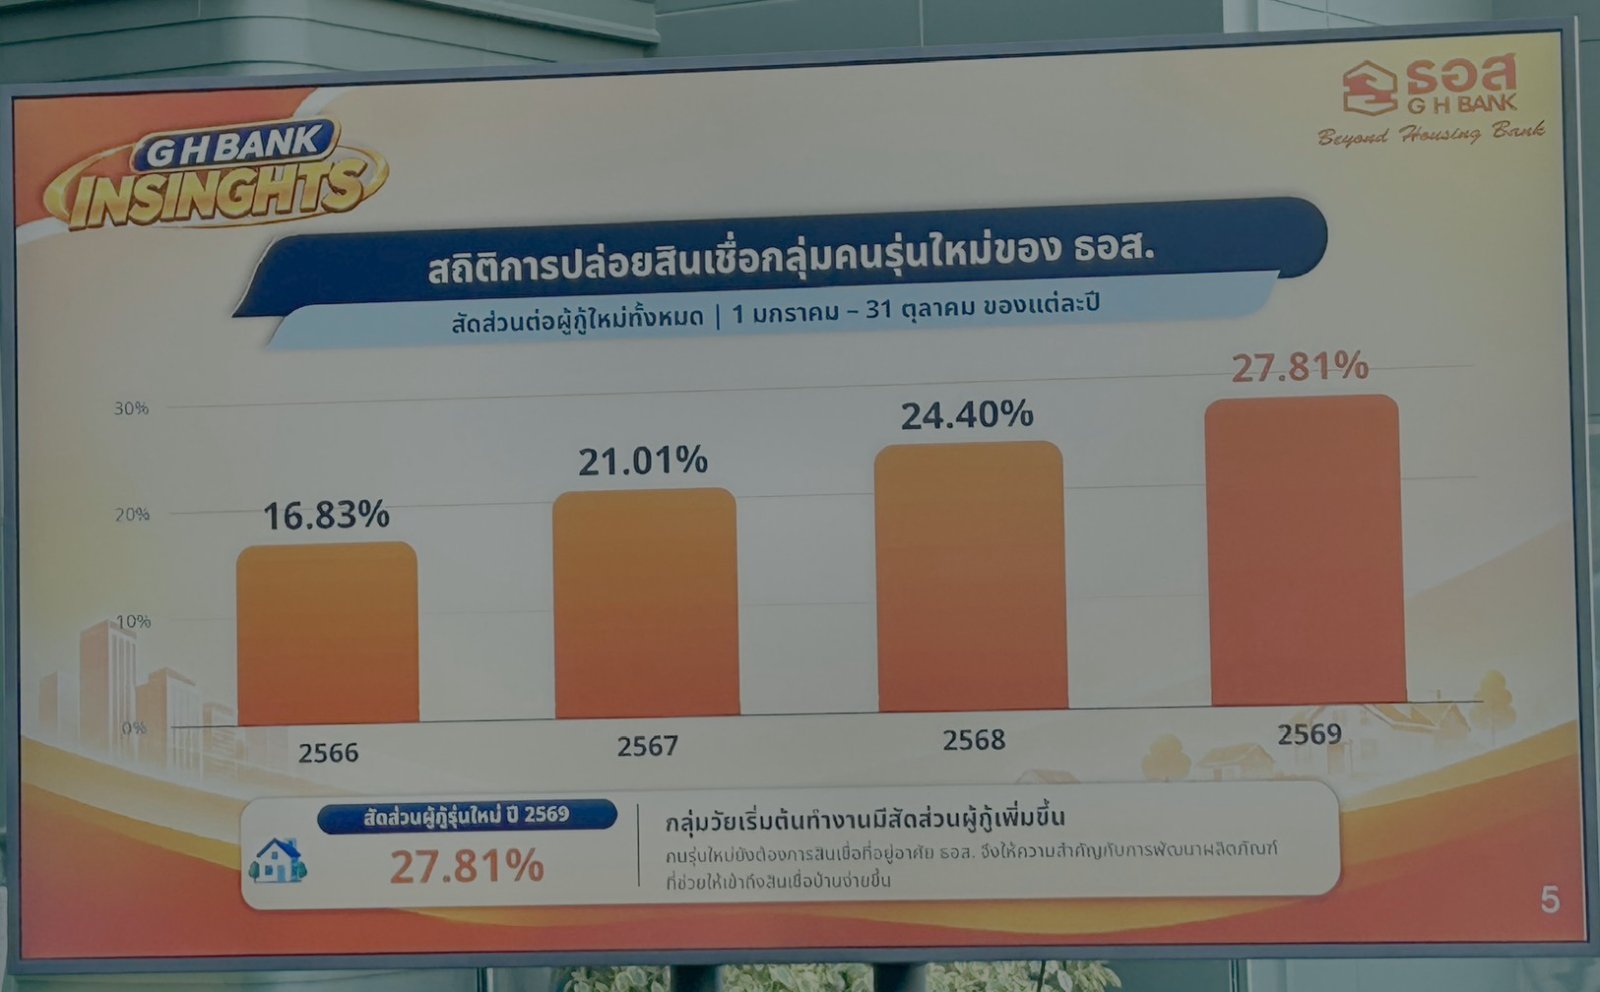
นอกจากนี้ ธอส. ได้นำ Alternative Data มาวิเคราะห์ เพื่อปรับเกณฑ์เงื่อนไขการยื่นขอสินเชื่อให้กับลูกค้าทุกกลุ่ม โดยเฉพาะกลุ่มวัยเริ่มต้นทำงานที่พบว่า มีสัดส่วนใช้บริการสินเชื่อ ธอส. ถึง 27.81% ของผู้กู้ใหม่ทั้งหมด โดยเพิ่มขึ้นจากปี 2568 ที่มีสัดส่วน 24.40% สะท้อนให้เห็นว่า คนกลุ่มนี้ยังมีความต้องการสินเชื่อที่อยู่อาศัย รวมถึงกลุ่มผู้ประกอบอาชีพอิสระและผู้ไม่มีรายได้ประจำที่ขาดโอกาสในการเข้าถึงสินเชื่อ เนื่องจากขาดหลักฐานแสดงรายได้ โดย ธอส. วิเคราะห์ข้อมูลพฤติกรรมการออมเงิน สถิติการชำระค่าน้ำค่าไฟ เพื่อช่วยประเมินความสามารถชำระหนี้ที่แท้จริง เพื่อพัฒนาผลิตภัณฑ์สินเชื่อที่ตอบสนองความต้องการของลูกค้า อาทิ
1.โครงการสินเชื่อบ้านคนละหลัง PLUS สำหรับผู้ที่ต้องการซื้อหรือปลูกสร้างที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท แบ่งเป็นลูกค้ากลุ่มที่เข้าเกณฑ์ผ่อนปรนรายได้และค่าครองชีพ อัตราดอกเบี้ยเริ่มต้น 2 ปีแรกเท่ากับ 2.80% ต่อปี และลูกค้ากลุ่มที่เข้าเกณฑ์รายได้ปกติอัตราดอกเบี้ยเริ่มต้น 2 ปีแรก เท่ากับ 2.60% ต่อปี ระยะเวลาการกู้นานสูงสุด 40 ปี กรณีกู้ 1 ล้านบาท ผ่อนชำระเงินงวดเริ่มต้นเพียงเดือนละ 3,600 บาท ซึ่งถือเป็นโครงการที่อยู่อาศัยที่มีเงื่อนไขผ่อนปรนและอัตราดอกเบี้ยที่เหมาะสมกับศักยภาพของตนเอง ล่าสุด ณ วันที่ 18 พฤศจิกายน 2569 มีผู้สนใจลงทะเบียนเพื่อรับรหัสขอสินเชื่อแล้วกว่า 19,170 ราย วงเงินสินเชื่อรวม 57,510 ล้านบาท หรือคิดเป็น 115.02% ของกรอบวงเงินรวม 50,000 ล้านบาท
2.โครงการบ้าน ธอส. เพื่อคุณ สำหรับผู้ที่มีรายได้รวมไม่เกิน 35,000 บาทต่อเดือน อัตราดอกเบี้ยเริ่มต้น 3.00% ต่อปี วงเงินกู้สูงสุด 3 ล้านบาท ระยะเวลากู้สูงสุด 40 ปี (เงื่อนไขเป็นไปตามที่ธนาคารกำหนด)
“ความคืบหน้าของ ‘โครงการสินเชื่อบ้านคนละหลัง PLUS’ ซึ่งเป็นมาตรการสำคัญของ ธอส. ที่เปิดตัวเมื่อช่วงกลางเดือนตุลาคม 2569 ที่ผ่านมา ว่า เพื่อช่วยเหลือผู้ที่ต้องการซื้อหรือปลูกสร้างที่อยู่อาศัยในราคาไม่เกิน 3 ล้านบาทโครงการดังกล่าวได้รับกระแสตอบรับอย่างท่วมท้นจากประชาชนทั่วประเทศ โดยล่าสุดมียอดลงทะเบียนแจ้งความสนใจขอกู้แล้วมากกว่า 60,000 ล้านบาท ซึ่งเกินกว่ากรอบวงเงินเริ่มต้นของโครงการที่ตั้งไว้ 50,000 ล้านบาท สะท้อนให้เห็นว่าปัจจัยสำคัญในการตัดสินใจซื้อบ้านของประชาชนไม่ได้ขึ้นอยู่กับอัตราดอกเบี้ยเพียงอย่างเดียว แต่ขึ้นอยู่กับเงื่อนไขการเข้าถึงสินเชื่อที่ผ่อนปรนและสอดคล้องกับความสามารถในการผ่อนชำระ โดยโครงการดังกล่าวกำหนดเงื่อนไขผ่อนชำระที่เอื้อต่อผู้มีรายได้น้อย เช่น สินเชื่อวงเงิน 1 ล้านบาท มีเงินงวดผ่อนชำระเริ่มต้นเพียง 3,600 บาทต่อเดือนเท่านั้น ทั้งนี้ ธอส. อยู่ระหว่างการทยอยพิจารณาและอนุมัติสินเชื่อให้แก่ผู้กู้ โดยตั้งเป้าหมายปล่อยสินเชื่อบ้านราคาไม่เกิน 3 ล้านบาทให้แก่ประชาชนมากกว่า 20,000 ราย พร้อมทั้งเตรียมพิจารณาปรับหลักเกณฑ์วงเงินให้มีความเฉพาะตัว (Personalized) ตามบริบทของแต่ละพื้นที่ เช่น การพิจารณาวงเงินที่เหมาะสมสำหรับกรุงเทพฯ และปริมณฑล ซึ่งต้นทุนการก่อสร้างและราคาที่ดินปรับตัวสูงขึ้นอย่างต่อเนื่อง”ดร.มหัทธนะ กล่าว
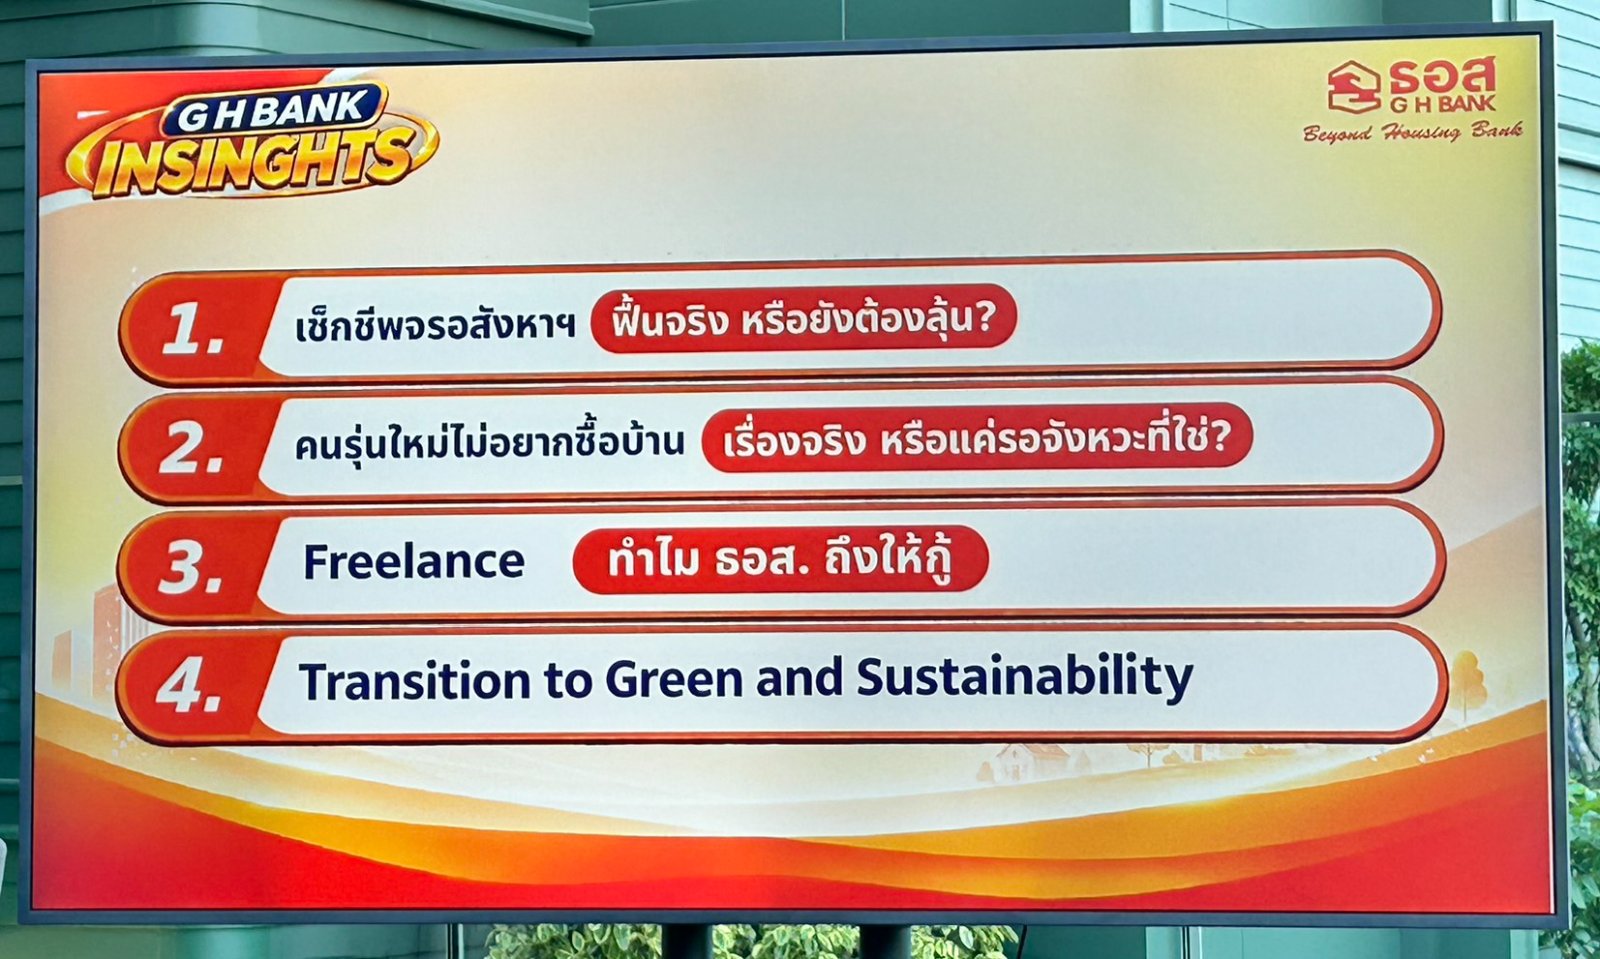
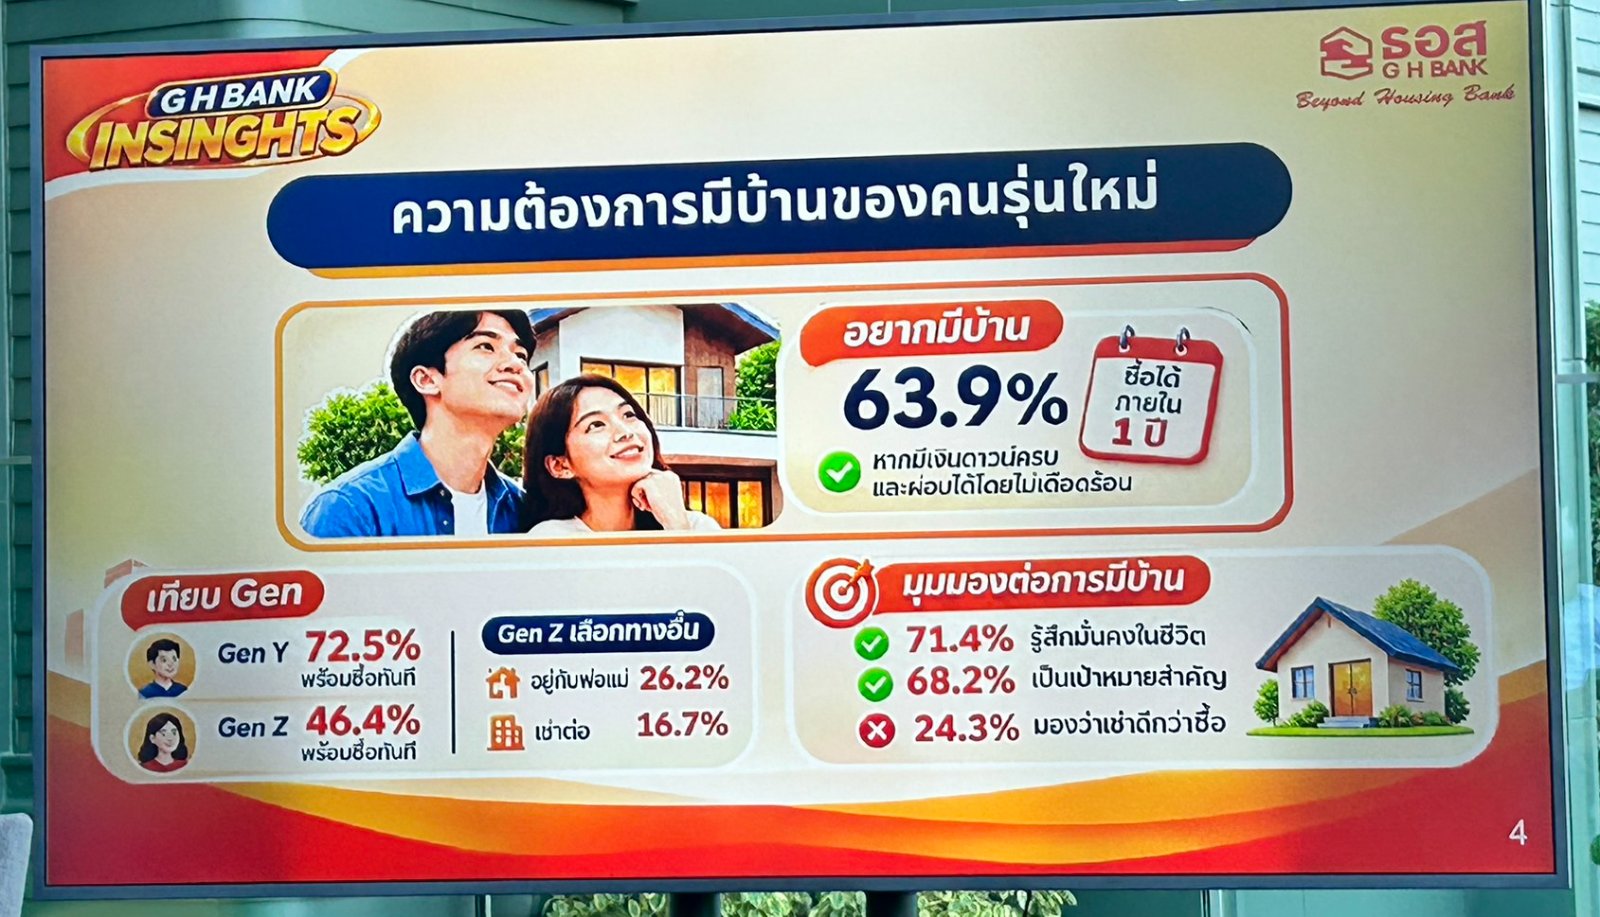
ในส่วนของผลการศึกษาพฤติกรรมและความต้องการมีบ้านของคนรุ่นใหม่ ธอส. ได้ทำการสำรวจกลุ่มตัวอย่างครอบคลุมทุกภูมิภาคทั่วประเทศ พบว่าประชาชนส่วนใหญ่ถึงสัดส่วน 63.9% ยังคงมีความต้องการมีบ้านเป็นของตัวเองหากมีความพร้อม โดยกลุ่ม Gen Y (อายุ 30-45 ปี) มีความต้องการซื้อบ้านสูงถึง 72% ขณะที่กลุ่ม Gen Z (อายุ 15-30 ปี) มีความต้องการมีบ้านสัดส่วน 46.4% ซึ่งสาเหตุที่ตัวเลขของ Gen Z อยู่ที่ระดับดังกล่าว เนื่องจากส่วนใหญ่ยังคงอาศัยอยู่กับพ่อแม่ หรือยังอยู่ในวัยศึกษาที่ต้องเช่าที่อยู่อาศัยชั่วคราวใกล้สถานศึกษาหรือในเมืองหลวง โดยมี Gen Z เพียง 16% เท่านั้นที่แสดงความประสงค์จะเช่าที่อยู่อาศัยตลอดไป
“ข้อสรุปนี้ยืนยันว่าค่านิยมการครอบครองอสังหาริมทรัพย์เพื่อเป็นทรัพย์สินและความมั่นคงในชีวิตยังคงไม่เปลี่ยนแปลง ยิ่งไปกว่านั้น สัดส่วนการปล่อยสินเชื่อของ ธอส. ให้แก่คนรุ่นใหม่ได้เติบโตขึ้นอย่างก้าวกระโดด จากประมาณ 30,000 รายในปี 2566 เพิ่มขึ้นเป็นเกือบ 70,000 รายในปี 2569 นอกจากนี้ ตลาดยังเกิดการเปลี่ยนแปลงโครงสร้างอย่างสำคัญ โดยสัดส่วนการโอนกรรมสิทธิ์บ้านมือสองเพิ่มขึ้นมาอยู่ที่มากกว่าร้อยละ 60 ขณะที่บ้านมือหนึ่งลดลงเหลือร้อยละ 30 กว่า สลับฝั่งกับในอดีต ธอส. จึงได้รุกส่งเสริมสินเชื่อบ้านมือสองและทรัพย์ NPA เพื่อให้ประชาชนได้ที่อยู่อาศัยคุณภาพดีในราคาที่จับต้องได้”ดร.มหัทธนะ กล่าว
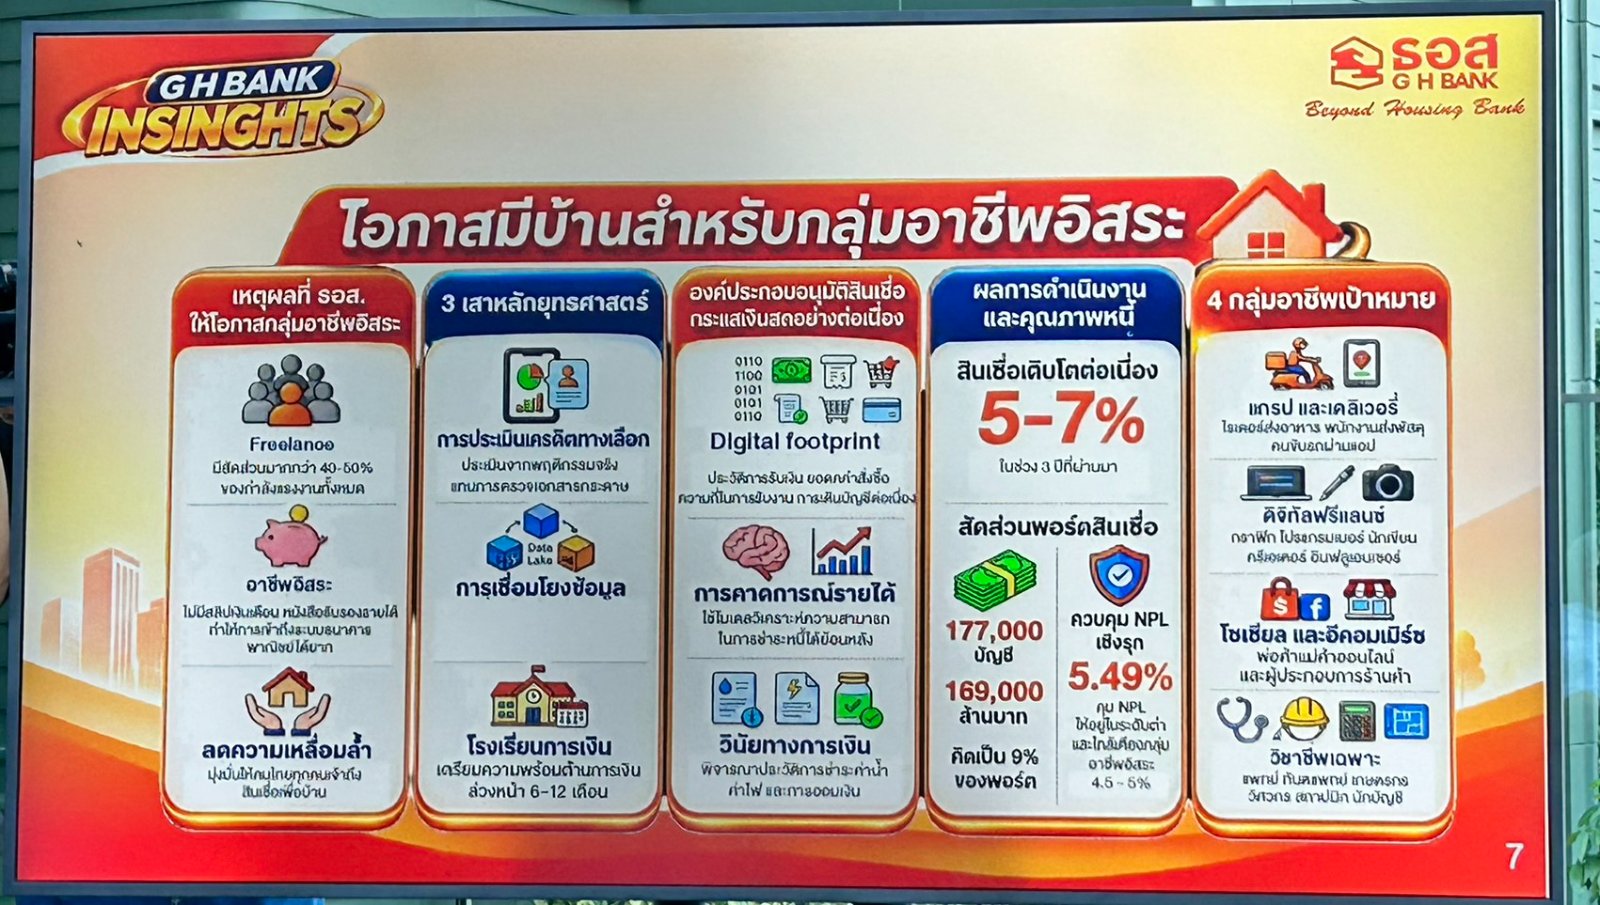
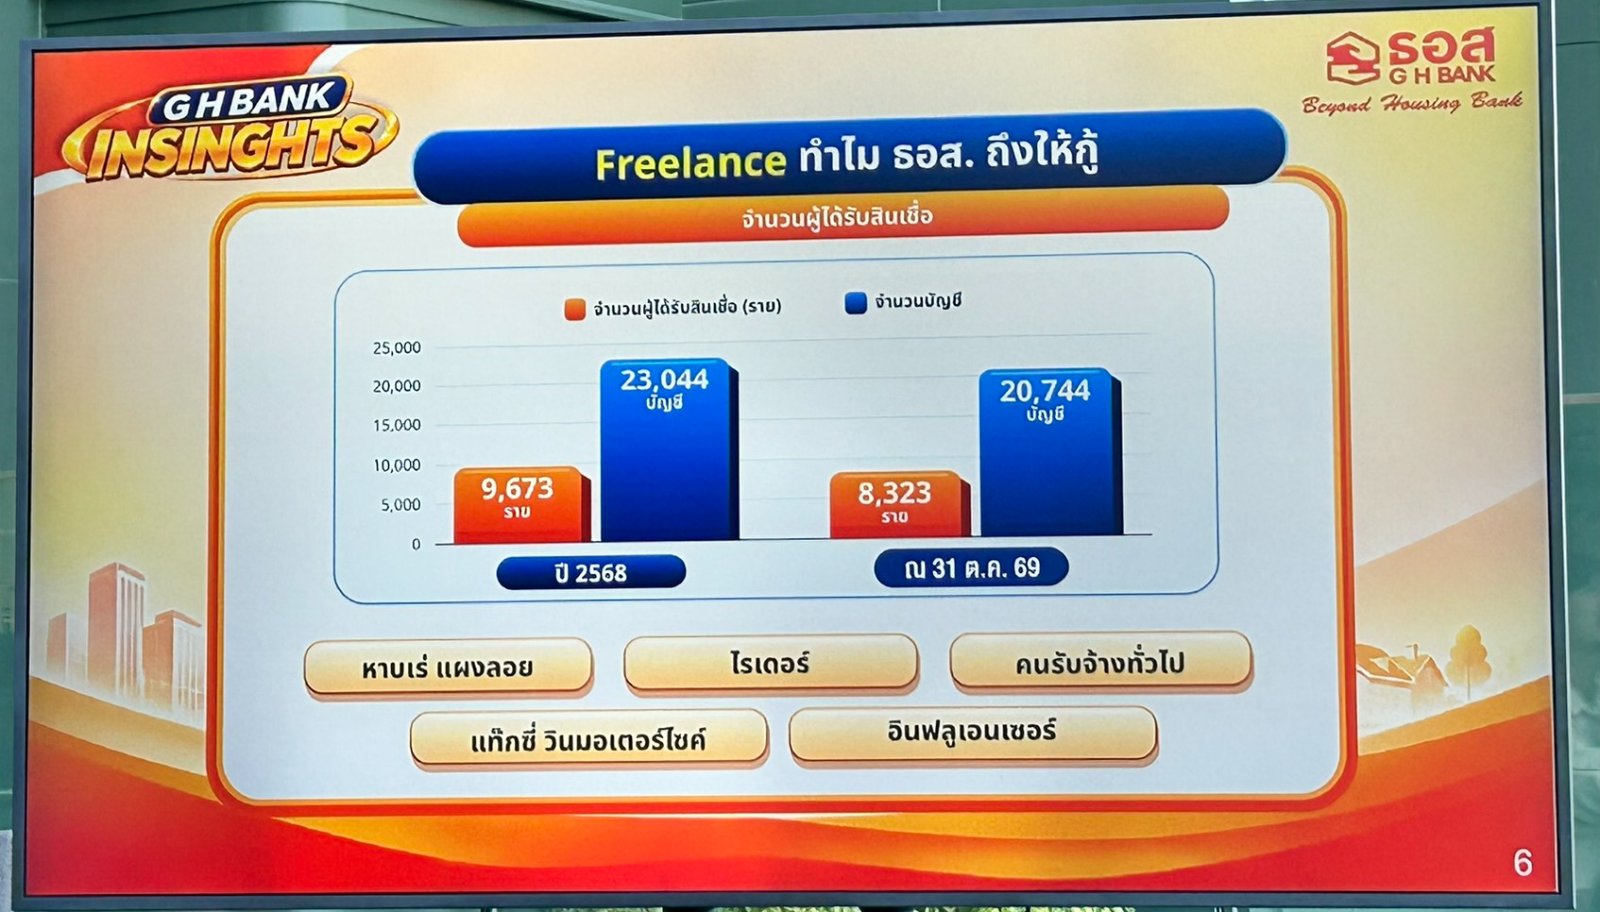
อีกหนึ่งยุทธศาสตร์หลักในการสร้างโอกาสความเท่าเทียมทางสังคม คือการขยายการอนุมัติสินเชื่อให้แก่กลุ่มผู้ประกอบอาชีพอิสระ (Freelancers) ,ครีเอเตอร์, ผู้ค้าออนไลน์, ไรเดอร์, แท็กซี่, หาบเร่ แผงรอย ตลอดจนบุคลากรทางการแพทย์และวิศวกร แม้ว่ากลุ่มอาชีพอิสระจะไม่มีสลิปเงินเดือนและมีรายได้ไม่แน่นอนในแต่ละเดือน แต่มีรายได้รวมต่อปีที่เพียงพอต่อการชำระหนี้ ธอส. จึงนำนวัตกรรมข้อมูลทางเลือก (Alternative Data) เช่น พฤติกรรมการใช้งานดิจิทัล (Digital Footprint) รายได้จากแพลตฟอร์ม ยอดวิว และการมีส่วนร่วมใน TikTok, YouTube และโซเชียลมีเดีย เข้ามาประมวลผลร่วมกับปัญญาประดิษฐ์ (AI) และระบบ Credit Scoring เพื่อวิเคราะห์ศักยภาพในการผ่อนชำระ ส่งผลให้สินเชื่อกลุ่มอาชีพอิสระของ ธอส. เติบโตเฉลี่ย 5-7%ต่อปี มียอดปล่อยสินเชื่อสะสมเข้าใกล้ 10,000 ล้านบาท โดยมีเป้าหมายดันสัดส่วนให้ถึง 10%ของสินเชื่อรวม ที่น่าสนใจคือ หนี้เสีย (NPL) ของกลุ่มอาชีพอิสระอยู่ในระดับต่ำกว่า 5% ซึ่งต่ำกว่าค่าเฉลี่ยรวมของธนาคาร และบางสาขาสามารถปล่อยสินเชื่อกลุ่มนี้ได้สูงถึง 1,000 ล้านบาทโดยไม่มี NPL เกิดขึ้นแต่อย่างใด สำหรับผู้ที่ยังไม่มีความพร้อม ธอส. ได้จัดตั้ง "โรงเรียนการเงิน" เพื่อบ่มเพาะวินัยทางการเงิน การออม และการบริหารรายรับรายจ่าย ก่อนจะส่งเสริมให้ยื่นขอกู้สินเชื่อบ้านในอนาคต
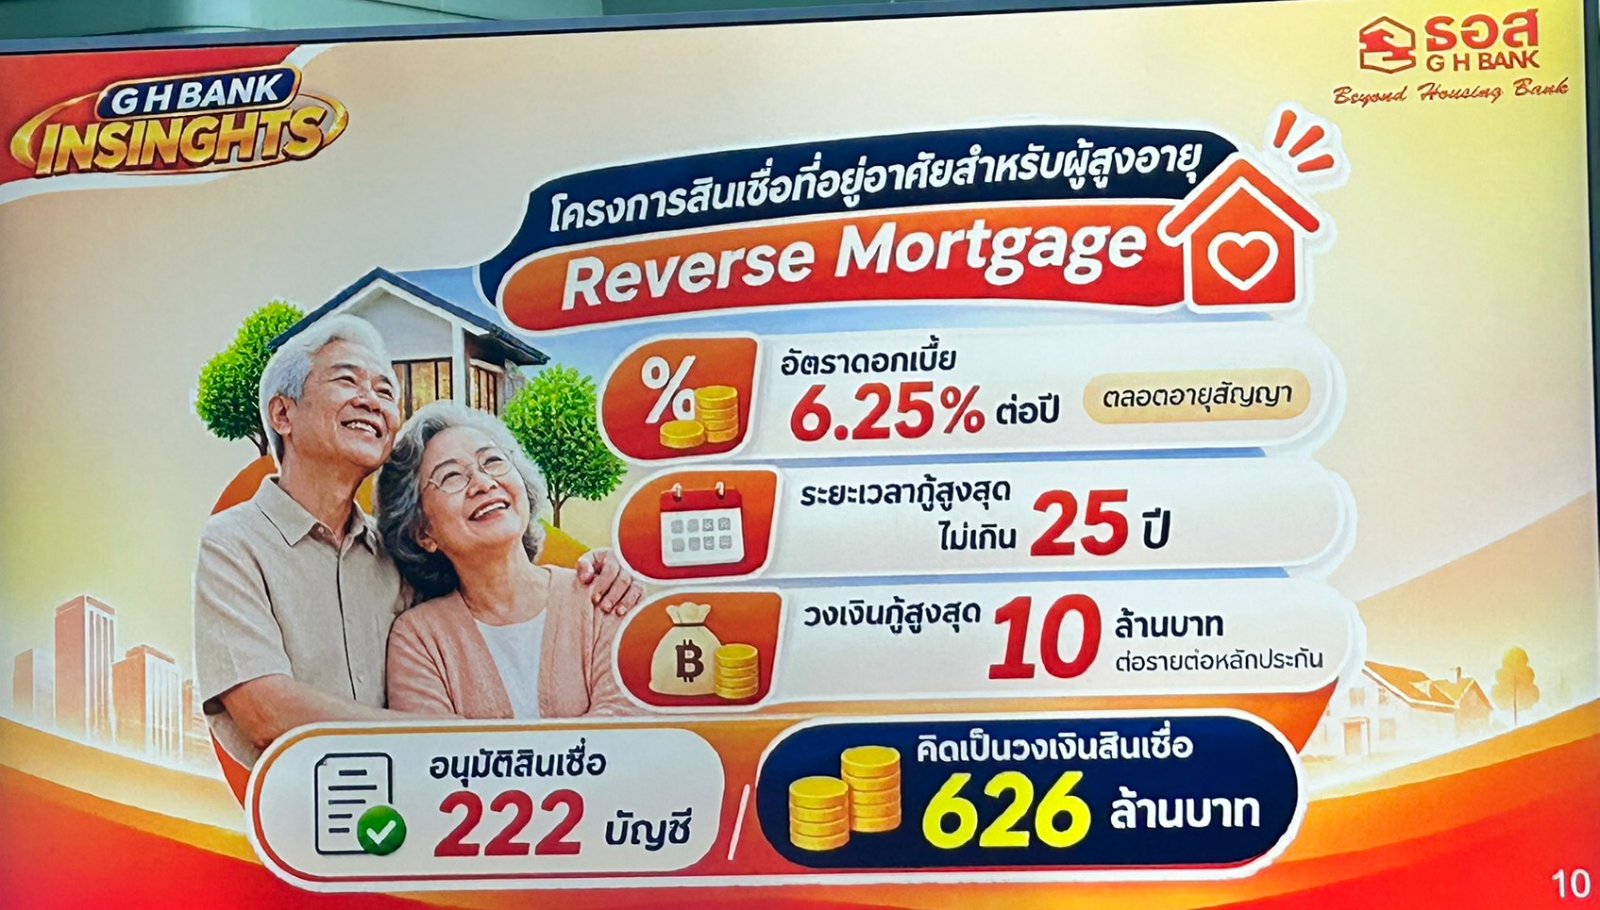
นอกจากนี้ ธอส. ยังมุ่งขับเคลื่อนการเปลี่ยนผ่านสู่ความยั่งยืนผ่านผลิตภัณฑ์ทางการเงิน สินเชื่อสีเขียว (ESG Loan) โดยตั้งแต่มกราคม 2564 ถึงปี 2569 ธนาคารได้อนุมัติสินเชื่อ ESG เติบโตขึ้นกว่า 4 เท่า จาก 4,000 ล้านบาท พุ่งเกิน 20,000 ล้านบาทในปี 2569 นี้ และมียอดปล่อยสินเชื่อสะสมเฉียด 100,000 ล้านบาท รวมถึงการเปิดยื่นสินเชื่อ “โครงการโซลาร์ภาคประชาชน” ที่มีระยะเวลาโครงการถึงวันที่ 31 สิงหาคม 2570 และการประสบความสำเร็จในการออกพันธบัตร ESG Bond วงเงิน 10,000 ล้านบาท ที่ได้รับการจองซื้อล้นเป้าหมาย ขณะเดียวกัน ธอส. ได้ขยายวงเงินสินเชื่อ Reverse Mortgage สำหรับผู้สูงอายุเพิ่มขึ้นอีก 1,000 ล้านบาท รวมเป็น 2,000 ล้านบาท เพื่อรองรับโครงสร้างสังคมสูงวัยและครอบครัวขนาดเล็ก พร้อมทั้งลงนามความร่วมมือ (MoU) กับบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) ในการค้ำประกันสินเชื่อให้แก่ผู้ประกอบการพัฒนาอสังหาริมทรัพย์ขนาดกลางและขนาดย่อย (SME Developers) ทั้งโครงการสร้างบ้านขายและหอพักให้เช่า เพื่อลดความเสี่ยงสถาบันการเงิน เติมทุนในระบบการสร้างบ้านราคาเหมาะสม และขับเคลื่อน ธอส. สู่เป้าหมาย Beyond a Housing Bank ที่พร้อมเป็นสถาบันการเงินที่ดีที่สุดสำหรับทุกช่วงเวลาของการมีบ้านของคนไทยทุกคนอย่างยั่งยืน
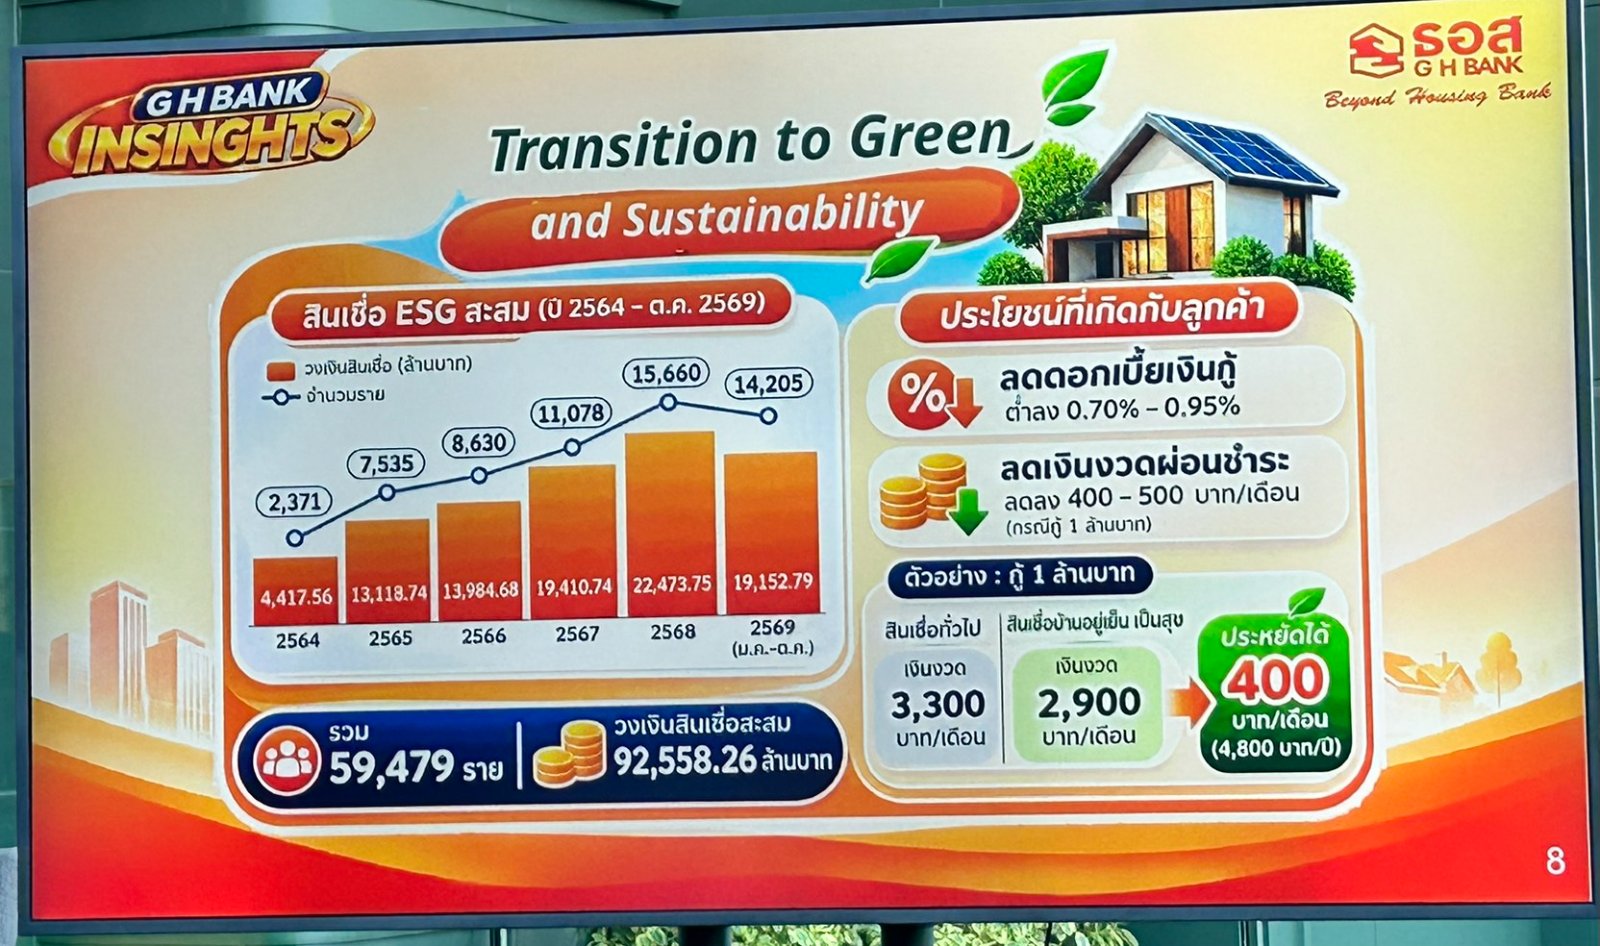
“นอกจากจะให้ความสำคัญกับด้านเศรษฐกิจแล้ว ธอส. ยังได้ดำเนินการตามนโยบายรัฐบาลและกระทรวงการคลังในการสนับสนุนการเปลี่ยนผ่านสู่พลังงานสะอาด จัดทำสินเชื่อสีเขียว (ESG Loan) ส่งเสริมการพัฒนาที่อยู่อาศัย ที่คำนึงถึงประโยชน์ของทุกภาคส่วน ผ่านสินเชื่อเพื่อสิ่งแวดล้อม อาทิ สินเชื่อบ้านเบอร์ 5 และสินเชื่อ Solar Rooftop โดยกว่า 5 ปีที่ผ่านมา ธอส. สามารถปล่อย ESG Loan แล้วจำนวน 92,558 ล้านบาท และในปี 2570 ตั้งเป้าหมายปล่อยนสินเชื่อ ESG Loan วงเงินกว่า 22,000 ล้านบาท ซึ่งสินเชื่อดังกล่าวสามารถช่วยลดเงินงวดผ่อนชำระลง 400–500 บาทต่อเดือน หรือ 4,800–6,000 บาทในปีแรก และหากลูกค้าเลือกใช้เครื่องใช้ไฟฟ้าฉลากประหยัดไฟฟ้าเบอร์ 5 จะสามารถประหยัดค่าไฟฟ้าได้กว่า 9,700 บาทต่อปี ขณะที่ผู้ประกอบการอสังหาริมทรัพย์ยังสามารถเข้าถึงสินเชื่อพัฒนาโครงการ (Pre-finance) อาคารคาร์บอนต่ำ ในอัตราดอกเบี้ยต่ำด้วย” ดร.มหัทธนะ กล่าว
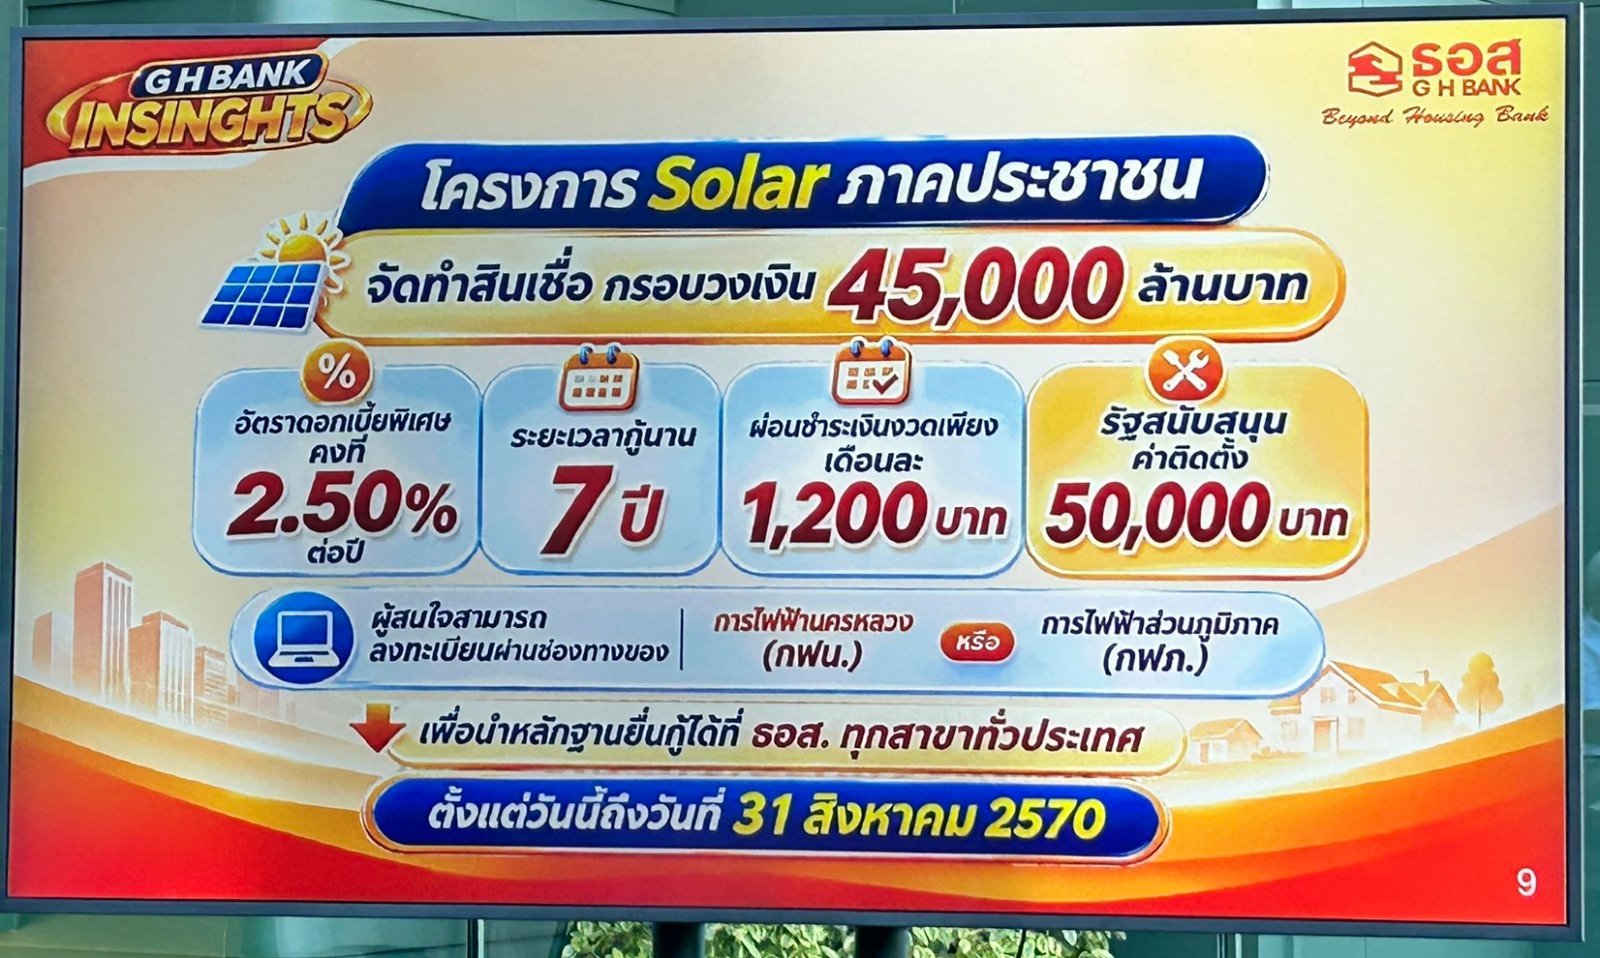
ดร.มหัทธนะ กล่าวต่อว่า ที่ผ่านมา ธอส. ยังได้ร่วมมือกับพันธมิตร อาทิ การไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (EGAT) ส่งเสริมและสนับสนุนให้ลูกค้าและประชาชนสร้างบ้านประหยัดพลังงาน จัดทำแบบบ้านประหยัดพลังงานที่ได้รับการรับรองตามเกณฑ์บ้านเบอร์ 5 จาก กฟผ. เพื่อให้ประชาชนดาวน์โหลดไปใช้เป็นแนวทางสร้างบ้านได้โดยไม่เสียค่าใช้จ่าย อีกทั้งยังได้ร่วมมือกับการไฟฟ้านครหลวง (MEA) และการไฟฟ้าส่วนภูมิภาค (PEA) ขับเคลื่อนนโยบายรัฐ เปลี่ยนผ่านพลังงานสะอาด ช่วยลดค่าใช้จ่าย ภายใต้โครงการ Solar ภาคประชาชน จัดทำสินเชื่อกรอบวงเงินรวม 45,000 ล้านบาท สำหรับผู้ที่ต้องการเข้าร่วมโครงการ Solar ภาคประชาชน ขนาด 5-10 kW อัตราดอกเบี้ยพิเศษคงที่ 7 ปี เท่ากับ 2.50% ต่อปี ระยะเวลากู้นาน 7 ปี วงเงินกู้สูงสุด 90,000 บาท ผ่อนชำระเงินงวดเพียงเดือนละ 1,200 บาท
“ธอส. มุ่งมั่นที่จะร่วมมือกับพันธมิตรก้าวข้ามทุกความท้าทายในตลาดอสังหาริมทรัพย์ในทุกมิติ ทั้งด้านเศรษฐกิจสังคมและสิ่งแวดล้อม นำ Alternative Data มาเพิ่มโอกาสให้ลูกค้าทุกกลุ่มเข้าถึงสินเชื่อมากขึ้น สะท้อนบทบาทการเป็น Center of Housing Ecosystem ที่ช่วยกันผลักดันเม็ดเงินสินเชื่อลงสู่ระบบ เพื่อพลิกฟื้นกำลังซื้อภายในประเทศ กระตุ้นเศรษฐกิจมหภาคให้เติบโตอย่างมั่นคง เพื่อทำให้คนไทยมีบ้าน รักษาบ้านและเติบโตไปพร้อมกับบ้านอย่างยั่งยืน” ดร.มหัทธนะ กล่าวในที่สุด