ท่ามกลางความท้าทายจากเศรษฐกิจโลกและภูมิรัฐศาสตร์ ตลาดอสังหาริมทรัพย์ไทยปี 2569 อาจไม่ใช่ “ปีขาขึ้นทั้งกระดาน” แต่จะเติบโตอยู่ในบางเซกเตอร์ โดยเฉพาะอสังหาริมทรัพย์ที่เชื่อมโยงกับภาคอุตสาหกรรม โลจิสติกส์ การท่องเที่ยว และเทคโนโลยี ในโอกาสครบรอบ 10 ปีหลักสูตร “The NEXT Real” นายบริสุทธิ์ กาสินพิลา ผู้ร่วมก่อตั้งและกรรมการหลักสูตร ได้วิเคราะห์แนวโน้มและฉายภาพรวมตลาดในปี 2569 ร่วมกับ 3 ผู้เชี่ยวชาญด้านอสังหาริมทรัพย์ระดับอินเตอร์อย่าง บริษัท ไนท์แฟรงค์ ชาร์เตอร์ (ประเทศไทย) จำกัด, บริษัท ซีบีอาร์อี (ประเทศไทย) จำกัด และ บริษัท โจนส์ แลง ลาซาลล์ (ประเทศไทย) จำกัด ครอบคลุมอสังหาริมทรัพย์ 6 เซกเตอร์หลัก ได้แก่ ที่อยู่อาศัย, อุตสาหกรรมและคลังสินค้า, อาคารสำนักงานและรีเทล, โรงแรม, Data Center และที่ดิน
“โรงงาน-แวร์เฮาส์” สร้างตามออร์เดอร์ จุดนัดพบซัปพลาย-ดีมานด์
นายณัฎฐา คหาปนะ กรรมการผู้จัดการ บริษัท ไนท์แฟรงค์ ชาร์เตอร์ (ประเทศไทย) จำกัด (Knight Frank) เปิดเผยว่า โอกาสลงทุนอสังหาริมทรัพย์ปีนี้มอง 2 เรื่องหลักคือ
1.อสังหาริมทรัพย์ประเภทอุตสาหกรรม ได้แก่ โรงงาน แวร์เฮาส์หรือโกดังสินค้า ที่ดินอุตสาหกรรม
2.ตลาดสำนักงานให้เช่า โดย “ตลาดแวร์เฮาส์” ของไทยในช่วง 2 ปีที่ผ่านมามีการเติบโตต่อเนื่อง พื้นที่รวมเพิ่มขึ้น 1.2% อยู่ที่ราว 6.5 ล้านตารางเมตร พื้นที่ใช้งาน (Occupied Space) เพิ่มขึ้น 0.4% เป็น 5.58 ล้านตารางเมตร ขณะที่อัตราการเช่าลดลงเล็กน้อย 0.7% ค่าเช่าเฉลี่ยอยู่ที่ 161.5 บาท/ตารางเมตร/เดือน และยังเติบโต 0.9% สะท้อนถึงความแข็งแกร่งของตลาด ซึ่งการลงทุนแวร์เฮาส์กระจุกตัวในทำเลหลัก 3 อันดับ ได้แก่ ถ.บางนา-ตราด, โซนไทรน้อย จ.นนทบุรี, จ.พระนครศรีอยุธยา ,จ.ปทุมธานี และพื้นที่เขตพัฒนาพิเศษภาคตะวันออก (Eastern Economic Corridor :EEC)
“แวร์เฮาส์ ราคาตลาดไม่ค่อยมีการขยับมากเท่าไร ถือว่าค่อนข้างคงที่ เนื่องจากรูปแบบการลงทุนต่างจากตลาดที่อยู่อาศัย โดยการพัฒนามักเกิดขึ้นเมื่อมีคำสั่งเช่าจากลูกค้าล่วงหน้า ทำให้ดีมานด์และซัปพลายค่อนข้างมีความสอดคล้องกัน” นายณัฎฐา กล่าว
เปิดขุมทรัพย์ผังเมืองสีม่วง ที่ดินประเภทอุตสาหกรรม
ธุรกิจโรงงานอุตสาหกรรม (Ready-Built Factory) ในด้านทำเลล้อไปตามแวร์เฮาส์ในทำเลหลัก ได้แก่ รังสิต–ปทุมธานี, วังน้อย–อยุธยา, ถ.บางนา–ตราด และ EEC มีซัปพลายรวม 3.29 ล้านตารางเมตร เติบโตเล็กน้อย 0.3% ขณะที่พื้นที่ใช้งานเติบโต 2.7% ส่งผลให้อัตราการเช่าสูงถึง 98.4% ค่าเช่าเฉลี่ย 202.9 บาท/ตารางเมตร/เดือน โดยพัฒนาอิงตามดีมานด์ลูกค้า ทำให้ซัปพลายไม่ล้น และเป็นอสังหาฯที่สร้างรายได้ประจำ (Recurring Income) ดึงดูดผู้ประกอบการรายใหญ่ให้ลงทุนต่อเนื่อง โดยซัปพลายกระจุกตัวใน EEC สูงสุด 47.7% รองลงมาคือ ปทุมธานี–อยุธยา 26.3% และ บางนา–ตราด 26.1% โดยที่ดินผังเมืองสีม่วงเป็นโอกาสสำคัญด้านการลงทุน เนื่องจากสามารถพัฒนาอาคารได้มากกว่าที่ดินเพื่อที่อยู่อาศัยอย่างมีนัยสำคัญ
FDI ต่างชาติลงทุนตรงในไทย “จีน-ยุโรป” แย่งกันซื้อที่ดินอุตสาหกรรม
ขณะที่ที่ดินอุตสาหกรรม Knight Frank ระบุว่า ข้อมูล ณ ครึ่งปีแรก 2568 มีซัพพลาย 186,098 ไร่ อัตราใช้พื้นที่สูง 93.5% ราคาเฉลี่ย 6.65 ล้านบาทต่อไร่ เติบโต 5% ในรอบ 5 ปี (2563-2568) สะท้อนดีมานด์ที่แข็งแกร่ง พื้นที่ EEC เป็นศูนย์กลางการลงทุนจากสิทธิประโยชน์และกฎหมายเฉพาะ (Foreign Direct Investment : FDI) ไทยทำสถิติสูงสุดต่อเนื่อง 2 ปี มูลค่ารวมทะลุระดับล้านล้านบาท โดยกว่า 80% เป็นโรงงานและแวร์เฮาส์ ความเสี่ยงคือการแข่งขันจากเวียดนามและผลกระทบนโยบายภาษีสหรัฐฯ ซึ่งอาจทำให้การดูดซับที่ดินใน EEC ชะลอลง และเป็นโจทย์ว่าภาคอุตสาหกรรมไทยจะยกระดับสู่สินค้ามูลค่าสูงได้เร็วแค่ไหน
บ้านหรู-คอนโดฯแพง แนะแบ่งเฟสพัฒนาลดความเสี่ยง
ด้านนางสาวเพ็ญธิดา ศรีสว่าง ผู้อำนวยการ บริษัท ซีบีอาร์อี (ประเทศไทย) จำกัด (CBRE) กล่าวว่า ปี 2569 เป็นปีที่ผู้พัฒนาโครงการและนักลงทุนต้องบริหารสมดุลระหว่างความเสี่ยงและผลตอบแทน โดยภาพรวมตลาดของคอนโดมิเนียม แม้ภาวะเศรษฐกิจชะลอตัวต่อเนื่องยาวนาน แต่เซกเตอร์ลักชัวรีจนถึงอัลตราลักชัวรี ยังคงมีดีมานด์จากผู้ซื้อเพื่ออยู่อาศัยจริง โดยคอนโดฯลักชัวรีรีเซล ราคาเฉลี่ย 310,131 บาท/ตารางเมตร เติบโต 1.3% ส่วนคอนโดฯลักชัวรีใหม่ระหว่างพัฒนา มีราคาสูงกว่า เฉลี่ยอยู่ที่ 349,125 บาท/ตารางเมตร เติบโตสูงถึง 9% สะท้อนว่าแรงซื้อในตลาดรีเซลยังแข็งแรง เนื่องจากผู้บริโภคต้องการห้องขนาดใหญ่ในทำเลไพร์ม แต่ไม่สามารถรับราคาที่ขยับขึ้นอย่างรวดเร็วของโครงการใหม่ได้
ขณะที่ตลาดบ้านหรู หลังจากบูมหนักช่วงปี 2566-2567 จากพฤติกรรม Work from Home และความต้องการพื้นที่ใช้สอย ตลาดเริ่มชะลอตัวในปี 2568 กลุ่มราคาหลักอยู่ที่ 30-70 ล้านบาทและ 100 ล้านบาทขึ้นไป ผลกระทบด้านจิตวิทยาจากความไม่แน่นอนทางเศรษฐกิจ ทำให้ซัปพลายเปิดใหม่ลดลงอย่างมีนัยสำคัญ จนแทบไม่มีโครงการใหม่เข้าสู่ตลาด
“ข้อแนะนำในปีนี้ คือ ต้องบริหารจัดการซัปพลายอย่างเข้มข้น แบ่งเฟสในการพัฒนา เพื่อให้ดีมานด์รองรับได้สอดคล้องกับซัปพลาย เป็นทางเลือกในการปรับโมเดลการลงทุนพัฒนาบ้านหรู โดยทำเลหลักยังคงเป็นโซนพระโขนง, บางนา-ตราด, ตลิ่งชัน, ศาลายา, เมืองสมุทรปราการ, แบริ่ง และพุทธมณฑล” นางสาวเพ็ญธิดา กล่าว
อาคารสำนักงาน-รีเทล ซัปพลายยังแน่น
ตลาดสำนักงานให้เช่า CBRE ระบุว่า ดีมานด์ยังมีเฉพาะอาคารสำนักงานเกรด A+ ขนาดเล็ก-กลาง พื้นที่ 100-300 ตารางเมตร ขณะที่พื้นที่เช่าขนาดใหญ่กว่า 300 ตารางเมตร ส่วนใหญ่เป็นบริษัทรายใหญ่หรือข้ามชาติที่มีอำนาจต่อรองสูง ส่งผลให้เจ้าของอาคารต้องให้ส่วนลดค่าเช่า 5-15% ภาพรวมตลาดยังถูกกดดันจากซัปพลายใหม่และผลพวงโควิด-19 ทำให้อัตราการเช่าลดลงเหลือเพียง 59% จากช่วงก่อนโควิด-19 ที่เคยสูงถึง 90% แม้อาคารสำนักงานเกรด A ในย่าน CBD ที่เคยมีอัตราเช่าสูงสุด 95% แต่เมื่อซัปพลายใหม่เพิ่มขึ้นจำนวนมาก ปัจจุบันอัตราการเช่าลดลงมาอยู่ที่ต่ำกว่า 80%
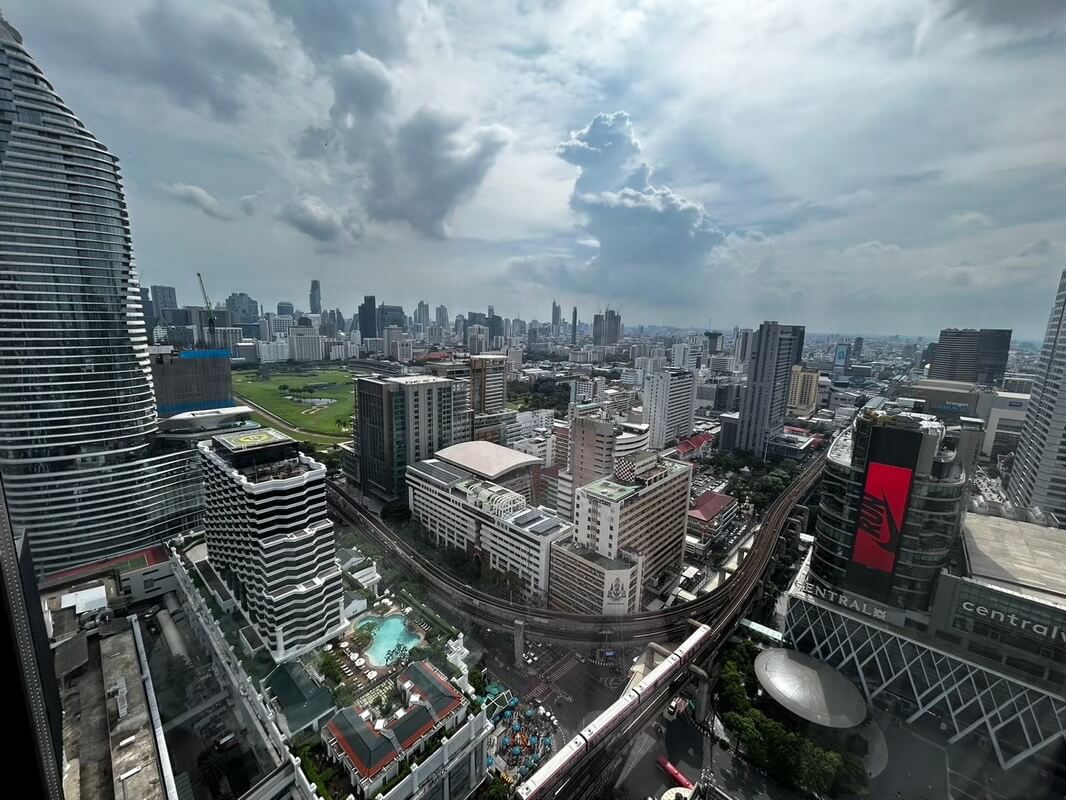
พื้นที่รีเทลหรือค้าปลีกในกรุงเทพฯ มีซัปพลายรวมสูงถึง 8-9 ล้านตารางเมตรโดยเฉพาะ 6 โซนสำคัญ มีซัปพลายรวมมากกว่า 1 ล้านตารางเมตร ได้แก่ สยามดิสตริก 337,000 ตารางเมตร (4 ศูนย์การค้า), ราชประสงค์ 381,000 ตารางเมตร (4 ศูนย์การค้า), เอ็มดิสตริก 181,500 ตารางเมตร(3 ศูนย์การค้า), เทอร์มินัล 21 อโศก 40,000 ตารางเมตร, วัน แบงค็อก (เฟส 1) 123,000 ตารางเมตร และ ดุสิต เซ็นทรัลพาร์ค 45,000 ตารางเมตร ซึ่งทั้งหมดสะท้อนว่า ตลาดอาคารสำนักงานและรีเทลกำลังเผชิญแรงกดดันจาก “ซัปพลายล้นตลาด” ทำให้การแข่งขันรุนแรง ผู้พัฒนาต้องเน้นคุณภาพ ทำเล และการบริหารต้นทุนมากกว่าการขยายพื้นที่
“ดาต้าเซ็นเตอร์” อนาคตไกล
ด้านตลาดดาต้าเซ็นเตอร์ถือเป็น “Safe Haven” ของอสังหาฯในปี 2568 ที่กำลังมาแรงและเติบโตสูง เนื่องจากต้องใช้พื้นที่ต่อชั้นขนาดใหญ่ ระบบทำความเย็นและพลังงานสูง โดยดาต้าเซ็นเตอร์ใช้ไฟสูงกว่าถึง 20-40 เมกะวัตต์/โครงการ สูงกว่าอาคารสำนักงานเกรด A ขนาด 100,000 ตารางเมตร ที่ใช้ไฟราว 15 เมกะวัตต์ ซึ่งปัจจุบันไทยยังขาดความเชี่ยวชาญด้านบริหารดาต้าเซ็นเตอร์ การลงทุนจึงมาจาก Operatorต่างชาติเป็นหลัก โดยเน้นพัฒนาในนิคมอุตสาหกรรมเพราะซื้อที่ดินได้สะดวกตามกฎหมาย โดยล่าสุด มีการประกาศลงทุนดาต้าเซ็นเตอร์ในไทยรวมแล้วกว่า 4,470 MW ทำให้ราคาที่ดินโซน EEC ปรับตัวสูงขึ้น
โรงแรม “ลักชัวรี” จุดประกายไทย-ดีลซื้อขายยังพุ่งต่อเนื่อง
สุดท้ายบิ๊กดาต้า “ตลาดโรงแรม” โดยนายการัณย์ คานิเยาว รองประธานอาวุโส ฝ่ายบริการลงทุนซื้อขาย ภาคพื้นเอเชียแปซิฟิก จากกลุ่มบริการการลงทุนด้านโรงแรม บริษัทโจนส์ แลง ลาซาลล์ (ประเทศไทย) จำกัด (JLL) กล่าวว่าภาพรวมตลาดโรงแรมของไทยมีการพลิกฟื้นเร็วตลอดเวลา ตั้งแต่วิกฤติโควิด-19 จนถึงปี 2568 ตลาดพลิกฟื้นกลับมาแล้ว 83% โดยคาดการณ์ว่าปี 2569 จะเป็น Period of Growth ของจำนวนนักท่องเที่ยวต่างชาติเยือนไทย และมีโอกาสฟื้นตัวเท่ากับปีที่ดีที่สุดในปี 2567 ด้วยเป้าหมายจำนวนนักท่องเที่ยวต่างชาติ 35.5 ล้านคน จาก รัสเซีย,อินเดีย, มาเลเซีย, จีน, เกาหลี
“โรงแรมลักซชัวรีในเมืองท่องเที่ยวอย่างกรุงเทพฯ ภูเก็ต และสมุย ฟื้นตัวเร็วหลังโควิด-19 โดยค่าเฉลี่ยต่อห้องพักที่ขายได้ต่อคืน (Average Daily Rate) ปรับสูงขึ้นอย่างชัดเจน สะท้อนบทบาทของโรงแรมลักชัวรีในฐานะ Trendsetter ของตลาด ซึ่งช่วยดันโรงแรมระดับ Midscale และ Upscale ให้ฟื้นตัวตาม ส่งผลบวกต่อภาพรวมอุตสาหกรรม ทั้งนี้จากการสำรวจของ JLL ในปี 2568 กับ ผู้ประกอบการและผู้บริหารโรงแรมกว่า 800 ราย คาดว่าในปี 2569 รายได้โรงแรมจะเติบโตประมาณ 2-8% ขณะที่ตลาดลักชัวรีของไทยอยู่ในช่วงเปลี่ยนผ่าน มีแบรนด์โรงแรมระดับท็อปเทียร์ระดับโลกเข้ามาลงทุนอย่างต่อเนื่อง เช่น Andaz และ Voco” นายการัณย์ กล่าว
ก้าวต่อไปของตลาดโรงแรมไทย
นอกจากนี้ ยังเห็นแนวโน้ม “ตลาดรองเริ่มมา” มีการลงทุนกระจายไปยังเมืองท่องเที่ยวอื่นมากขึ้น โดยเฉพาะโครงการที่สร้างประสบการณ์การท่องเที่ยว หรือเน้นด้าน Wellness มีความน่าสนใจสูงหากมีที่ดินในทำเลศักยภาพอยู่แล้ว ขณะที่การลงทุนแบบ Branded Residence จะมีบทบาทมากขึ้น เช่น คอนโดมิเนียมหรูหรือพูลวิลล่าที่ผนวกบริการภายใต้แบรนด์โรงแรมที่แข็งแกร่ง เพื่อยกระดับคุณภาพบริการและสร้างความแตกต่าง โดยผู้ประกอบการที่สามารถดึงแบรนด์โรงแรมมาซัปพอร์ตได้ จะสามารถตั้งราคาขายที่อยู่อาศัยได้สูงกว่าตลาดทั่วไป และอีกหนึ่งเทรนด์ คือการนำโรงแรมในทำเลเก่า โดยเฉพาะโรงแรมที่เป็นแลนด์มาร์ก หรืออาคารสำนักงานเดิม มาพัฒนาเป็นโรงแรมรูปแบบใหม่ที่ทันสมัย ตอบโจทย์ตลาดมากขึ้น
“แนวโน้มปี 2569 มี 4 เรื่อง ได้แก่ 1.ตลาดซื้อขายโรงแรมคาดว่าแรงดีไม่มีตก ประเมินมูลค่าซื้อขาย 1.3 หมื่นล้านบาท 2.ค่าห้องพักยังมีช่องว่างของการส่งต่อราคาให้ขยับขึ้นมาได้อีก 3.ลุ้นนักท่องเที่ยวต่างชาติขึ้นไปที่ 35.5 ล้านคน และ 4.ลักชัวรีแลนด์สเคป เป็นจุดเปลี่ยนที่จุดประกายการพลิกฟื้นของตลาดทุกเซกเตอร์ในภาพรวม” นายการัณย์ กล่าวในที่สุด