3 สมาคมอสังหาฯ ผนึกกำลังสู้ตาย ประกาศจุดยืนยุค “New BalanceW เน้นกวาดเงินสด-ระบายสต๊อก หนีตายหลังกำแพงหนี้ครัวเรือนพุ่งชนเพดาน จี้รัฐบาลใหม่สางปม “LTV-ดอกเบี้ย” ผ่าทางตันกำลังซื้อฝืด พร้อมเปิดยุทธศาสตร์ “Safe Haven”พลิกวิกฤติภูมิรัฐศาสตร์ดูดมหาเศรษฐีต่างชาติช้อปบ้านหรูซุกตัวในไทย ค้ำ GDP พร้อมยื่นคำขาดรัฐบาลชุดใหม่ชงมาตรการ "3+9" ผ่าทางตันกฎหมายเช่า 60 ปี-ค้ำประกันกู้บ้านหลังแรก หวังชุบชีวิตเครื่องยนต์เศรษฐกิจก่อนสายเกินแก้ เตือนผู้บริโภค “นาทีทอง” หมดแล้วหมดเลยก่อนต้นทุนใหม่ทำราคาพุ่งพรวด
ภาวะตลาด "New Balance" และการปรับตัวของผู้ประกอบการ
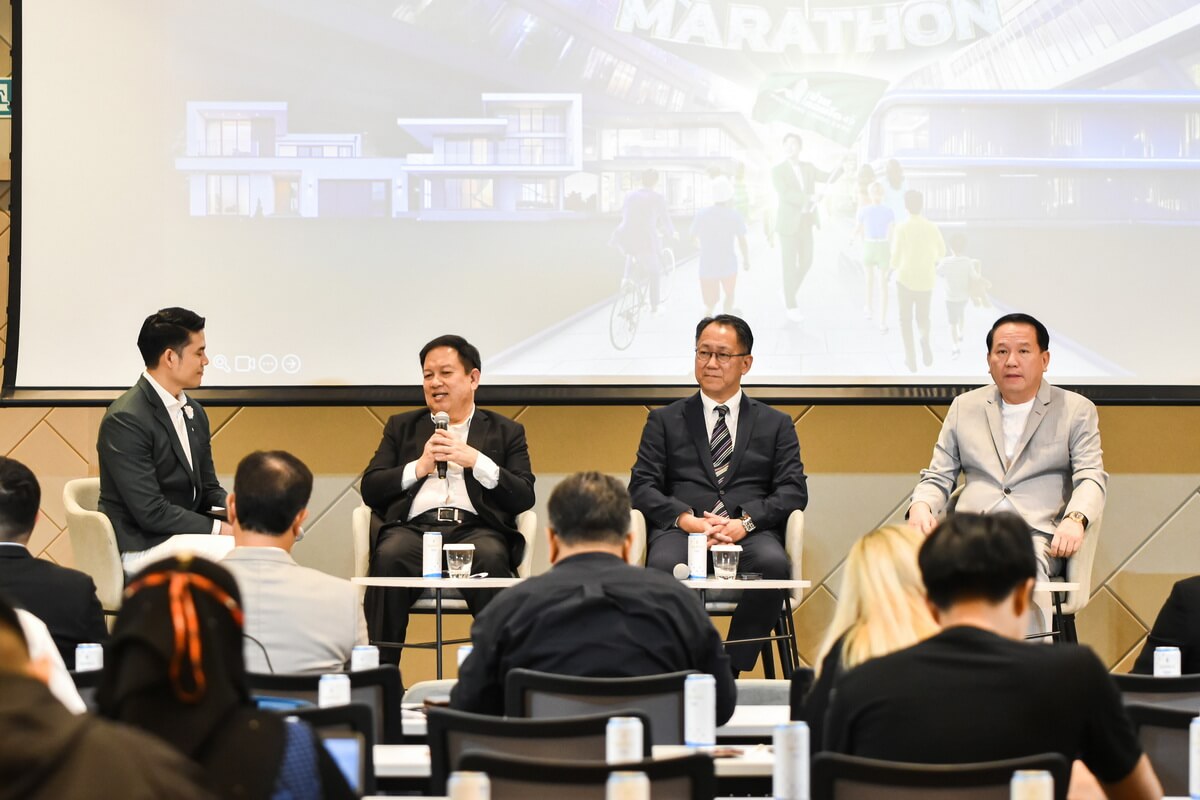
นายพรนริศ ชวนไชยสิทธิ์ นายกสมาคมอสังหาริมทรัพย์ไทย เปิดเผยว่า ตลาดอสังหาริมทรัพย์ไทยอยู่ในช่วงที่ต้องเผชิญกับหนี้ครัวเรือนสูงและความเข้มงวดในการปล่อยสินเชื่อ ผู้ประกอบการต้องให้ความสำคัญกับ สภาพคล่อง (Liquidity) และกระแสเงินสดเป็นอันดับหนึ่ง โดยเน้นการระบายสต๊อกเดิมผ่านโปรโมชันเพื่อลดหนี้และรักษาการหมุนเวียนของเงินื สำหรับโอกาสจากวิกฤติภูมิรัฐศาสตร์ ความขัดแย้งในต่างประเทศ เช่น ในตะวันออกกลาง หรือไต้หวันและพม่า กลายเป็นโอกาสให้ไทยเป็นบ้านหลังที่สองสำหรับกลุ่มเศรษฐีทั่วโลก เนื่องจากประเทศไทยมีระบบสาธารณสุขที่ดีและมีความปลอดภัยสูง จึงเป็นจุดหมายใหม่ของกลุ่ม Wealth และ Ultra Luxury
ในวิกฤติย่อมมีโอกาส เชื่อภาพรวมตลาดเป็นบวกกว่าปี’68 แนวราบยังมีดีมานด์
นายสมนึก ตันฑเทอดธรรม อุปนายก สมาคมธุรกิจบ้านจัดสรร กล่าวว่า เชื่อว่าเศรษฐกิจปี 2569 จะดีกว่าปี 2568 ทั้งการเมือง และผลิตภัณฑ์มวลรวมในประเทศ(GDP) ส่วนสถานการณ์การสู้รบในภูมิภาคตะวันออกกลาง เชื่อว่าในวิกฤติย่อมมีโอกาส มองเป็นบวกกว่าปีที่ผ่านมา แต่ในมุมของกำลังซื้อและการปล่อยสินเชื่อของสถานบันการเงิน คงไม่ต่างจากปี 2568 ที่ผ่านมา แต่ทั้งนี้ก็ยังมีความหวังว่า ดีมานด์จะซื้อที่อยู่อาศัยหรือไม่ หรือสถาบันการเงินจะปล่อยสินเชื่อเพื่อที่อยู่อาศัยหรือไม่ ส่วนผู้ประกอบการที่มีปัญหาก็คงต้องประคองตัวไปก่อน แต่อย่างไรก็ตามเชื่อว่าในส่วนของแนวราบดีมานด์ยังมีอย่างต่อเนื่อง
เตรียมนำเสนอมาตรการขับเคลื่อน 3+9 ต่อรัฐบาลชุดใหม่
นายประเสริฐ แต่ดุลยสาธิต นายกสมาคมอาคารชุดไทย กล่าวว่า เมื่อรัฐบาลมีการจัดตั้งทีมบริหารชุดใหม่อย่างเป็นทางการ ทั้ง 3 สมาคมอสังหาฯก็พร้อมที่จะนำเสนอมาตรการ 3+9 ต่อรัฐบาลชุดใหม่
โดยมาตรการระยะสั้น 3 ประการ ได้แก่
1.การผ่อนปรนมาตรการกำกับสินเชื่อเพื่อที่อยู่อาศัย (Loan to Value : LTV) อีก 1 ปี
2.การขยายระยะเวลาลดค่าธรรมเนียมโอน-จดจำนอง บ้านทุกระดับราคา เป็นระยะเวลา 1 ปี ( สิ้นสุด 30 มิถุนายน 2570)
3.การลดอัตราดอกเบี้ยที่แท้จริง MRR สำหรับประชาชน และ MLR สำหรับผู้ประกอบการให้สอดรับหรือลดเท่ากันกับการปรับลดดอกเบี้ยนโยบายของคณะกรรมการนโยบายการเงิน (กนง.)
ส่วน มาตรการระยะยาว 9 ประการ ได้แก่
1.มาตรการ LTV ในระยะยาวที่สอดคล้องกับสถานการณ์ตลาดอสังหาฯและเศรษฐกิจ 2.สัญญาเช่าไม่เกิน 60 ปี ทั้งชาวไทยและชาวต่างชาติ โดยมีการเก็บภาษีและค่าธรรมเนียมจากชาวต่างชาติ เพื่อเข้ากองทุนสนับสนุนการมีบ้านของผู้มีรายได้น้อยถึงปานกลางเป็นโครงสร้างถาวร
3.การจัดระเบียบการอยู่อาศัยของชาวต่างชาติ ให้อยู่ภายใต้การควบคุมของคนไทย ผ่าน พ.ร.บ.อาคารชุด และ พ.ร.บ.จัดสรร
4.สนับสนุน Mortgage Insurance สำหรับบ้านหลังแรกจากภาครัฐ เพื่อลดอัตราการปฏิเสธสินเชื่อในตลาดกลาง-ล่าง ในการซื้อบ้าน
5.การอนุมัติสินเชื่อตามความเสียงผู้กู้ เพื่อเพิ่มโอกาสการเข้าถึงสินเชื่อของประชาชนในระดับกลาง-ล่างในการซื้อบ้าน
6.Debt Warehouse การใช้บ้านเป็นหลักประกันสินเชื่อ เพื่อแก้ปัญหาหนี้ครัวเรือนและหนี้นอกระบบของประชาชน
7.การใช้การพัฒนาโครงการอสังหาริมทรัพย์ขนาดใหญ่ MAN MADE ของไทย เพื่อพัฒนาประเทศและกระตุ้นเศรษฐกิจโดยไม่ใช้ CASINO เช่น Health Care Centre / Education Hub / Amusement Park (Disney Land / Universal) ศูนย์ความบันเทิงด้านการกีฬา และการประชุมนานาชาติ โดยไม่มี CASINO
8.การสร้างมูลค่าเพิ่มอสังหาริมทรัพย์ของไทย จากการเชื่อมต่อและเพิ่มประสิทธิภาพการใช้สาธารณูปโภคภาครัฐที่โครงการสิ้นสุดแล้วในเวลาที่กำหนด และริเริ่มการจัดเก็บ Windfall Tax จากภาคเอกชนที่ได้รับประโยชน์จากมูลค่าเพิ่ม ดังกล่าว
9.การลดขนาดที่ดินของบ้านเดี่ยว บ้านแฝด และทาวน์เฮาส์ ให้สอดรับกับกำลังซื้อของประชาชน
การบริหารต้นทุนและความเสี่ยง ผู้ประกอบการต้องรับมือกับความผันผวนของราคาวัสดุก่อสร้าง พลังงาน และค่าแรง การเปิดโครงการใหม่ต้องเป็นไปอย่างระมัดระวัง (Conservative) และเน้นการสร้างให้จบเป็นเฟสเพื่อรีบโอน
คำแนะนำสำหรับผู้ซื้อ ช่วงนี้ถือเป็นจังหวะที่ดีที่สุด สำหรับผู้ที่มีความพร้อม (Real Demand) เนื่องจากราคาจะไม่ถูกลงไปกว่านี้แล้วจากต้นทุนที่สูงขึ้นอย่างต่อเนื่อง ผู้ซื้อควรเตรียมความพร้อมด้านเครดิต สร้างวินัยทางการเงิน หรือใช้การกู้ร่วมเพื่อเพิ่มโอกาสในการอนุมัติสินเชื่อ
อสังหาฯ ไทยในวันที่ "สภาพคล่อง" คือทางรอด และ "โลก" คือโอกาสใหม่
ในวันที่ปัจจัยทางเศรษฐกิจบีบคั้นรอบด้าน ทั้งปัญหาหนี้ครัวเรือนที่พุ่งสูงและความเข้มงวดของสถาบันการเงิน ภาคอสังหาริมทรัพย์ไทยกำลังก้าวเข้าสู่ยุคแห่งการสร้าง สมดุลใหม่" (New Balance) ที่ซึ่งผู้ประกอบการไม่ได้มองเพียงแค่ผลกำไร แต่ต้องสู้ยิบตาเพื่อรักษาสภาพคล่อง (Liquidity) ให้คงอยู่ การเร่งระบายสต๊อกสินค้าผ่านงานมหกรรมต่างๆ จึงไม่ใช่แค่การขาย แต่คือการแลกมาซึ่งกระแสเงินสดเพื่อหล่อเลี้ยงธุรกิจในภาวะที่การออกหุ้นกู้และการขอสินเชื่อโครงการทำได้ยากยิ่งขึ้น
ท่ามกลางวิกฤติ ยังมีแสงสว่างจากภูมิรัฐศาสตร์โลก
เมื่อความไม่แน่นอนในตะวันออกกลางและเอเชียตะวันออก ทำให้ประเทศไทยถูกมองเป็น Safe Haven ของกลุ่มเศรษฐีระดับโลก จากเดิมที่เคยพึ่งพา "ปลาซิวปลาสร้อย" หรือกลุ่มลูกค้ารายย่อย วันนี้ไทยมีโอกาสดึง "ปลาวาฬ" หรือกลุ่ม “Wealth” จากดูไบและอาบูดาบี ที่ต้องการที่อยู่อาศัยที่ปลอดภัยและความหรูหรา รวมไปถึงสินค้าระดับ Ultra Luxury ที่ราคาเกิน 50 ล้านบาทขึ้นไป จึงเป็นเพียงเซกเมนต์เดียวที่ยังคงเติบโตอย่างแข็งแกร่งในปัจจุบัน
“ประเทศไทยควรจัดงานมหกรรมอสังหาริมทรัพย์โลกได้แล้ว ซึ่งอาจจะจัดที่ภูเก็ต หรือ สมุย จ.สุราษฎร์ธานี ก็ได้ เพื่อดึงกลุ่มต่างชาติที่มีกำลังซื้อ โดยเฉพาะกลุ่มตะวันออกกลางให้มาซื้อที่อยู่อาศัยได้มากที่สุด”นายประเสริฐ กล่าว
อย่างไรก็ตาม การจะขับเคลื่อนเครื่องยนต์อสังหาฯ ให้ไปต่อได้อย่างยั่งยืน จำเป็นต้องมีการสนับสนุนจากภาครัฐผ่านมาตรการ 3+9 ซึ่งไม่ได้มุ่งเน้นเพียงการกระตุ้นยอดขายในระยะสั้นผ่านการลดค่าธรรมเนียมหรือผ่อนปรน LTV เท่านั้น แต่ยังรวมถึงการวางโครงสร้างระยะยาว เช่นการทำ Mortgage Insurance เพื่อลดความเสี่ยงให้ธนาคารในการปล่อยกู้บ้านหลังแรก และการปรับปรุงกฎหมายสัญญาเช่า 60 ปี เพื่อดึงดูดเม็ดเงินต่างชาติให้เข้ามาเสียภาษีและช่วยลดความเหลื่อมล้ำในระบบเศรษฐกิจไทย
สำหรับผู้บริโภคที่มีความพร้อม นี่คือ “นาทีทอง” ของการเลือกซื้อที่อยู่อาศัย เพราะในอนาคตราคาบ้านมีแนวโน้มจะปรับตัวสูงขึ้นตามต้นทุนวัสดุก่อสร้างและค่าแรงที่ไม่มีวันถอยกลับ การสร้างวินัยทางการเงินและการเตรียมเครดิตให้พร้อมจึงเป็นกุญแจสำคัญที่จะช่วยให้คนไทยสามารถมีบ้านเป็นของตนเองได้ท่ามกลางความผันผวนของโลกยุคใหม่ การผนึกกำลังระหว่างเอกชนและรัฐบาลในครั้งนี้ จึงไม่ใช่แค่การประคองตัวให้รอดพ้นวิกฤต แต่คือการวางรากฐานเพื่อพลิกวิกฤติโลกให้กลายเป็นโอกาสทองของอสังหาริมทรัพย์ไทยอย่างแท้จริง
แนะแนวทางการขับเคลื่อนภาครัฐผ่านมาตรการ3+9 คือหัวใจสำคัญในการฝ่าวิกฤติ
ปัจจุบันโดยประกอบด้วย มาตรการระยะสั้น3ประการ คือการขอผ่อนปรน LTV ให้กู้ได้เกิน100%หรือบวกค่าตกแต่งเพื่อช่วยผู้บริโภคที่ไม่มีเงินออมการ ขยายระยะเวลาลดค่าจดจำนองและค่าโอน ซึ่งจะหมดอายุในวันที่ 30 มิถุนายน2527โดยเสนอให้ครอบคลุมทุกระดับราคาเพื่อประคองตลาดและการกระตุ้นให้สถาบันการเงินลดอัตราดอกเบี้ยที่แท้จริง ให้สอดคล้องกับการปรับลดของคณะกรรมการนโยบายการเงิน (กนง.) อย่างเต็มเม็ดเต็มหน่วย
ในขณะที่มาตรการระยะยาว 9 ประการ มุ่งสร้างโครงสร้างใหม่ เช่น การขยายสัญญาเช่าระยะยาว60ปี เพื่อรองรับกลุ่ม Wealth ชาวต่างชาติ ให้เข้ามาเสียภาษีและนำรายได้มาช่วยลดความเหลื่อมล้ำในประเทศการจัดตั้ง MortgageInsurance โดยรัฐช่วยค้ำประกันความเสี่ยง 10-20% เพื่อดึงธนาคารพาณิชย์กลับมาปล่อยสินเชื่อบ้านหลังแรก
การปรับดอกเบี้ยตามความเสี่ยงผู้กู้(Risk-basedpricing) เพื่อให้กลุ่มเครดิตรองสามารถเข้าถึงแหล่งเงินทุนในระบบแทนหนี้นอกระบบและการทำ DebtWarehouse โดยใช้บ้านเป็นหลักประกันเพื่อปิดหนี้นอกระบบและแก้ปัญหาหนี้ครัวเรือนรวมถึงการเสนอปรับลดขนาดที่ดินขั้นต่ำ ของบ้านเดี่ยวและบ้านแฝดเพื่อให้สอดคล้องกับกำลังซื้อจริงของผู้บริโภคยุคใหม่ซึ่งมาตรการเหล่านี้จะช่วยประคองตลาดท่ามกลางปัจจัยกดดันทั้งค่าเงินที่ผันผวนและหนี้ครัวเรือนที่สูงขึ้นโดยผู้ประกอบการต้องเร่งระบายสต๊อกเพื่อรักษาสภาพคล่อง(Liquidity) และระมัดระวังการเปิดโครงการใหม่ท่ามกลางความผันผวนของราคาวัสดุก่อสร้างและสถานการณ์โลกที่ยากจะคาดเดา