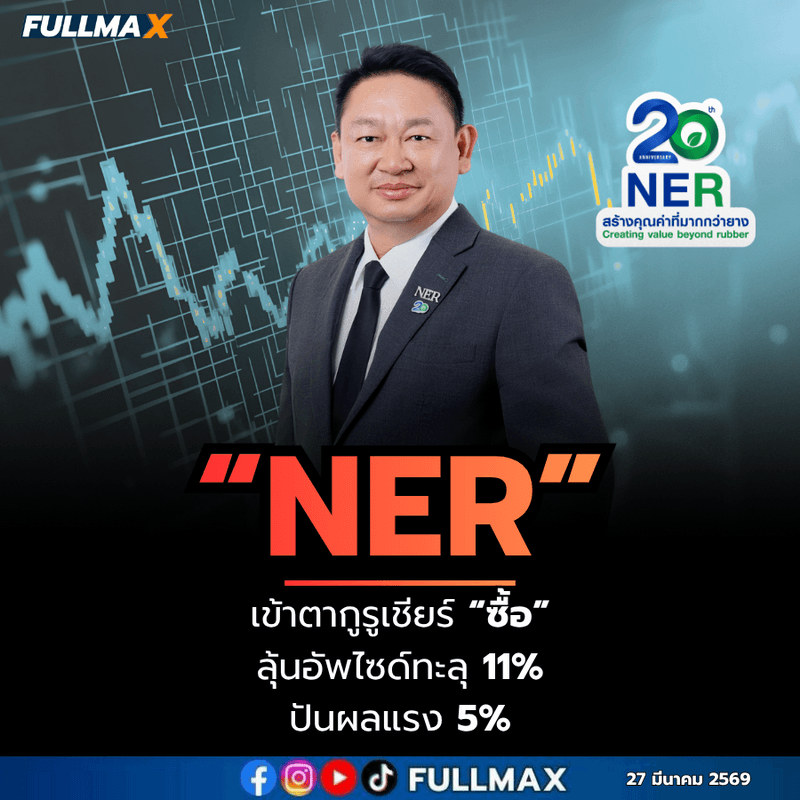
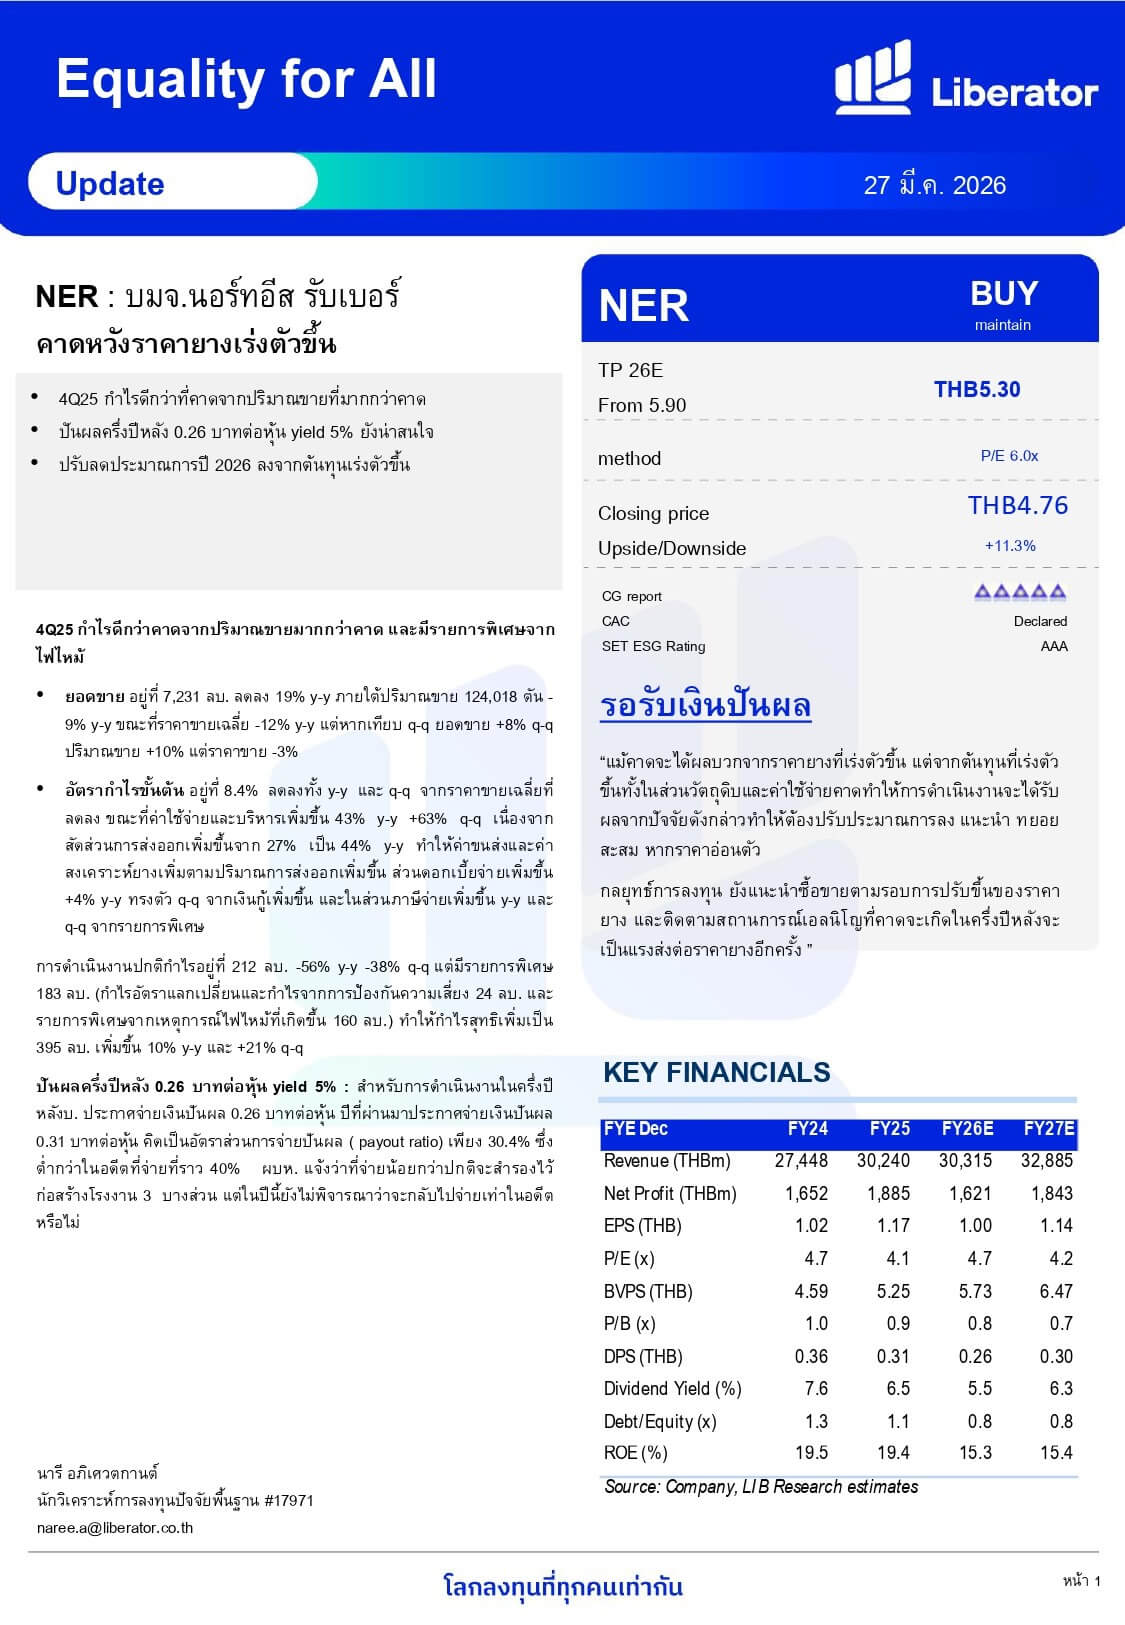
NER หรือ บมจ.นอร์ทอีส รับเบอร์ กลายเป็นหุ้นที่ถูกจับตาอีกครั้ง หลังนักวิเคราะห์ออกบทวิเคราะห์ล่าสุด แนะนำ “ซื้อ” พร้อมประเมินราคาเป้าหมายปี 2569 ที่ 5.30 บาท จากราคาปัจจุบัน 4.76 บาท คิดเป็นอัพไซด์ราว 11.3% แม้ต้องเผชิญแรงกดดันจากต้นทุนที่ปรับตัวสูงขึ้น
จุดเด่นสำคัญที่ทำให้ NER ยังน่าสนใจ คือ “เงินปันผล” ที่คาดว่าจะอยู่ระดับ 0.26 บาทต่อหุ้น หรือให้ Dividend Yield ราว 5% ถือเป็นระดับที่ดึงดูดนักลงทุนสายรายได้ประจำ ท่ามกลางภาวะตลาดผันผวน
⸻
กำไร Q4 ดีกว่าคาด แต่ต้นทุนเริ่มบีบ
ผลประกอบการไตรมาส 4/2568 ออกมาดีกว่าที่ตลาดประเมิน จากปริมาณขายที่เพิ่มขึ้น และมีรายการพิเศษเข้ามาหนุน ส่งผลให้กำไรสุทธิโตทั้งแบบรายปีและรายไตรมาส
อย่างไรก็ตาม ภาพรวมเริ่มมี “สัญญาณกดดัน” จากต้นทุนวัตถุดิบและค่าใช้จ่ายที่เร่งตัวขึ้น โดยเฉพาะต้นทุนยางและโลจิสติกส์ ทำให้อัตรากำไรขั้นต้นลดลง
⸻
รุกตลาดอินเดีย – ความหวังใหม่ของการเติบโต
NER เดินเกมรุกขยายตลาดต่างประเทศ โดยเฉพาะ “อินเดีย” ที่มีดีมานด์ยางเพิ่มขึ้นต่อเนื่อง คาดว่าจะเป็นหนึ่งในแรงขับเคลื่อนหลักให้ยอดขายปี 2569 ขยับเข้าใกล้ระดับ 5 แสนตัน
นักวิเคราะห์มองว่า หากการขยายตลาดเป็นไปตามแผน จะช่วยชดเชยแรงกดดันจากต้นทุน และรักษาการเติบโตของรายได้ได้ในระยะยาว
⸻
ปรับประมาณการลง รับความเสี่ยงต้นทุน
แม้แนวโน้มรายได้ยังเติบโต แต่มีการ “ปรับลดประมาณการกำไรปี 2569” ลง เพื่อสะท้อนต้นทุนที่สูงขึ้น โดยเฉพาะวัตถุดิบและค่าใช้จ่ายดำเนินงาน
อย่างไรก็ตาม ด้วยค่า P/E ที่อยู่เพียงประมาณ 6 เท่า และสถานะการเงินที่ยังแข็งแกร่ง ทำให้หุ้นยังถูกมองว่า “ไม่แพง”
⸻
กลยุทธ์ลงทุน: ถือรับปันผล – รอรอบยางขาขึ้น
บทวิเคราะห์แนะนำว่า นักลงทุนสามารถ “ทยอยสะสม” เพื่อรับเงินปันผลระหว่างทาง พร้อมจับตาราคายางในตลาดโลก หากกลับเข้าสู่ขาขึ้น จะเป็นตัวเร่งสำคัญให้ราคาหุ้นปรับตัวขึ้นอีกระลอก
⸻
NER ยังเป็นหุ้น “พื้นฐานแน่น ปันผลเด่น” แม้ต้องฝ่าด่านต้นทุนที่เพิ่มขึ้น แต่ด้วยอัพไซด์ที่ยังเปิด และโอกาสจากตลาดต่างประเทศ ทำให้ยังอยู่ในเรดาร์ของนักลงทุนที่มองหาทั้ง “การเติบโต + กระแสเงินสด”