ในช่วงไม่กี่ปีที่ผ่านมา กระแสความงามตามแบบฉบับพี่สาวจีนได้รับความนิยมเพิ่มขึ้น ตามการขยายตัวของคอนเทนต์จีน ทั้งการแต่งหน้าสไตล์ “โต่วอิน” (Douyin Makeup) ที่แพร่หลายทางสื่อสังคมออนไลน์ และ C-Drama ที่ขยายฐานผู้ชมทั้งในไทย และทั่วโลกอย่างต่อเนื่อง สะท้อนจากผลสำรวจของ OnDemandIQ (มี.ค. 2568) ซึ่งพบว่า ผู้ชมไทย 54% ชื่นชอบคอนเทนต์จีน สูงกว่าคอนเทนต์เกาหลีใต้ที่ 51% ขณะที่ยอดรับชมบน iQIYI International ในช่วงครึ่งแรกของปี 2569 เพิ่มขึ้น 130% จากช่วงเดียวกันของปีก่อน โดยมีซีรีส์จีนเป็นหนึ่งในแรงขับเคลื่อนสำคัญ นอกจากนี้ ความนิยมของ C-Drama โดยเฉพาะซีรีส์จีนย้อนยุค ช่วยเพิ่มการมองเห็นรูปแบบความงามแบบจีน และมีส่วนสนับสนุนกระแส “New Chinese Makeup” ในกลุ่มผู้บริโภคไทย ทำให้เปิดรับ C-Beauty มากขึ้น
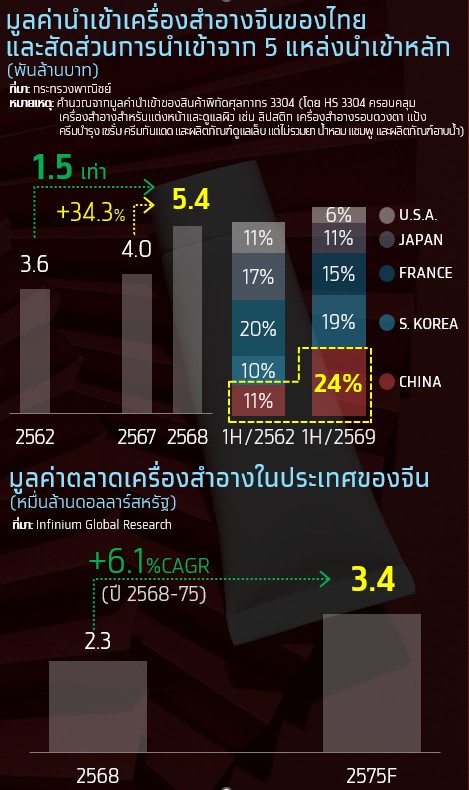
สะท้อนจาก มูลค่านำเข้าเครื่องสำอางจีนของไทยที่เพิ่มเป็น 5.4 พันล้านบาท ในปี 2568 สูงกว่าปี 2562 ราว 1.5 เท่า และขยายตัว 34.3%YoY สวนทางกับมูลค่านำเข้าเครื่องสำอางโดยรวมที่หดตัว 7.4%YoY ขณะที่ครึ่งแรกของปี 2569 จีนขึ้นเป็นแหล่งนำเข้าอันดับ 1 มีสัดส่วนเพิ่มจาก 11% เป็น 24% (เทียบ 1H/2562) และมูลค่านำเข้าขยายตัวถึง 39.8%YoY
อย่างไรก็ดี C-Beauty กำลังก้าวข้ามจากกระแสความนิยมในประเทศ สู่คู่แข่งสำคัญในตลาดเครื่องสำอางเอเชีย โดยเฉพาะอาเซียน ซึ่งเป็นทั้งตลาดเป้าหมายของแบรนด์จีน และตลาดส่งออกหลักของไทย โดยมีสัดส่วนราว 38% โดยในปี 2568 จีนส่งออกเครื่องสำอางมายังอาเซียน 711 ล้านดอลลาร์สหรัฐ หรือราว 2.4 หมื่นล้านบาท เพิ่มขึ้น 94.2% จากปี 2565 หรือเติบโตเฉลี่ย 24.8% ต่อปีในช่วงปี 2565-68 และสูงกว่าก่อนโควิดราว 1.9 เท่า
บทความนี้จึงชวนวิเคราะห์ปัจจัยเบื้องหลังความสำเร็จของ C-Beauty และบทเรียนที่ไทยสามารถนำมาปรับใช้เพื่อรักษาความสามารถในการแข่งขัน
ผู้บริโภคจีนยุคใหม่ปลุกกระแส C-Beauty
ตลาดเครื่องสำอางของจีนใหญ่เป็นอันดับ 2 ของโลก รองจากสหรัฐฯ โดยคาดว่าในปี 2575 จะมีมูลค่าแตะระดับ 3.4 หมื่นล้านดอลลาร์สหรัฐ เติบโตเฉลี่ยปีละ 6.1% นับเป็นตลาดที่มีศักยภาพสูง สะท้อนโอกาสจากฐานผู้บริโภคขนาดใหญ่ และความต้องการที่ยังขยายตัว โดยเฉพาะกลุ่มคนรุ่นใหม่ ชนชั้นกลาง และผู้บริโภคในเมืองรอง ซึ่งใส่ใจด้านความงามมากขึ้น
สิ่งที่น่าสนใจไม่ใช่เพียงขนาดตลาด แต่คือ ทัศนคติของผู้บริโภคที่เปิดรับแบรนด์เครื่องสำอางจีนรุ่นใหม่ หรือ C-Beauty มากขึ้น โดยเฉพาะกลุ่ม Gen Z และ Millennials ตามกระแส “กั๋วฉาว” (Guochao) หรือ “China Chic” ที่ทำให้ความเป็นจีนถูกถ่ายทอดผ่านเรื่องราว วัตถุดิบ งานออกแบบ และบรรจุภัณฑ์ร่วมสมัย จนกลายเป็นจุดขายที่เชื่อมโยงกับรสนิยม และความภาคภูมิใจในวัฒนธรรมของคนรุ่นใหม่ พร้อมเปลี่ยนภาพลักษณ์ C-Beauty จากที่เน้นแข่งขันด้านราคาสู่แบรนด์ที่มีเอกลักษณ์ และคุณค่าในสายตาผู้บริโภค
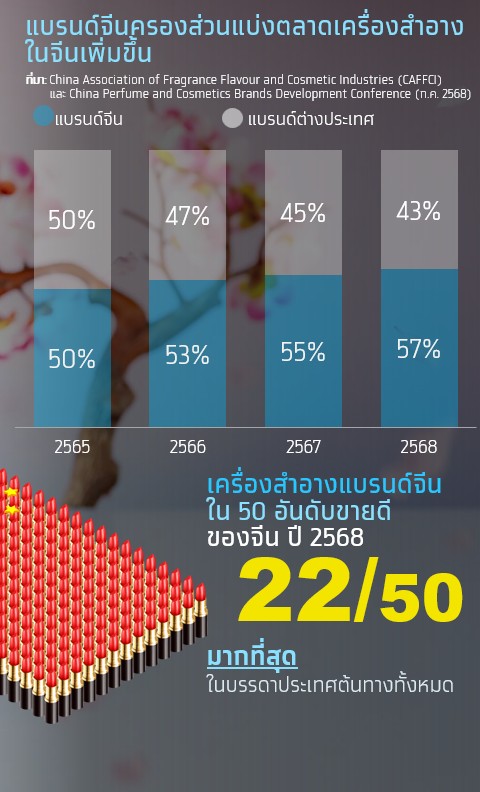
ทั้งนี้ ข้อมูลจาก CAFFCI ระบุว่า แบรนด์เครื่องสำอางจีนมีส่วนแบ่งตลาดสูงกว่าแบรนด์ต่างประเทศมาตั้งแต่ปี 2566 โดยมีส่วนแบ่งตลาดเพิ่มจาก 50% ในปี 2565 เป็น 57% ในปี 2568 สอดคล้องกับผลการจัดอันดับ 50 แบรนด์เครื่องสำอางขายดีในจีนประจำปี 2568 พบว่า แบรนด์จีนติดอันดับมากที่สุด 22 แบรนด์ หรือ 44% ของทั้งหมด สะท้อนว่า C-Beauty ได้รับการยอมรับเพิ่มขึ้นต่อเนื่อง และขยับจากแบรนด์ทางเลือกขึ้นมาเป็นผู้เล่นหลักในตลาดแล้ว
นอกจากนี้ ผู้บริโภคจีนยังให้ความสำคัญกับคุณภาพ ประสิทธิภาพ และความคุ้มค่ามากขึ้น ผลักดันให้แบรนด์ท้องถิ่นพัฒนาสินค้าที่ตอบโจทย์การใช้งานจริง สะท้อนว่า C-Beauty เติบโตจากทั้งความต้องการของผู้บริโภค และ ขีดความสามารถของแบรนด์ ไม่ใช่เพียงกระแสระยะสั้น จึงมีศักยภาพขยายตัวทั้งในประเทศและตลาดโลก
C-Beauty มาแรง ดันจีนขึ้นแท่นผู้ส่งออกอันดับ 5 ของโลก
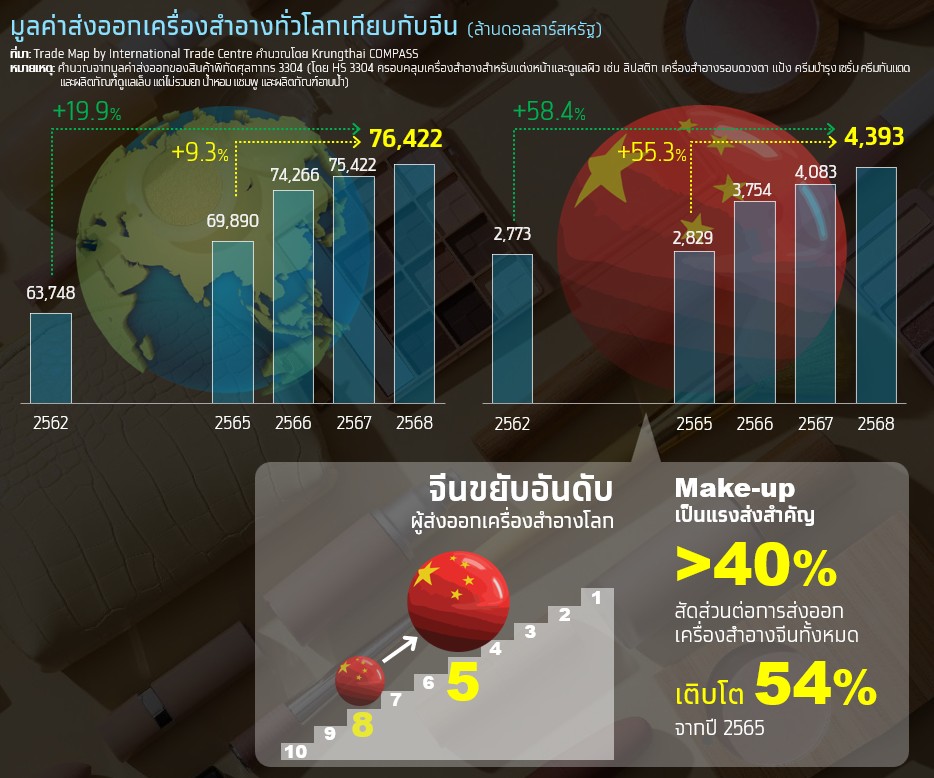
ความนิยมของ C-Beauty กำลังขยายจากตลาดจีนสู่ตลาดต่างประเทศ สะท้อนจากมูลค่าส่งออกเครื่องสำอางของจีนที่เติบโตขึ้นอย่างก้าวกระโดดในช่วง 2-3 ปีที่ผ่านมา ซึ่งปัจจุบันจีนเป็นผู้ส่งออกเครื่องสำอางอันดับ 5 ของโลก หลังครองอันดับ 8 มายาวนานมากกว่า 10 ปี โดยในปี 2568 จีนส่งออกเครื่องสำอางไปทั่วโลกกว่า 4,393 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นจากปี 2565 ถึง 55.3% ขณะที่มูลค่าส่งออกเครื่องสำอางทั่วโลกขยายตัวเพียง 9.3% และหากเทียบกับช่วงก่อนโควิด (ปี 2562) พบว่า จีนส่งออกเครื่องสำอางเพิ่มขึ้น 58.4% การส่งออกที่ขยายตัวสูงกว่าตลาดโลก บ่งชี้ว่า C-Beauty มีบทบาทในตลาดต่างประเทศมากขึ้นหลังโควิด โดยเครื่องสำอางสำหรับแต่งหน้า (Make-up) ที่มีสัดส่วนกว่า 40% ของมูลค่าส่งออกเครื่องสำอางของจีนทั้งหมด เติบโตสูงถึง 53.7% เมื่อเทียบกับปี 2565 คิดเป็นอัตราการเติบโตเฉลี่ยปีละ 15.4% (CAGR ปี 2565-68)
C-Beauty เปลี่ยนเกมจากแข่งขันด้วยราคา สู่การสร้างแต้มต่อด้วยนวัตกรรม
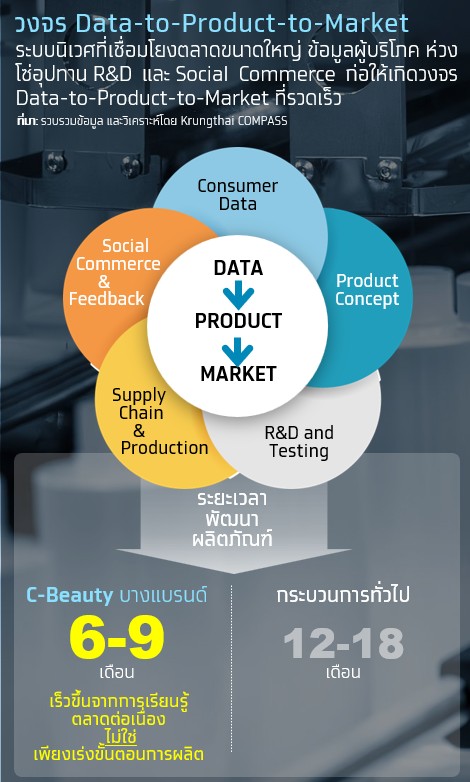
ความได้เปรียบของ C-Beauty ไม่ได้มาจากต้นทุน หรือกระแสนิยมสินค้าที่ผลิตในประเทศเท่านั้น แต่อยู่ที่ระบบ Data-to-Product-to-Market ที่เชื่อมข้อมูลผู้บริโภค R&D การผลิต และ Social Commerce ให้ทำงานเป็นวงจรเดียวกัน ซึ่งช่วยให้แบรนด์สามารถทดลองสินค้า เรียนรู้ตลาด ปรับผลิตภัณฑ์ และสร้างยอดขายได้รวดเร็ว พร้อมลดความเสี่ยงจากสินค้าที่ไม่ตอบโจทย์ บางแบรนด์จึงนำสินค้าออกสู่ตลาดได้ภายใน 6-9 เดือน เทียบกับกระบวนการทั่วไปที่ใช้เวลาราว 12-18 เดือน และอาจนานกว่า 18 เดือน สำหรับผลิตภัณฑ์ที่มีความซับซ้อน ความได้เปรียบเชิงระบบนี้จึงเป็นฐานให้ C-Beauty ขยับจากการแข่งขันด้านราคาสู่การแข่งขันด้วยนวัตกรรม คุณภาพ และประสิทธิภาพของผลิตภัณฑ์ โดยมีองค์ประกอบสำคัญดังต่อไปนี้
1. ตลาดภายในประเทศขนาดใหญ่ ทำหน้าที่เป็น “สนามทดลองเชิงพาณิชย์” จีนมีประชากรกว่า 1.4 พันล้านคน และผู้บริโภคหลากหลายทั้งอายุ รายได้ ภูมิภาค สภาพผิว และพฤติกรรมการใช้เครื่องสำอาง และผลสำรวจของ iiMedia Research ปี 2568 พบว่า กลุ่มตัวอย่าง 96.1% ใช้เครื่องสำอางในชีวิตประจำวัน สะท้อนฐานอุปสงค์ที่กว้าง เป็นการเปิดโอกาสให้แบรนด์สามารถทดลองผลิตภัณฑ์ ระดับราคา และแนวทางการตลาดกับผู้บริโภคหลายกลุ่ม ก่อนคัดเลือกสินค้าที่ได้รับการตอบรับดีไปขยายผลในเชิงพาณิชย์ ดังนั้น ตลาดจีนไม่เพียงสร้างรายได้ แต่ยังเป็นฐานการเรียนรู้ตลาด และพัฒนาผลิตภัณฑ์ของ C-Beauty
2. ข้อมูลและความเข้าใจผู้บริโภค ช่วยเพิ่มความแม่นยำในการพัฒนานวัตกรรม และต่อยอดผลิตภัณฑ์ได้รวดเร็ว ผลสำรวจในช่วงปี 2568-69 ชี้ว่า ผู้บริโภคจีนเลือกซื้อเครื่องสำอางอย่างมีเหตุผลมากขึ้น โดยเน้นประสิทธิภาพ ความเหมาะสมเฉพาะบุคคล และประสบการณ์ใช้งานจริง ขณะที่แพลตฟอร์มอย่าง Douyin, Tmall และ Xiaohongshu ช่วยให้ แบรนด์ติดตามกระแส ยอดขาย การคืนสินค้า และความคิดเห็นของผู้บริโภคได้เกือบเรียลไทม์ จึงนำข้อมูลด้านปัญหาผิว ส่วนผสม สี เนื้อสัมผัส และโอกาสในการใช้งาน ไปพัฒนาผลิตภัณฑ์และปรับกลยุทธ์การตลาดได้เร็วขึ้น สะท้อนว่า C-Beauty กำลังเปลี่ยนจากการผลิตสินค้าตามกระแส ไปสู่การใช้ข้อมูลสร้างนวัตกรรมที่ตอบโจทย์ตลาดได้แม่นยำขึ้น
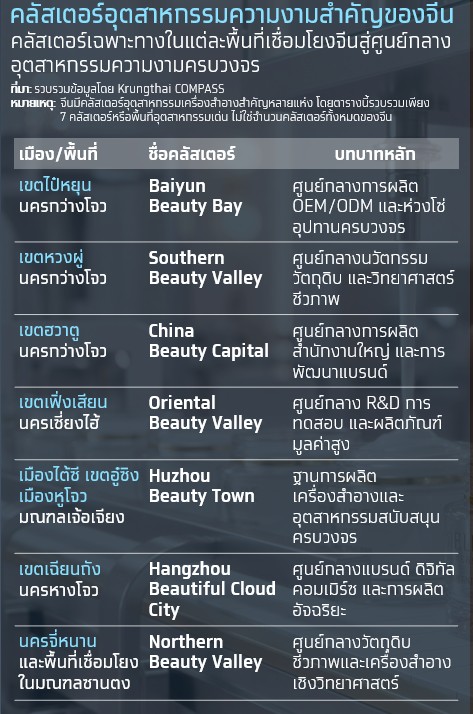
3. ห่วงโซ่อุปทานที่ครบวงจร ช่วยลดต้นทุนและเร่งการพัฒนาสินค้า ความได้เปรียบของอุตสาหกรรมเครื่องสำอางจีนไม่ได้มาจากกำลังการผลิตขนาดใหญ่เท่านั้น แต่ยังได้แรงหนุนจากห่วงโซ่อุปทานครบวงจร ตั้งแต่วัตถุดิบ R&D บรรจุภัณฑ์ OEM/ODM และการทดสอบคุณภาพ ไปจนถึงโลจิสติกส์และช่องทางจำหน่าย อีกทั้ง ผู้ประกอบการยังกระจุกตัวอยู่ในคลัสเตอร์สำคัญ เช่น กว่างโจว เซี่ยงไฮ้ และเจ้อเจียง จึงประสานงานตลอดกระบวนการผลิตได้คล่องตัว โดยเฉพาะเขตไป๋หยุน เมืองกว่างโจว ที่มีผู้ประกอบการเครื่องสำอางขนาดใหญ่ 576 ราย ในไตรมาส 1/2568 เพิ่มขึ้นมากกว่า 2.6 เท่า จากประมาณ 218 รายในปี 2564 ซึ่งการอยู่ร่วมกันของผู้ผลิตวัตถุดิบ OEM/ODM ห้องปฏิบัติการ บรรจุภัณฑ์ และโลจิสติกส์ ช่วยลดระยะเวลาในการประสานงาน และเอื้อต่อการทดลองผลิตได้รวดเร็ว
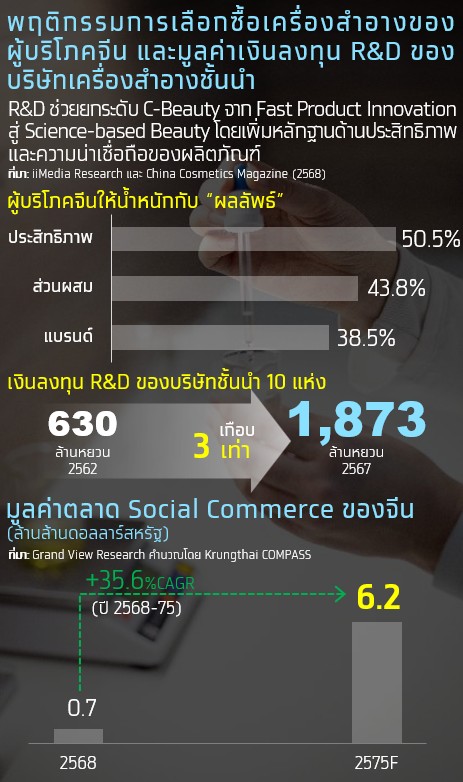
4. จีนมีศักยภาพด้านวิจัยและพัฒนา เสริม แต้มต่อ C-Beauty ด้วยนวัตกรรมที่พิสูจน์ได้ ความต้องการผลิตภัณฑ์ที่มีประสิทธิภาพกำลังผลักดันให้แบรนด์จีนยกระดับ R&D ผลสำรวจของ iiMedia Research ปี 2568 พบว่า ผู้บริโภคจีนให้น้ำหนักกับประสิทธิภาพผลิตภัณฑ์ (50.5%) และส่วนผสม (43.8%) มากกว่าแบรนด์ (38.5%) สะท้อนว่า การแข่งขันกำลังเปลี่ยนจากความใหม่ไปสู่ผลลัพธ์ที่พิสูจน์ได้และความน่าเชื่อถือ แบรนด์จีนจึงเร่งพัฒนาส่วนผสม สูตร และเทคโนโลยีที่มีหลักฐานทางวิทยาศาสตร์รองรับ โดยบริษัทเครื่องสำอางชั้นนำในจีน 10 แห่ง เพิ่มเงินลงทุนด้าน R&D จาก 630 ล้านหยวนในปี 2562 เป็น 1,873 ล้านหยวนในปี 2567 หรือเกือบ 3 เท่า ตอกย้ำว่า C-Beauty กำลังผสานความเร็วกับนวัตกรรม เพื่อขยับสู่ตลาดมูลค่าสูงขึ้น
5. ระบบ Social Commerce ที่แข็งแกร่ง ช่วยเสริมศักยภาพการขายและขยายฐานลูกค้า จีนมีแพลตฟอร์มดิจิทัลที่เชื่อมโยงกันตลอดเส้นทางการซื้อสินค้า ตั้งแต่ Xiaohongshu ที่สร้างการค้นพบและความเชื่อมั่นผ่านรีวิว Douyin, Kuaishou และ Taobao Live ที่ใช้วิดีโอสั้นและไลฟ์สตรีมเร่งการตัดสินใจซื้อ Tmall ที่รองรับการค้นหาและปิดการขาย ไปจนถึง WeChat ที่ช่วยบริหารสมาชิก และกระตุ้นการซื้อซ้ำ
ทั้งนี้ ข้อมูลของ WPIC ระบุว่า ปี 2568 Douyin แซง Tmall ขึ้นเป็นแพลตฟอร์ม E-commerce ที่มี GMV หมวดความงามสูงที่สุดเป็นครั้งแรก ขณะที่ตลาด Social Commerce ของจีนคาดว่าจะแตะ 6.2 ล้านล้านดอลลาร์สหรัฐในปี 2575 เติบโตเฉลี่ยปีละ 35.6% ตอกย้ำบทบาทของ Social Commerce ในการสนับสนุน C-Beauty ทั้งการสร้างกระแส ทดลองตลาด และเปลี่ยน Engagement เป็นยอดขาย
T-Beauty บนโจทย์ใหม่ เมื่อโอกาสเติบโตมาพร้อมการแข่งขันที่เข้มข้น
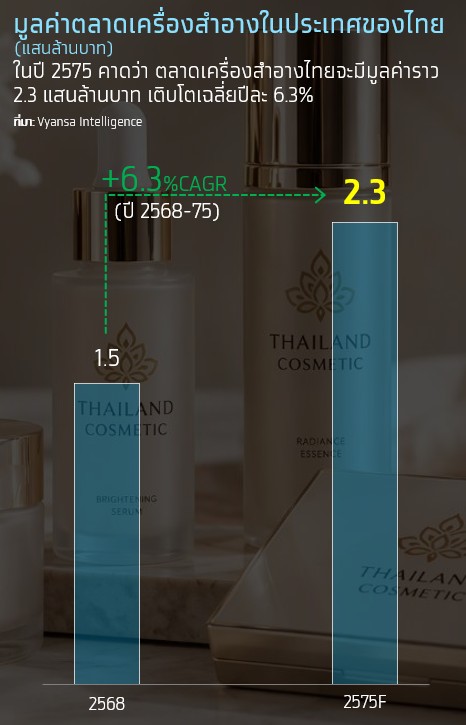
ตลาดเครื่องสำอางไทยยังมีศักยภาพ แต่การขยายตัวของ C-Beauty กำลังเพิ่มแรงกดดันต่อแบรนด์ไทย ทำให้การแข่งขันไม่ได้วัดกันด้วยราคาเพียงอย่างเดียว ตลาดเครื่องสำอางไทย คาดว่าจะมีมูลค่าราว 2.3 แสนล้านบาท ในปี 2575 เติบโตเฉลี่ย ปีละ 6.3% ในช่วงปี 2568-75 โดยมีแรงหนุนจากความต้องการด้านสุขภาพผิวและประสิทธิภาพผลิตภัณฑ์ การขยายฐานลูกค้าสู่ผู้ชายและผู้สูงอายุ รวมถึงสื่อสังคมออนไลน์ที่ช่วยให้เข้าถึงสินค้าใหม่ได้ง่ายขึ้น
อย่างไรก็ดี แบรนด์ไทยต้องแข่งขันกับแบรนด์ต่างประเทศที่มีจุดแข็งชัดเจน ทั้ง แบรนด์ยุโรป ด้านภาพลักษณ์พรีเมียม งานวิจัย และความน่าเชื่อถือ J-Beauty ด้านคุณภาพและความปลอดภัย และ K-Beauty ด้านการสร้างเทรนด์ นวัตกรรมผลิตภัณฑ์ และวัฒนธรรมเกาหลี ซึ่ง K-Beauty และ J-Beauty มีฐานลูกค้าแข็งแกร่งในไทย ทำให้การแข่งขันทวีความเข้มข้นขึ้น
ขณะเดียวกัน C-Beauty กำลังเพิ่มแรงกดดันทั้งในไทยและตลาดส่งออก โดยเฉพาะอาเซียนซึ่งเป็นตลาดหลัก โดยไม่ได้แข่งขันด้วยราคาเพียงอย่างเดียว แต่สู้ด้วยสินค้าคุณภาพดี บรรจุภัณฑ์โดดเด่น และการออกสินค้าใหม่อย่างต่อเนื่อง ควบคู่กับการลงทุนด้านคอนเทนต์ โปรโมชั่น และการหาลูกค้าออนไลน์ จึงขยายฐานลูกค้าได้รวดเร็ว
ดังนั้น โจทย์ของเครื่องสำอางไทย หรือ T-Beauty ไม่ใช่เพียงการเติบโตไปพร้อมกับตลาด แต่ต้องสร้างความแตกต่างและรักษาความสามารถในการแข่งขันระยะยาว บทเรียนจาก C-Beauty ซึ่งยกระดับจากการแข่งขันด้านราคาสู่ความแข็งแกร่งด้านสินค้า นวัตกรรม และการตลาด จึงเป็นแนวทางสำคัญที่ไทยสามารถนำมาปรับใช้เพื่อยกระดับอุตสาหกรรมในส่วนถัดไป
บทเรียนจาก C-Beauty สู่การยกระดับอุตสาหกรรมเครื่องสำอางไทย
ความสำเร็จของ C-Beauty สะท้อนว่า การแข่งขันในอุตสาหกรรมเครื่องสำอางไม่ได้ขึ้นอยู่กับแบรนด์ หรือผู้ผลิตรายใดรายหนึ่ง แต่เกิดจากการพัฒนาทั้งระบบ ตั้งแต่การค้นหาความต้องการของตลาด จนถึงการผลิตและสร้างรายได้จากสินค้าใหม่ บทเรียนสำคัญจึงไม่ใช่เพียงการออกสินค้าให้เร็ว แต่คือการเชื่อมโยงผู้เล่น และเปลี่ยนข้อมูลตลาดเป็นสินค้าได้อย่างมีประสิทธิภาพ
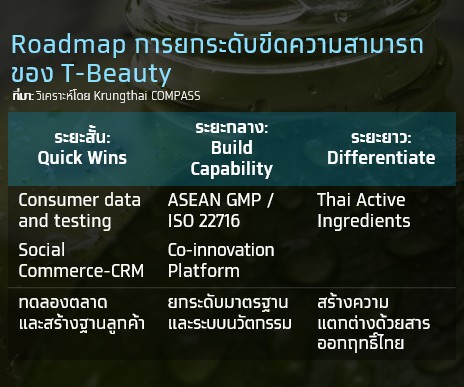
สำหรับไทย แม้มีจุดแข็งด้าน OEM/ODM สมุนไพร วัตถุดิบธรรมชาติ และช่องทางดิจิทัล แต่ยังมีช่องว่างด้านการใช้ข้อมูล การต่อยอดงานวิจัยเชิงพาณิชย์ มาตรฐานวัตถุดิบและโรงงาน ตลอดจนการสร้างฐานลูกค้า ไทยจึงควรปรับใช้บทเรียนจาก C-Beauty ให้เหมาะกับบริบทประเทศ ผ่าน 5 แนวทางสำคัญต่อไปนี้
1. ใช้ข้อมูลผู้บริโภคเพิ่มความแม่นยำในการพัฒนาผลิตภัณฑ์ ไทยควรใช้ข้อมูลผู้บริโภคทั้งในการวางแผนการตลาด และพัฒนาผลิตภัณฑ์ ข้อมูลจาก Worldpanel by Numerator ระบุว่า ออนไลน์เป็นช่องทางหลักในการซื้อเครื่องสำอางของคนไทย ขณะที่ผู้บริโภคมีความภักดีต่อแบรนด์ต่ำ และเปิดรับสินค้าใหม่ ด้าน Macromill SEA พบว่า ผู้หญิงไทยให้น้ำหนักกับ KOL ส่วนผู้ชายเชื่อถือผู้เชี่ยวชาญและบุคคลใกล้ชิดมากกว่า สะท้อนว่าปัจจัยตัดสินใจแตกต่างกันในแต่ละกลุ่ม แบรนด์จึงควรวิเคราะห์ข้อมูลการค้นหา รีวิว และความคิดเห็นออนไลน์ เพื่อกำหนดโจทย์และทดสอบสินค้ากับกลุ่มเป้าหมายก่อนขยายการผลิต ซึ่งจะช่วยลดความเสี่ยง และเพิ่มโอกาสสำเร็จเชิงพาณิชย์
2. ต่อยอดศักยภาพ OEM/ODM สู่ฐานนวัตกรรมเครื่องสำอางไทย ไทยควรต่อยอดความเชี่ยวชาญด้านสูตร สู่นวัตกรรมที่ผลิตได้จริง และมีทรัพย์สินทางปัญญารองรับ แม้ผู้ผลิตไทยให้บริการครบวงจรและมีคลังสูตรจำนวนมาก แต่งานวิจัยด้านสารสำคัญและส่วนผสมยังต่อยอดเชิงพาณิชย์ได้จำกัด เพราะขาดกลไกเชื่อมโยงนักวิจัยกับผู้ประกอบการ
ภาครัฐจึงควรพัฒนา Co-innovation Platform เชื่อมโยง OEM/ODM ผู้ผลิตวัตถุดิบและบรรจุภัณฑ์ มหาวิทยาลัย ห้องปฏิบัติการ และแบรนด์ ตั้งแต่พัฒนาต้นแบบและทดสอบประสิทธิภาพ ไปจนถึงผลิตเชิงพาณิชย์และจดทะเบียนทรัพย์สินทางปัญญา เพื่อเปลี่ยนความเชี่ยวชาญด้านสูตรเป็นนวัตกรรมที่สร้างความแตกต่าง และแข่งขันด้วยองค์ความรู้มากกว่าราคา
3. ยกระดับสมุนไพรไทย สู่วัตถุดิบมูลค่าสูง การมีสมุนไพรหลากหลายยังไม่เพียงพอ หากไม่สามารถพัฒนาเป็นสารออกฤทธิ์ที่ตลาดยอมรับได้ แม้ไทยมีสมุนไพรที่นำไปใช้ประโยชน์ได้กว่า 1,800 ชนิด แต่อุตสาหกรรมสารสกัดสมุนไพรยังพัฒนาในวงจำกัด และพึ่งพาการนำเข้าบางส่วน ขณะที่ฐานข้อมูลของกองผลิตภัณฑ์สมุนไพร อย. มีรายการวัตถุดิบสมุนไพรที่ผ่านการรับรองด้านคุณภาพ เพียง 6 รายการ สะท้อนว่า ไทยจึงต้องเร่งคัดเลือกวัตถุดิบที่มีศักยภาพทางตลาด และสนับสนุนตั้งแต่การควบคุมคุณภาพ การระบุสารสำคัญ การพัฒนาเทคโนโลยีสกัด และการทดสอบความปลอดภัยและประสิทธิภาพ ไปจนถึงการจดสิทธิบัตรและจัดทำเอกสารสำหรับตลาดต่างประเทศ เพื่อพัฒนา Thai Active Ingredients ที่มีคุณภาพสม่ำเสมอ มีหลักฐานรองรับ และตรวจสอบย้อนกลับได้
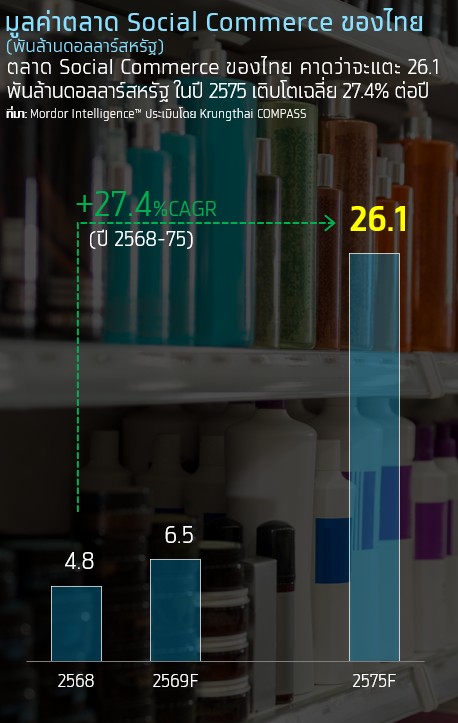
4. เปลี่ยนยอดขายบนแพลตฟอร์ม สู่ฐานลูกค้าของแบรนด์ ใช้ Social Commerce เพื่อเข้าถึงลูกค้าใหม่ สร้างการซื้อซ้ำ และทดลองตลาดต่างประเทศ ตลาด Social Commerce ของไทย ในปี 2568 มีมูลค่าราว 4.8 พันล้านดอลลาร์สหรัฐ และคาดว่าจะเพิ่มเป็น 26.1 พันล้านดอลลาร์สหรัฐ ในปี 2575 เติบโตเฉลี่ย 27.4% ต่อปี โดยเครื่องสำอางและผลิตภัณฑ์ความงามเป็นสินค้าที่ผู้บริโภคไทยซื้อผ่านช่องทางนี้มากเป็นอันดับ 2
อย่างไรก็ดี ค่าธรรมเนียม ค่าคอมมิชชัน ค่าโฆษณา และส่วนลด อาจกดดันกำไร แบรนด์จึงควรเชื่อม Social Commerce กับ CRM ระบบสมาชิก และบริการหลังการขาย โดยการเชื่อม Messaging API ของธุรกิจ Health & Beauty เพิ่มขึ้นเกือบ 5 เท่าจากปี 2567 สะท้อนความสำคัญของช่องทางสื่อสารโดยตรง เพื่อเพิ่มการซื้อซ้ำ ลดการพึ่งพาส่วนลด และใช้ Cross-border E-commerce ทดลองตลาดต่างประเทศก่อนขยายการลงทุน
5. เสริมความพร้อมผู้ผลิตไทยสู่มาตรฐานสากล ไทยควรสนับสนุนผู้ผลิตที่มีศักยภาพส่งออกให้ผ่าน ASEAN Cosmetic GMP และ ISO 22716 รวมถึงมาตรฐานฮาลาลในกลุ่มสินค้าที่มุ่งตลาดมุสลิม แม้ไทยมีใบอนุญาตสถานที่ผลิตเครื่องสำอางกว่า 5,000 ฉบับ แต่มีสถานประกอบการที่ได้รับรอง ASEAN Cosmetic GMP ราว 240 แห่ง สะท้อนช่องว่างด้านระบบควบคุมคุณภาพ และการตรวจสอบย้อนกลับ
ภาครัฐจึงควรพัฒนา Shared Innovation Infrastructure ที่รวบรวมโรงงานต้นแบบ ห้องปฏิบัติการ บริการทดสอบ และผู้เชี่ยวชาญพร้อมสนับสนุนเงินทุนและคำปรึกษาปรับปรุงโรงงาน เพื่อให้ SMEs เข้าถึงบริการในต้นทุนที่เหมาะสม ผลิตสินค้าตามมาตรฐาน และสร้างความเชื่อมั่นแก่คู่ค้าทั้งในและต่างประเทศ
Summary
• C-Beauty กำลังขยายบทบาทจากตลาดในประเทศสู่ตลาดต่างประเทศ รวมถึงไทยและอาเซียน โดยแรงสนับสนุนจากผู้บริโภครุ่นใหม่และกระแส Guochao ผลักดันให้ส่วนแบ่งตลาดของแบรนด์เครื่องสำอางจีนสูงกว่าแบรนด์ต่างประเทศ โดยเพิ่มจาก 50% ในปี 2565 เป็น 57% ในปี 2568 ขณะที่มูลค่าส่งออกเครื่องสำอางจีนเพิ่มขึ้น 55.3% ในช่วงเดียวกัน สำหรับไทย มูลค่านำเข้าเครื่องสำอางจากจีนแตะ 5.4 พันล้านบาท ในปี 2568 สูงกว่าปี 2562 ราว 1.5 เท่า สะท้อนว่า C-Beauty กำลังขยายฐานจากความนิยมในประเทศ สู่การแข่งขันในตลาดต่างประเทศอย่างชัดเจน
• การขยายตัวของ C-Beauty กำลังเปลี่ยนภาพการแข่งขันในตลาดเครื่องสำอางเอเชีย จากเดิมที่ K-Beauty โดดเด่นด้านการสร้างเทรนด์ และนวัตกรรมผลิตภัณฑ์ ขณะที่ J-Beauty ได้รับความเชื่อมั่นด้านคุณภาพและความปลอดภัย โดย C-Beauty กำลังเปลี่ยนโจทย์การแข่งขันในตลาดเครื่องสำอางด้วยความเร็วในการพัฒนาสินค้า ความเข้าใจผู้บริโภค ดีไซน์โดดเด่น ราคาจับต้องได้ และนวัตกรรมที่มีหลักฐานรองรับ ทำให้ความได้เปรียบไม่ได้ขึ้นอยู่กับราคาเท่านั้น แต่รวมถึงคุณภาพ ความแตกต่าง และความสามารถในการเปลี่ยนกระแสให้เป็นยอดขายได้อย่างรวดเร็ว
• สำหรับ T-Beauty โจทย์สำคัญไม่ใช่การแข่งกับจีนด้านขนาดและความเร็ว แต่คือการสร้างความได้เปรียบในตลาดที่ไทยมีความเชี่ยวชาญ โดยต่อยอดศักยภาพด้าน OEM/ODM สมุนไพร และความเข้าใจปัญหาผิวในสภาพอากาศร้อนชื้น สู่ผลิตภัณฑ์ที่มีงานวิจัยและมาตรฐานรองรับ พร้อมเชื่อมโยงกับบริการสุขภาพและความงาม เพื่อสร้างประสบการณ์ที่แตกต่าง เข้าถึงผู้บริโภคต่างชาติ และยกระดับไทยจากฐานการผลิตสู่ศูนย์กลางนวัตกรรมและแบรนด์ความงามที่แข่งขันด้วยคุณภาพและความแตกต่างในตลาดเอเชีย