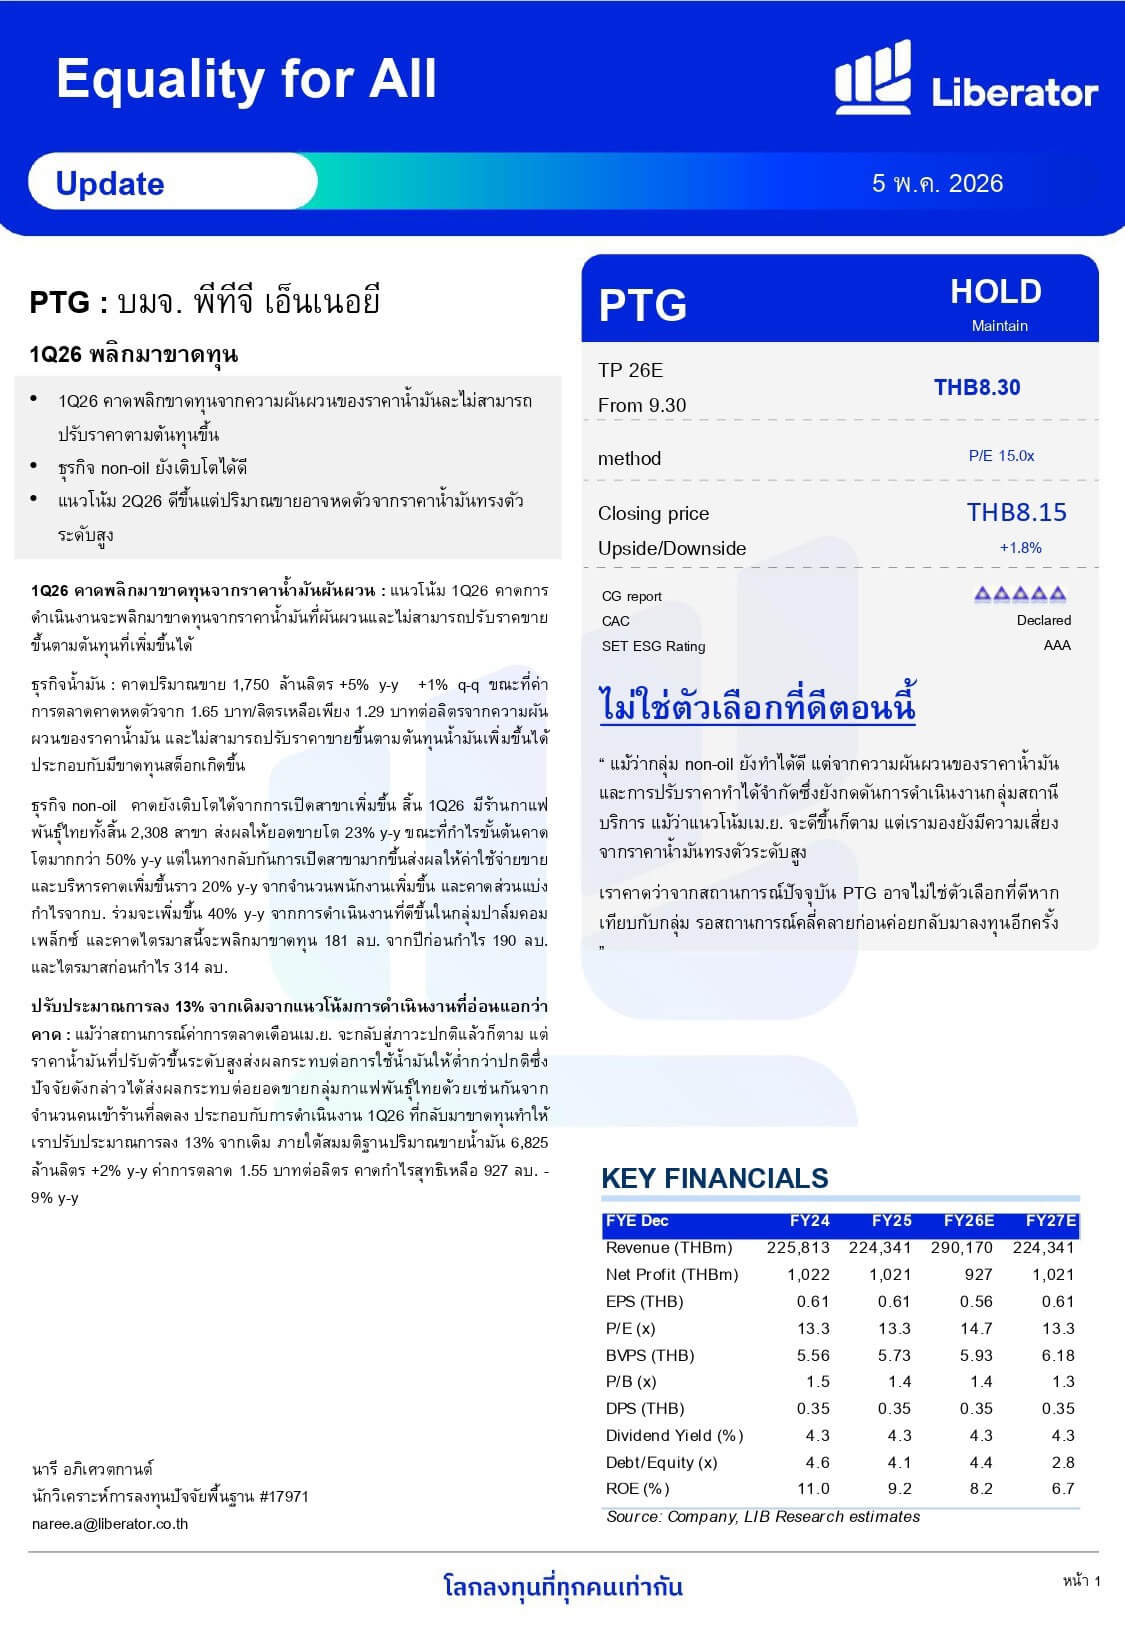
บทวิเคราะห์จากบริษัทหลักทรัพย์ ลิเบอเรเตอร์ ประเมินภาพรวมของ บมจ.พีทีจี เอ็นเนอยี (PTG) ว่า แม้ผลประกอบการไตรมาส 1/2569 จะได้รับแรงกดดันจากความผันผวนของราคาน้ำมัน แต่บริษัทเริ่มเห็น “สัญญาณฟื้นตัว” จากโครงสร้างธุรกิจที่แข็งแรง โดยเฉพาะกลุ่ม Non-Oil ที่ยังเติบโตได้อย่างต่อเนื่อง
ธุรกิจ Non-Oil ซึ่งเป็นหนึ่งในเครื่องยนต์สำคัญของ PTG ยังคงขยายตัวได้ดี ทั้งจากการเพิ่มจำนวนสาขาและการบริโภคที่ฟื้นตัว ส่งผลให้สามารถช่วยพยุงภาพรวมของบริษัทได้ในช่วงที่ธุรกิจน้ำมันเผชิญความท้าทายด้านต้นทุน
ขณะเดียวกัน ปริมาณการจำหน่ายน้ำมันยังคงเติบโต แม้อัตรากำไรจะถูกกดดันจากค่าการตลาดที่ลดลงตามสถานการณ์ราคาน้ำมัน อย่างไรก็ตาม ภาพรวมยังสะท้อนถึงความสามารถในการรักษาฐานลูกค้าและปริมาณขายได้อย่างต่อเนื่อง
สำหรับแนวโน้มไตรมาส 2/2569 คาดว่าจะปรับตัวดีขึ้น จากปัจจัยฤดูกาลที่เข้าสู่ช่วงการเดินทางและการใช้พลังงานเพิ่มขึ้น รวมถึงโอกาสที่ค่าการตลาดจะทยอยฟื้นตัว หากสถานการณ์ราคาน้ำมันเริ่มมีเสถียรภาพมากขึ้น
แม้นักวิเคราะห์จะมีการปรับลดประมาณการกำไรทั้งปีลง เพื่อสะท้อนความระมัดระวังต่อภาวะต้นทุน แต่ยังมองว่า PTG มี “ฐานธุรกิจแข็งแรง” และมีศักยภาพฟื้นตัวในระยะถัดไป
คำแนะนำการลงทุน
ยังคงคำแนะนำ “ถือ” (HOLD) ราคาเป้าหมาย 8.30 บาท โดยมองว่าเป็นหุ้นที่เหมาะสำหรับการ “รอจังหวะ” เพื่อรับการฟื้นตัวในอนาคต โดยเฉพาะเมื่อปัจจัยราคาน้ำมันเริ่มคลี่คลาย