
FULL MAX – “เคทีซี” หรือ บริษัท บัตรกรุงไทย จำกัด (มหาชน) โชว์ความแข็งแกร่งฝ่ากำลังซื้อเปราะบางและเศรษฐกิจฟื้นตัวไม่ทั่วถึง ไตรมาส 3/2569 มีกำไรสุทธิ 2,125 ล้านบาท เพิ่มขึ้น 8.9% จากช่วงเดียวกันของปีก่อน ขณะที่งวด 9 เดือน กำไรสุทธิรวม 6,521 ล้านบาท ด้านยอดใช้จ่ายผ่านบัตรเครดิต 9 เดือนโต 4.7% แตะ 229,884 ล้านบาท พร้อมรักษาคุณภาพสินทรัพย์ คุม NPL รวมอยู่ที่ 1.92% เดินหน้าบริหารต้นทุน ขยายช่องทางธุรกิจ และยกระดับองค์กรสู่ดิจิทัลเต็มรูปแบบ
นางพิทยา วรปัญญาสกุล ประธานเจ้าหน้าที่บริหาร บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ KTC เปิดเผยว่า ภาพรวมอุตสาหกรรมสินเชื่อ ณ สิ้นไตรมาส 3 ปี 2569 ยังคงเผชิญแรงกดดันจากเศรษฐกิจไทยที่ขยายตัวในระดับต่ำและฟื้นตัวไม่ทั่วถึง โดยเฉพาะภาคครัวเรือนที่มีข้อจำกัดด้านกำลังซื้อจากภาระหนี้สูงและค่าครองชีพ ส่งผลให้ผู้บริโภคระมัดระวังการใช้จ่ายและการก่อหนี้ใหม่มากขึ้น ขณะที่ความสามารถในการชำระหนี้ของลูกหนี้บางกลุ่มยังเปราะบาง
สถานการณ์ดังกล่าวทำให้ผู้ประกอบธุรกิจสินเชื่อต้องให้ความสำคัญกับคุณภาพสินทรัพย์และการบริหารความเสี่ยง ควบคู่กับการขยายธุรกิจอย่างรอบคอบ อย่างไรก็ตาม KTC ยังคงรักษาการเติบโตได้ต่อเนื่อง สะท้อนความแข็งแกร่งของโมเดลธุรกิจ ฐานสมาชิก และประสิทธิภาพในการบริหารจัดการต้นทุน
กำไร 9 เดือนทะลุ 6.5 พันล้าน ยอดรูดบัตรโต 4.7%
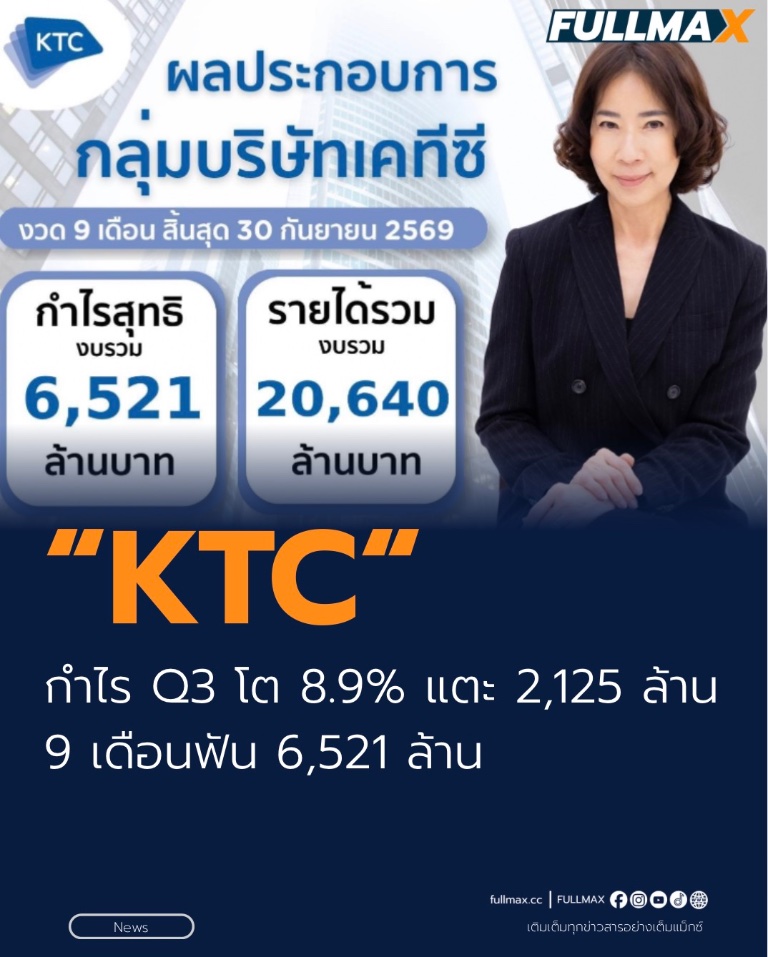
ผลการดำเนินงานไตรมาส 3/2569 กลุ่มบริษัท KTC มีกำไรสุทธิ 2,125 ล้านบาท เพิ่มขึ้น 8.9% จากช่วงเดียวกันของปีก่อน ส่วนงวด 9 เดือนมีกำไรสุทธิรวม 6,521 ล้านบาท
ในช่วง 8 เดือนแรกของปี 2569 บริษัทสามารถรักษาส่วนแบ่งตลาดลูกหนี้สินเชื่อบุคคลไว้ที่ 4.2% พร้อมเพิ่มส่วนแบ่งตลาดลูกหนี้บัตรเครดิตจาก 14.5% เป็น 14.6% และเพิ่มส่วนแบ่งตลาดปริมาณการใช้จ่ายผ่านบัตรจาก 13.1% เป็น 13.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
สำหรับปริมาณการใช้จ่ายผ่านบัตรเครดิตในช่วง 9 เดือนแรกของปี มีมูลค่า 229,884 ล้านบาท เติบโต 4.7% สะท้อนความสามารถในการรักษากิจกรรมการใช้จ่ายของสมาชิก แม้ภาพรวมเศรษฐกิจยังไม่เอื้อต่อการขยายตัวของสินเชื่ออย่างเต็มที่
รายได้ 6.9 พันล้าน คุมค่าใช้จ่ายลดลง 2%
ไตรมาส 3/2569 กลุ่มบริษัทมีรายได้รวม 6,917 ล้านบาท เพิ่มขึ้น 0.2% จากช่วงเดียวกันของปีก่อน โดยรายได้ดอกเบี้ยเพิ่มขึ้น 1.1% และรายได้ค่าธรรมเนียมเพิ่มขึ้น 0.4%
ขณะที่ค่าใช้จ่ายรวมลดลง 2.0% อยู่ที่ 4,256 ล้านบาท ปัจจัยสำคัญมาจากค่าใช้จ่ายทางการเงินที่ลดลง 16.4% จากการบริหารต้นทุนทางการเงินอย่างมีประสิทธิภาพ และค่าใช้จ่ายในการบริหารที่ลดลง 1.2%
ส่งผลให้อัตราส่วนค่าใช้จ่ายต่อรายได้ (Cost to Income Ratio) อยู่ที่ 35.3% ลดลงจาก 35.8% ในช่วงเดียวกันของปีก่อน
ด้านผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นในไตรมาส 3 อยู่ที่ 1,457 ล้านบาท เพิ่มขึ้น 0.9% แต่สำหรับงวด 9 เดือนอยู่ที่ 4,155 ล้านบาท ลดลง 8.9% จากช่วงเดียวกันของปีก่อน
คุม NPL รวม 1.92% ฐานสมาชิกเกือบ 3.9 ล้านบัญชี
ข้อมูล ณ วันที่ 30 กันยายน 2569 KTC มีฐานสมาชิกรวม 3,869,210 บัญชี มียอดเงินให้สินเชื่อแก่ลูกหนี้และดอกเบี้ยค้างรับรวม 107,717 ล้านบาท เพิ่มขึ้น 0.8% จากช่วงเดียวกันของปีก่อน โดยมีรายละเอียดสำคัญดังนี้
* ธุรกิจบัตรเครดิต: สมาชิก 3,158,768 บัตร เพิ่มขึ้น 8.8% มียอดสินเชื่อและดอกเบี้ยค้างรับ 70,055 ล้านบาท เพิ่มขึ้น 0.9% และ NPL อยู่ที่ 1.21%
* ธุรกิจสินเชื่อบุคคล: สมาชิก 710,442 บัญชี เพิ่มขึ้น 0.8% มียอดสินเชื่อและดอกเบี้ยค้างรับ 36,533 ล้านบาท เพิ่มขึ้น 1.9% และ NPL อยู่ที่ 2.65%
* ภาพรวมคุณภาพสินทรัพย์: อัตราส่วนสินเชื่อด้อยคุณภาพต่อสินเชื่อรวม (NPL) อยู่ที่ 1.92%
ส่วนพอร์ตลูกหนี้ตามสัญญาเช่ามีมูลค่า 1,130 ล้านบาท ลดลง 30.6% ตามนโยบายที่บริษัทหยุดปล่อยสินเชื่อประเภทดังกล่าวตั้งแต่เดือนสิงหาคม 2566 และมุ่งเน้นติดตามหนี้พร้อมบริหารคุณภาพพอร์ตสินเชื่อที่มีอยู่
สภาพคล่องแกร่ง! ต้นทุนการเงินลดเหลือ 2.62%
ด้านฐานะการเงิน กลุ่มบริษัทมีวงเงินกู้ยืมระยะสั้นที่ยังไม่ได้เบิกใช้ 19,880 ล้านบาท ขณะที่หนี้หุ้นกู้และเงินกู้ยืมระยะยาวที่จะครบกำหนดชำระในช่วงที่เหลือของไตรมาส 4/2569 อยู่ที่ 9,130 ล้านบาท
สำหรับต้นทุนทางการเงินงวด 9 เดือน ลดลงเหลือ 2.62% จาก 2.93% ในช่วงเดียวกันของปีก่อน ส่งผลให้ค่าใช้จ่ายทางการเงินอยู่ที่ 1,085 ล้านบาท ลดลง 16.2% เมื่อเทียบกับปีก่อน สะท้อนความสามารถในการบริหารต้นทุนเงินทุนท่ามกลางสภาวะตลาดการเงินที่เปลี่ยนแปลง
เดินหน้าธุรกิจประกันออนไลน์ เสริมพันธมิตรบริหารหนี้
KTC เดินหน้าขยายศักยภาพธุรกิจประกันภัยผ่านช่องทางออฟไลน์และออนไลน์ โดยอยู่ระหว่างเตรียมข้อมูลเพื่อขอขึ้นทะเบียนกิจกรรมทางอิเล็กทรอนิกส์สำหรับธุรกิจนายหน้าประกันภัย เพื่อเสนอขายกรมธรรม์ผ่านช่องทางอิเล็กทรอนิกส์ ซึ่งบริษัทคาดว่าจะได้รับอนุมัติจากหน่วยงานกำกับดูแลภายในไตรมาส 4/2569
นอกจากนี้ เมื่อวันที่ 25 สิงหาคม 2569 บริษัทได้เข้าซื้อหุ้นสามัญของบริษัท วินเพอร์ฟอร์มานซ์ จำกัด ซึ่งเป็นพันธมิตรด้านการติดตามหนี้ เข้ามาเป็นบริษัทย่อย เพื่อสนับสนุนการบริหารต้นทุนและสร้างโอกาสในการดำเนินธุรกิจร่วมกับบริษัทในกลุ่มธุรกิจทางการเงินของธนาคารกรุงไทยในอนาคต
บริษัทมุ่งพัฒนาผลิตภัณฑ์ บริการ และสิทธิประโยชน์เฉพาะบุคคล โดยใช้เทคโนโลยีเพิ่มประสิทธิภาพการนำเสนอผลิตภัณฑ์ให้ตรงกับความต้องการของสมาชิก พร้อมยกระดับการดำเนินงานสู่การเป็นองค์กรดิจิทัล เพื่อสร้างประสบการณ์ที่ดีและรักษาความสัมพันธ์กับลูกค้าในระยะยาว
ร่วม SAM ช่วยลูกหนี้ รับมือหนี้ครัวเรือน
ด้านการช่วยเหลือลูกหนี้ KTC ได้ดำเนินมาตรการตามแนวทางของธนาคารแห่งประเทศไทยอย่างต่อเนื่อง รวมถึงปรับลดค่าธรรมเนียมการเบิกถอนเงินสดผ่านบัตรเครดิตจาก 3.0% เหลือ 2.5% ของจำนวนเงินที่เบิกถอน ตามหลักเกณฑ์ที่มีผลตั้งแต่วันที่ 1 กรกฎาคม 2569
ขณะเดียวกัน บริษัทได้ร่วมมือกับบริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) ในโครงการเทียบเท่าคลินิกแก้หนี้ by SAM เพื่อช่วยเหลือลูกหนี้รายย่อยและแก้ไขปัญหาหนี้ครัวเรือนอย่างเป็นระบบ โดยเริ่มดำเนินงานตั้งแต่วันที่ 1 กันยายน 2569
KTC ประเมินว่ามาตรการช่วยเหลือลูกหนี้ดังกล่าวจะไม่ส่งผลกระทบอย่างมีนัยสำคัญต่อภาพรวมผลการดำเนินงานของกลุ่มบริษัท
จับตาทิศทางต่อไป: ท่ามกลางเศรษฐกิจที่ยังฟื้นตัวไม่ทั่วถึง KTC ยังคงให้น้ำหนักกับการเติบโตอย่างมีคุณภาพ การควบคุมต้นทุน และการรักษาคุณภาพสินทรัพย์ ควบคู่กับการขยายธุรกิจผ่านเทคโนโลยีและพันธมิตร เพื่อสร้างความแข็งแกร่งและรองรับความท้าทายในระยะยาว