
BAM ลั่นกลองรบรับศึกหนักปี 2570 ชี้เศรษฐกิจไทยไร้ตัวคูณหนุน ภาระหนี้เก่าจมปรักดันกลุ่ม SM สู่ “หนี้เน่า” ขั้นรุนแรง ท่ามกลางซัพพลายหนี้เสียทะลักท่วมระบบเกือบ 9 แสนล้าน ผนึกกำลังลุยปรับโครงสร้างองค์กรครั้งประวัติศาสตร์ พลิกโฉมจาก “ผู้ซื้อหนี้ด้อยคุณภาพ” สู่ “ผู้สร้างโอกาสทางการเงิน” งัดไม้เด็ดอัดงบซื้อหนี้พุ่ง 20,000 ล้านบาท พร้อมเข็นนวัตกรรมแก้หนี้และมหกรรมประมูลทรัพย์พรีเมียมล้างพอร์ตเก่าระดับ "เจ้าคุณปู่" หวังกระชากระบบเศรษฐกิจฐานรากให้รอดตายก่อนสายเกินแก้ ประกาศเดินหน้ายกระดับธุรกิจบริหารสินทรัพย์ เปิดตัวผลิตภัณฑ์-บริการ ภายใต้ 3 ภารกิจหลัก “แก้หนี้ มีบ้าน ลงทุน” ชูความสำเร็จโครงการ “เริ่มต้นใหม่กับ BAM” ช่วยลูกหนี้กลับมามีความหวัง พร้อมเปิดทางเลือกใหม่ “แลกทรัพย์ ลดหนี้” และ “BAM Buddies” เดินหน้า “บ้านเพื่อ(น)คนทำงาน” และ “ทรัพย์มหาชนพลัส+” เปิดโอกาสให้คนไทยมีบ้านง่ายขึ้น หลังทำยอดขายกว่า 2,157 ล้านบาท เดินเครื่องรุกตลาดคอนโดฯเจาะต่างชาติ สร้างโอกาสลงทุนผ่านแพลตฟอร์มใหม่ หวังเปลี่ยนสินทรัพย์ที่รอการฟื้นฟูให้กลับมาสร้างคุณค่าต่อระบบเศรษฐกิจไทย
ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) หรือ BAM เปิดเผยถึงแนวโน้มสภาวะเศรษฐกิจในปี 2570 ว่า สถานการณ์หนี้สินและเศรษฐกิจโดยรวมจะมีความหนักหน่วงกว่าปี 2569 นี้อย่างแน่นอน เนื่องจากเศรษฐกิจไทยยังขาดตัวคูณทางการเงิน ที่จะกระจายรายได้ลงสู่ประชาชน เมื่อประชาชนไม่มีรายได้ใหม่เข้ามาเติมในระบบ ขณะที่ภาระหนี้เดิมยังคงอยู่ ก็จะส่งผลให้หนี้ในกลุ่มจัดชั้นพิเศษ (SM) และหนี้ที่พอจะประคองตัวได้ กลายสภาพเป็นหนี้เสียขั้นรุนแรงหรือ "หนี้เน่า" ในที่สุด ซึ่ง BAM พร้อมที่จะทำหน้าที่เป็นกลไกหลักในการเข้ามารับซื้อและผ่อนคลายภาระหนี้เพื่อพยุงระบบเศรษฐกิจของประเทศต่อไป
ส่วนภาพรวมอุตสาหกรรมบริหารสินทรัพย์และสถาบันการเงินของประเทศไทยในช่วงไตรมาสสุดท้ายของปี 2569 ต่อเนื่องไปจนถึงปี 2570 กำลังเผชิญกับภาวะซัพพลายหนี้เสียทะลักเข้าสู่ระบบอย่างมหาศาล โดยปัจจุบันปริมาณหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ที่ระบุตัวเลขและรหัสในระบบได้แล้วมีมูลค่าสูงเกือบ 900,000 ล้านบาท (หรือราว 880,000 - 900,000 ล้านบาท) ขณะเดียวกันยังมีกลุ่มหนี้ที่ต้องจับตาเป็นพิเศษหรือหนี้จัดชั้นพิเศษ (Special Mention: SM) ซ้อนอยู่อีกประมาณ 1.7 ล้านล้านบาท ในขณะที่ความสามารถในการรับซื้อหนี้รวมกันของบริษัทบริหารสินทรัพย์ (Asset Management Company : AMC) ทั้งหมด 98 แห่งทั่วประเทศไทย มีความต้องการและกำลังในการรองรับหนี้เสียได้ไม่เกิน 100,000 ล้านบาทต่อปีเท่านั้น ส่งผลให้เกิดภาวะซัพพลายหนี้ท่วมตลาดอย่างชัดเจน โดยในปี 2569 นี้สถาบันการเงินพาณิชย์ได้นำหนี้เสียออกมาประมูลระบายออกจากพอร์ตแล้วมากกว่า 200,000 ล้านบาท และคาดว่าในปีหน้าตัวเลขการประมูลหนี้เสียจะยิ่งปรับตัวเพิ่มสูงขึ้นอีก สวนทางกับจำนวนผู้ซื้อในตลาดที่มีอยู่อย่างจำกัด
สำหรับผลการดำเนินงานและการรับซื้อหนี้เข้าพอร์ตของ BAM ในปี 2569 นี้ มั่นใจว่า BAMได้บรรลุเป้าหมายการรับซื้อหนี้มูลค่า 13,000 ล้านบาท ตามที่ตั้งไว้ตั้งแต่ต้นปีเป็นที่เรียบร้อยแล้ว อย่างไรก็ตาม ในช่วงเวลาที่เหลืออีกประมาณ 10 สัปดาห์ของปีนี้ BAM มองเห็นโอกาสในการเข้าซื้อหนี้เพิ่มเติมได้อีกประมาณ 1,000 ล้านบาท โดยยุทธศาสตร์การเข้าซื้อหนี้ของ BAM บริษัทแม่ จะกลับไปเน้นจุดแข็งและความถนัดดั้งเดิม นั่นคือการโฟกัสซื้อ "หนี้ชิ้นใหญ่" ในกลุ่มลูกหนี้องค์กรขนาดใหญ่ (Corporate) และลูกหนี้ธุรกิจขนาดกลางและขนาดยอดขายสูง (SME) เป็นหลัก ซึ่งต่างจากบทบาทของบริษัทร่วมทุนบริหารสินทรัพย์ (JV AMC) ที่ถูกออกแบบโครงสร้างองค์กรในลักษณะโมเดลสินทรัพย์เบา (Asset Light) เพื่อให้สอดรับกับกำลังคนและระบบงาน โดย JV AMC จะมุ่งเน้นการบริหารจัดการหนี้ชิ้นเล็กหรือหนี้รายย่อยที่มีมูลค่าต่ำกว่า 30 ล้านบาทต่อราย
ทั้งนี้การแบ่งบทบาทการทำงานระหว่าง BAM บริษัทแม่ และ JV AMC บริษัทลูก ได้รับการจัดวางโครงสร้างอย่างเป็นระบบเพื่อไม่ให้เกิดการแย่งตลาดกันเอง เนื่องจากโครงสร้างหนี้เสียในประเทศไทยกว่า 800,000 - 900,000 ล้านบาทนั้น กว่าครึ่งหนึ่งเป็นหนี้สินชิ้นเล็กรายย่อย ซึ่งเป็นพื้นที่ทำงานหลักของ JV AMC ทั้งหมด ส่วนหนี้เสียอีกกว่าครึ่งหนึ่งที่เป็นหนี้ SME และ Corporate ชิ้นใหญ่ จะเป็นบทบาทของ BAM ในการเข้าไปรับซื้อและบริหารจัดการ ในส่วนของความคืบหน้าการจัดตั้ง JV AMC นั้น BAM เตรียมที่จะยื่นคำขออนุมัติต่อธนาคารแห่งประเทศไทย (ธปท.) แบบเบ็ดเสร็จในจุดเดียว (Single Window) โดยคาดว่าจะได้เห็นการอนุมัติร่วมกับธนาคารพาณิชย์ขนาดใหญ่ระดับ Top-5 จำนวน 2 รายภายในสิ้นปี 2569 นี้ และในช่วงต้นปี 2570 จะมีความร่วมมือเปิดตัว JV AMC เพิ่มเติมอีก 1 ราย ร่วมกับธนาคารพาณิชย์ระดับ Tier-4 อีกด้วย
ในส่วนของแผนการดำเนินงานและเป้าหมายการรับซื้อหนี้ของ BAM ในปี 2570 ยอมรับว่า ได้รับแรงกดดันและการขอความร่วมมือจากภาครัฐให้เข้ามาช่วยดูดซับหนี้เสียออกจากระบบสถาบันการเงินมากขึ้น เนื่องจาก BAM ทำหน้าที่เสมือนเป็นตัวกลางหลักในการเข้าซื้อหนี้เพื่อลดแรงกดดันในระบบการเงิน โดยในปี 2570 BAM วางแผนเพิ่มงบการรับซื้อหนี้ขึ้นเป็น 15,000-20,000 ล้านบาท คิดเป็นมูลค่าหนี้ประธาน (Principal Value) ประมาณ 20,000-30,000 ล้านบาท ทั้งนี้แม้ว่าจะใช้มูลค่าหนี้ที่ใหญ่ขึ้นแต่จำนวนชิ้นของหนี้อาจจะลดลงตามกลยุทธ์การเน้นหนี้ชิ้นใหญ่
สำหรับแหล่งเงินทุนในการรองรับการซื้อหนี้ในปี 2570 BAM ได้เตรียมวงเงินไว้ไม่เกิน 7,000 ล้านบาท ซึ่งมาจากกระแสเงินสดและการหมุนเวียนสภาพคล่องภายในองค์กร โดยไม่มีความจำเป็นต้องเพิ่มทุน ออกหุ้นกู้ใหม่ หรือกู้ยืมเพิ่มเติมแต่ประการใด หลังจากที่หุ้นกู้เพื่อสังคม (Social Bond) ที่ออกไปก่อนหน้านี้ได้รับความสนใจจากนักลงทุนอย่างมหาศาลด้วยยอดจองเกินจำนวนที่เสนอขาย (Oversubscribed) สูงถึง 2 ถึง 3 เท่า
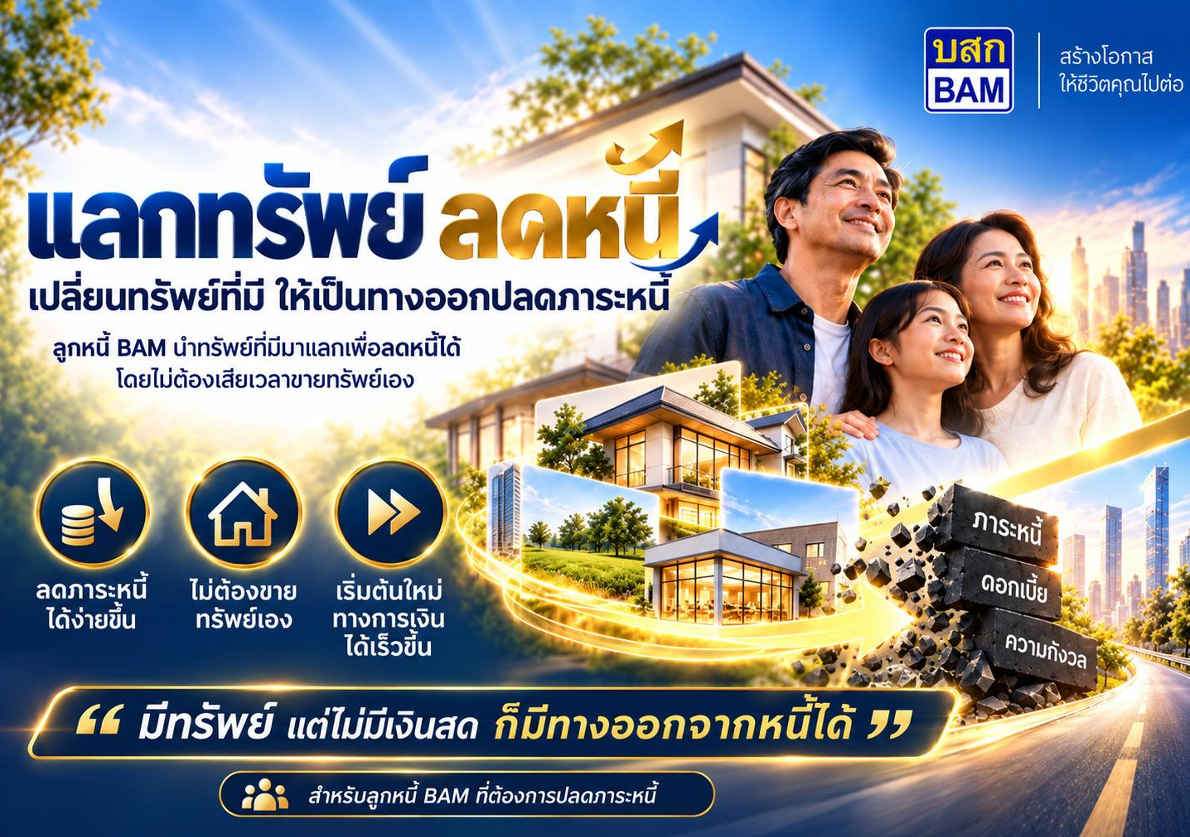
“ในด้านการแก้ปัญหาหนี้เสียและการช่วยเหลือลูกหนี้ BAM ได้นำเสนอนวัตกรรม ‘แลกทรัพย์ ลดหนี้’ ซึ่งได้รับการนำเสนอต่อผู้ว่าการธนาคารแห่งประเทศไทยแล้ว. โมเดลนี้มุ่งเน้นการช่วยเหลือลูกหนี้ในพอร์ตที่มีมูลค่าสินทรัพย์สูงกว่าเงินต้นหนี้ ให้สามารถนำบ้านหลังใหญ่ที่มีมูลค่าสูงมาแลกเปลี่ยนเป็นคอนโดมิเนียมหรือบ้านหลังเล็กที่มีมูลค่าเหมาะสม ตัวอย่างเช่น ลูกหนี้สลับบ้านมูลค่า 3 ล้านบาทมาเป็นคอนโดมิเนียมพร้อมเข้าอยู่อาศัยมูลค่า 1.5 ล้านบาท ทำให้มีส่วนต่างเงินเหลือไปปิดบัญชีหนี้และมีเงินสดสำรองไว้ใช้จ่าย โดยไม่ต้องเข้าสู่กระบวนการบังคับคดีและถูกยึดทรัพย์. BAM เตรียมทดลองทำโครงการแซนด์บ็อกซ์ (Sandbox) กับลูกหนี้กลุ่มแรกจำนวน 50 ราย โดยใช้นักประเมินราคาอิสระภายในของ BAM กว่า 60 คนร่วมประเมินมูลค่าสินทรัพย์ นอกจากนี้ BAM ยังคงนโยบายการหยุดคิดดอกเบี้ยและตรึงเงินต้นเดิมไว้ยาวนานถึง 10 ปี พร้อมมาตรการ ‘เจอ จ่าย จบ’ ลดหนี้เงินต้นลงทันที 30% เพื่อช่วยเหลือให้ประชาชนสามารถกลับมาเริ่มต้นใหม่ได้”ดร.รักษ์ กล่าว
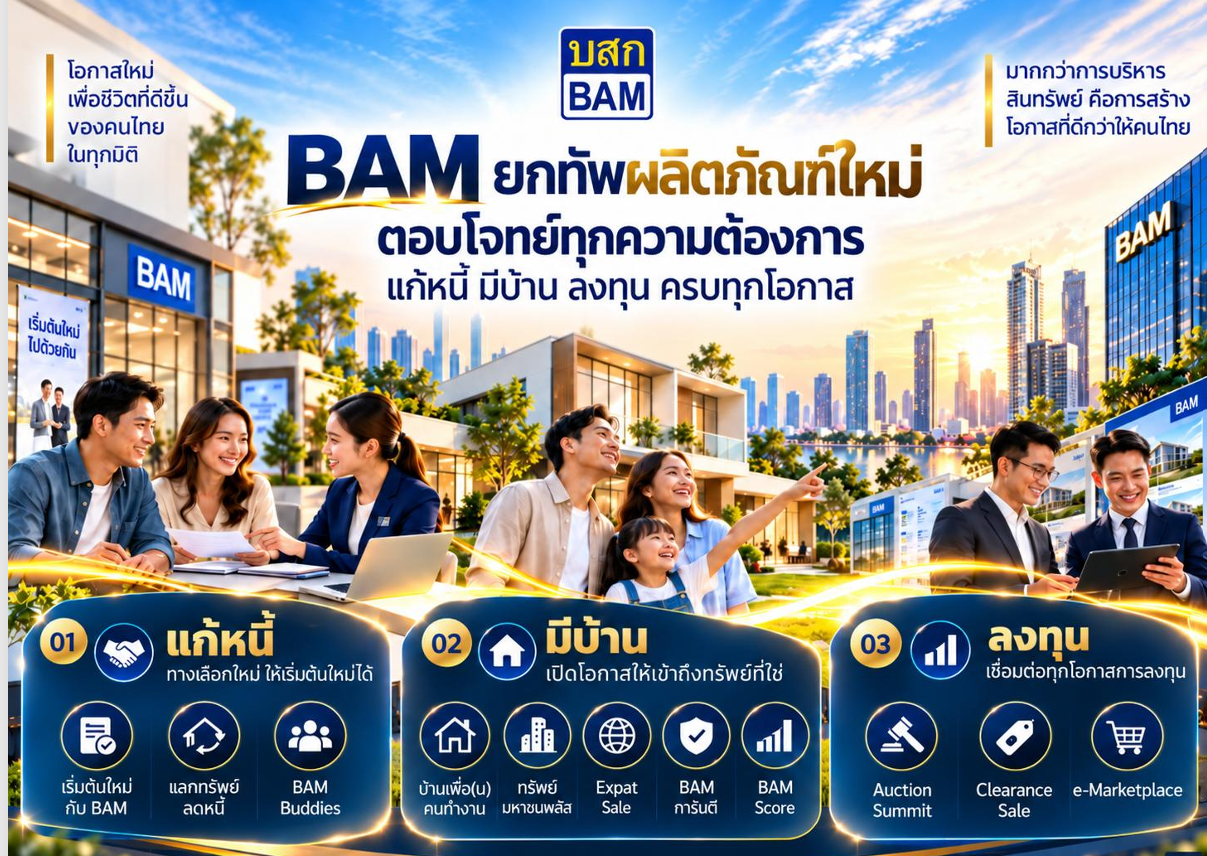
ทั้งนี้ล่าสุด BAM ได้ประกาศทิศทางใหม่ในการขับเคลื่อนองค์กร จากบทบาทบริษัทบริหารสินทรัพย์ด้อยคุณภาพ สู่การเป็นผู้สร้างโอกาสทางการเงิน ที่อยู่อาศัย และการลงทุนให้กับประชาชนอย่างครบวงจร ภายใต้แนวคิด “BAM ยกทัพผลิตภัณฑ์ใหม่ ตอบโจทย์ทุกความต้องการ แก้หนี้ มีบ้าน ลงทุน ครบทุกโอกาส” มุ่งสร้างทางเลือกที่เข้าถึงได้จริงสำหรับคนไทยทุกกลุ่ม ทั้งผู้ที่กำลังเผชิญภาระหนี้ ผู้ที่ต้องการมีบ้านหลังแรก ผู้ประกอบอาชีพอิสระ คนทำงาน ตลอดจนนักลงทุนทั้งชาวไทยและต่างชาติ หัวใจสำคัญของการเปลี่ยนแปลงครั้งนี้ คือการมองสินทรัพย์และหนี้เสียในมุมใหม่ว่า ไม่ใช่เพียงภาระที่ต้องจัดการ แต่เป็นโอกาสที่สามารถฟื้นคืนคุณค่าได้ หากมีเครื่องมือและทางเลือกที่เหมาะสม BAM จึงนำความเชี่ยวชาญด้านการปรับโครงสร้างหนี้ การบริหารอสังหาริมทรัพย์ และเครือข่ายพันธมิตร มาพัฒนาเป็นผลิตภัณฑ์และบริการที่เชื่อมโยงกันตั้งแต่การปลดภาระหนี้ การสร้างความมั่นคงด้านที่อยู่อาศัย ไปจนถึงการต่อยอดโอกาสในการลงทุน
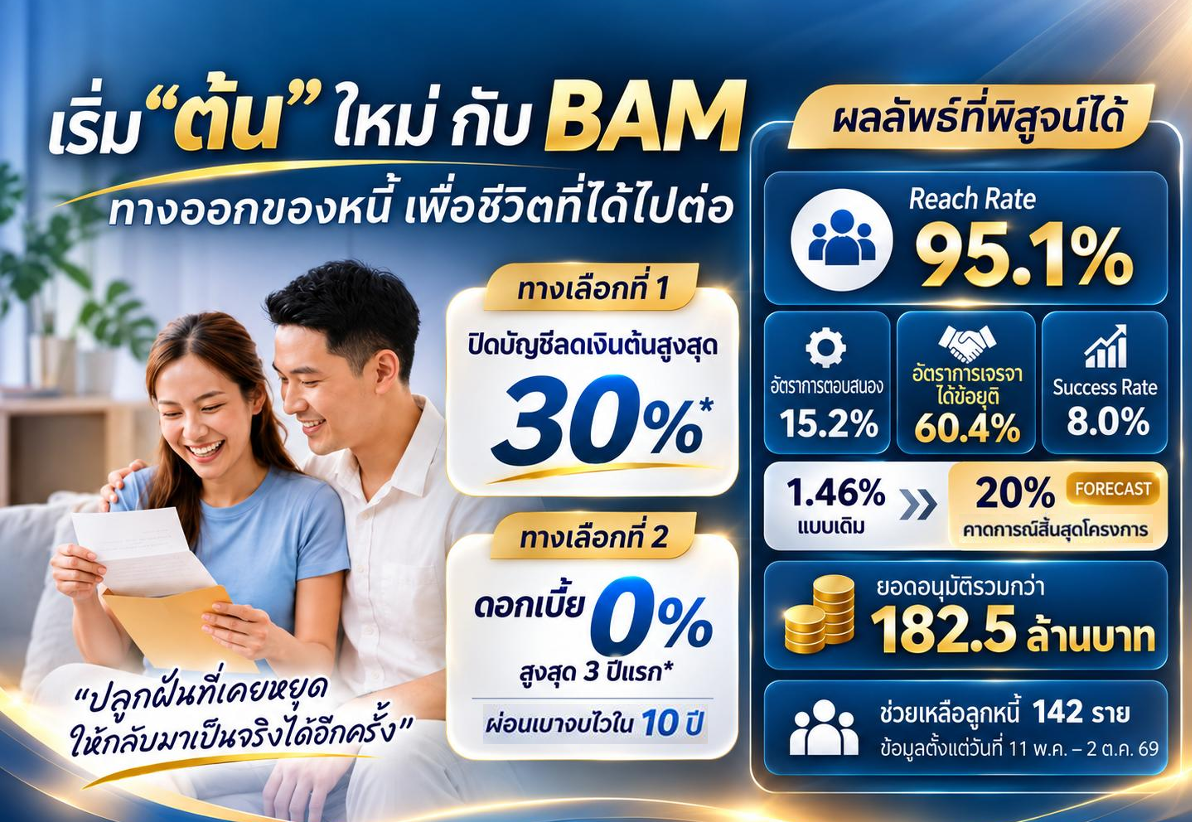
-ภารกิจแรก “แก้หนี้” เปลี่ยนทางตันให้เป็นจุดเริ่มต้นใหม่ของชีวิต BAM เดินหน้าขยายผลโครงการ “เริ่มต้นใหม่กับ BAM” ภายใต้แนวคิด “ทางออกของหนี้ เพื่อชีวิตที่ได้ไปต่อ” เปิดโอกาสให้ลูกหนี้เลือกแนวทางแก้ไขหนี้ตามศักยภาพ โดยเสนอทางเลือกปิดบัญชีด้วยส่วนลดเงินต้นสูงสุด 30% หรือเลือกผ่อนชำระด้วยอัตราดอกเบี้ย 0% ในช่วง 3 ปีแรก และระยะเวลาผ่อนสูงสุด 10 ปี ตามเงื่อนไขที่กำหนด ความสำเร็จของโครงการสะท้อนได้จากผลดำเนินงานที่สามารถเข้าถึงลูกหนี้ได้ถึง 95.1% มีอัตราการตอบสนอง 15.2% อัตราการเจรจาได้ข้อยุติ 60.4% และอัตราความสำเร็จ 8.0% เพิ่มขึ้นจากรูปแบบเดิมที่ 1.46% โดยมียอดอนุมัติช่วยเหลือรวมกว่า 182.5 ล้านบาท ช่วยลูกหนี้แล้ว 142 ราย พร้อมคาดการณ์อัตราความสำเร็จเมื่อสิ้นสุดโครงการที่ 20% สะท้อนให้เห็นว่าเมื่อเปิดโอกาสให้ลูกหนี้เข้าถึงทางออกที่เหมาะสม ก็สามารถสร้างผลลัพธ์ที่จับต้องได้
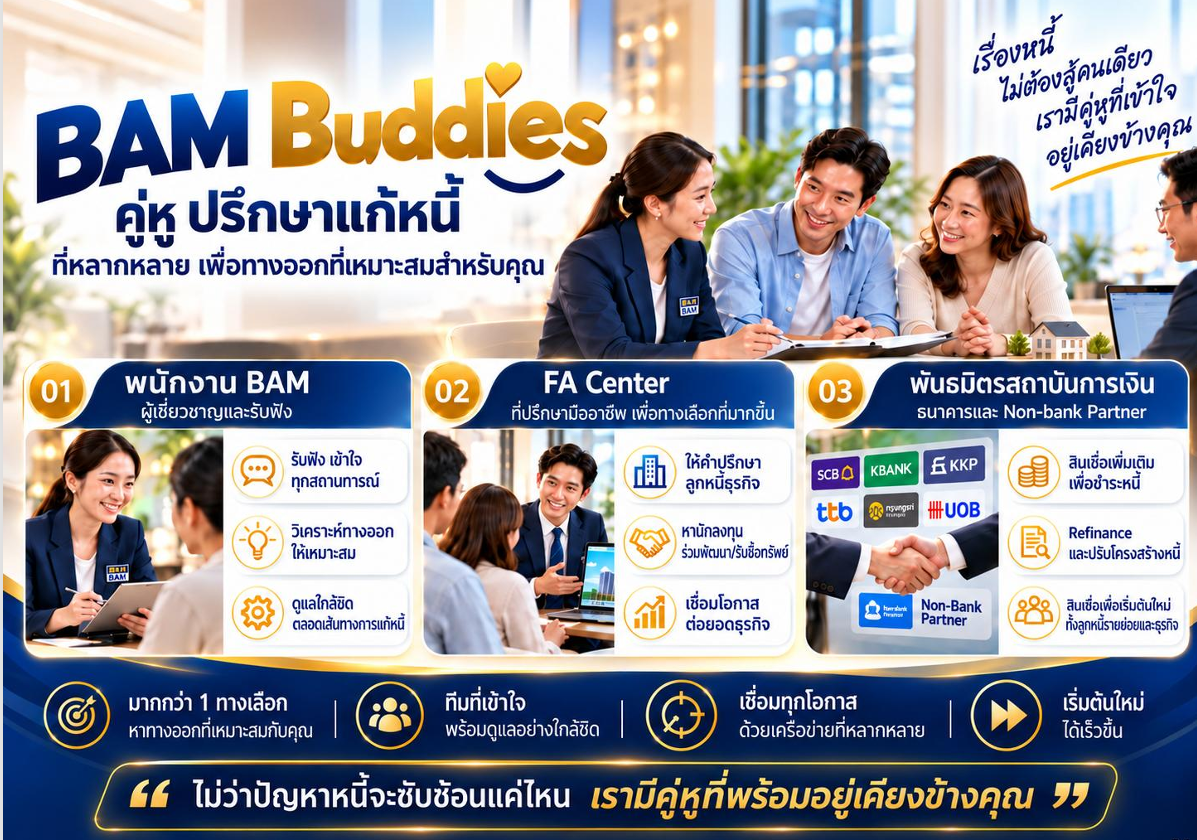
พร้อมกันนี้ BAM ยังเปิดตัว “แลกทรัพย์ ลดหนี้” ทางเลือกสำหรับลูกหนี้ที่มีทรัพย์สินแต่ขาดสภาพคล่อง สามารถนำทรัพย์มาแลกเพื่อลดภาระหนี้ โดยไม่จำเป็นต้องเสียเวลาขายทรัพย์ด้วยตนเอง ทั้งนี้ขึ้นอยู่กับการประเมินทรัพย์และหลักเกณฑ์ของบริษัท พร้อมเสริมการดูแลผ่าน “BAM Buddies” คู่หูปรึกษาแก้หนี้ ที่ผสานความเชี่ยวชาญของพนักงาน BAM ศูนย์ที่ปรึกษาทางการเงิน (FA Center) และพันธมิตรสถาบันการเงิน เพื่อร่วมวิเคราะห์ปัญหา หาแนวทางปรับโครงสร้างหนี้ ตลอดจนเชื่อมต่อแหล่งเงินทุนและโอกาสเริ่มต้นใหม่อย่างยั่งยืน
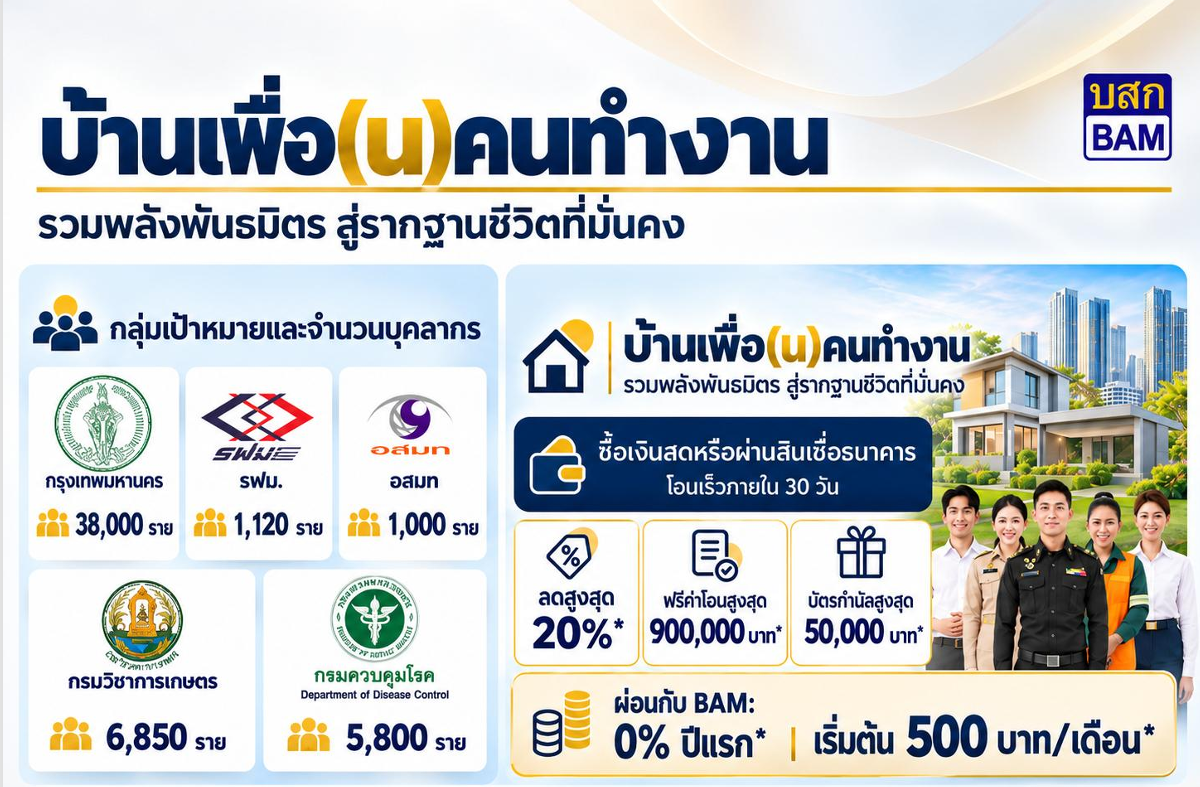
-ภารกิจที่สอง “มีบ้าน” ทลายข้อจำกัดเดิม เปิดประตูให้คนทำงานเข้าถึงที่อยู่อาศัย ผ่านโครงการ “บ้านเพื่อ(น)คนทำงาน” ที่ BAM ร่วมมือกับองค์กรพันธมิตร อาทิ กรุงเทพมหานคร การรถไฟฟ้าขนส่งมวลชนแห่งประเทศไทย, อสมท, กรมวิชาการเกษตร และกรมควบคุมโรค เพื่อเพิ่มโอกาสให้บุคลากรมีบ้านเป็นของตนเอง ด้วยสิทธิประโยชน์ตามเงื่อนไข อาทิ ส่วนลดสูงสุด 20% ฟรีค่าโอนสูงสุด 900,000 บาท บัตรกำนัลสูงสุด 50,000 บาท รวมถึงทางเลือกผ่อนกับ BAM ดอกเบี้ย 0% ในปีแรก และเริ่มต้นเพียง 500 บาทต่อเดือน โดยมุ่งให้การมีบ้านเป็นเรื่องที่เข้าถึงได้มากขึ้นสำหรับคนทำงานหลากหลายอาชีพ
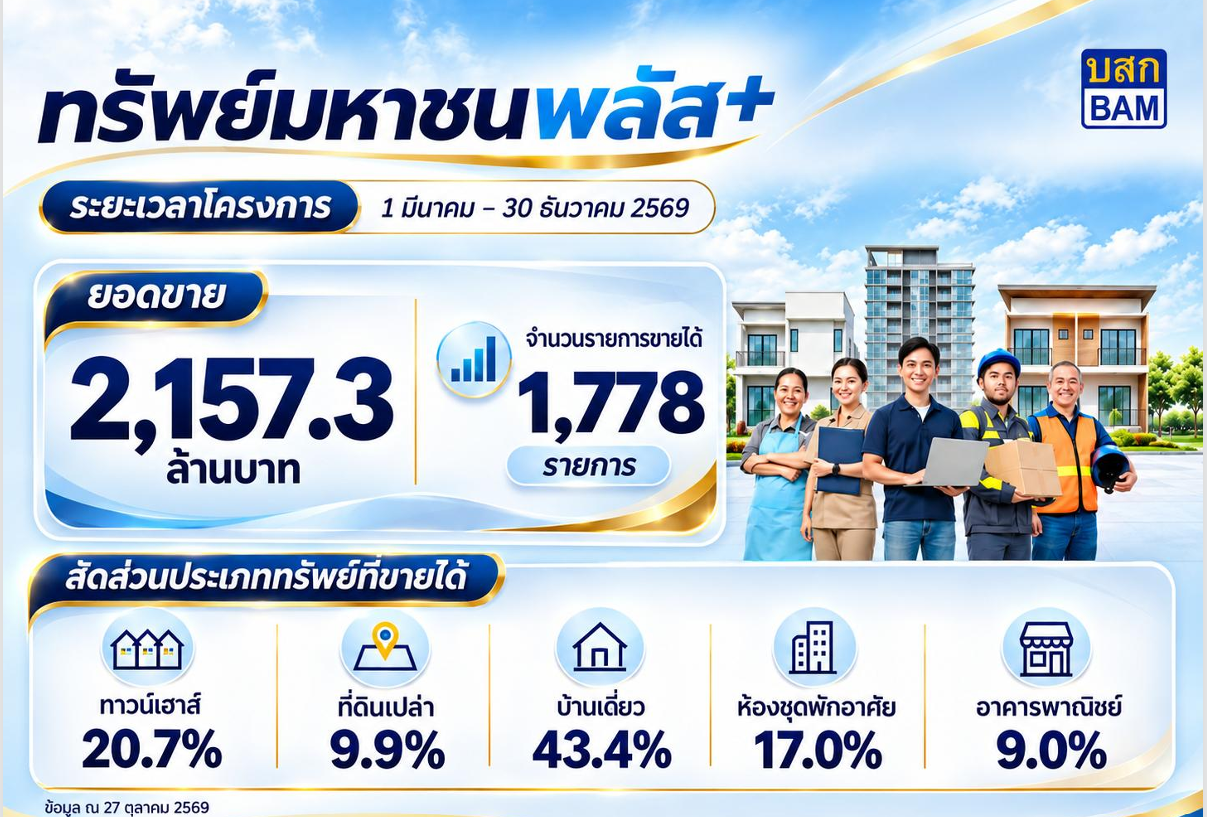
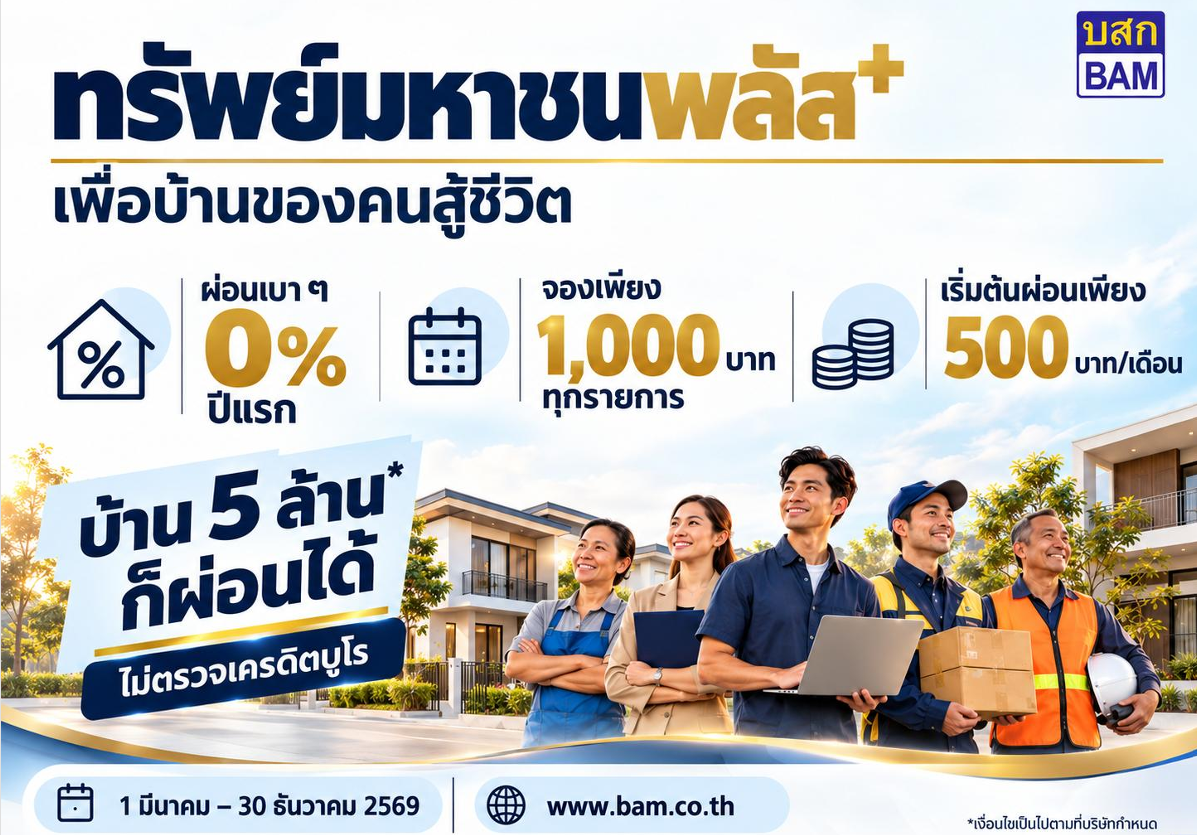
ขณะเดียวกัน BAM ยังเดินหน้าโครงการ “ทรัพย์มหาชนพลัส+” ภายใต้แนวคิด “เพื่อนำบ้านของคนสู้ชีวิตกลับมามีความหมายอีกครั้ง” เปิดโอกาสให้ประชาชนเข้าถึงบ้านมูลค่าสูงสุด 5 ล้านบาท ด้วยการจองเพียง 1,000 บาท ผ่อนชำระกับ BAM ดอกเบี้ย 0% ปีแรก เริ่มต้น 500 บาทต่อเดือน และไม่ตรวจเครดิตบูโร ภายใต้เงื่อนไขโครงการ โดยมียอดขายแล้วกว่า 2,157.3 ล้านบาท รวม 1,778 รายการ สะท้อนความต้องการที่อยู่อาศัยที่ยังมีอยู่ และศักยภาพของตลาด บ้านมือสองในการตอบโจทย์กำลังซื้อของประชาชน
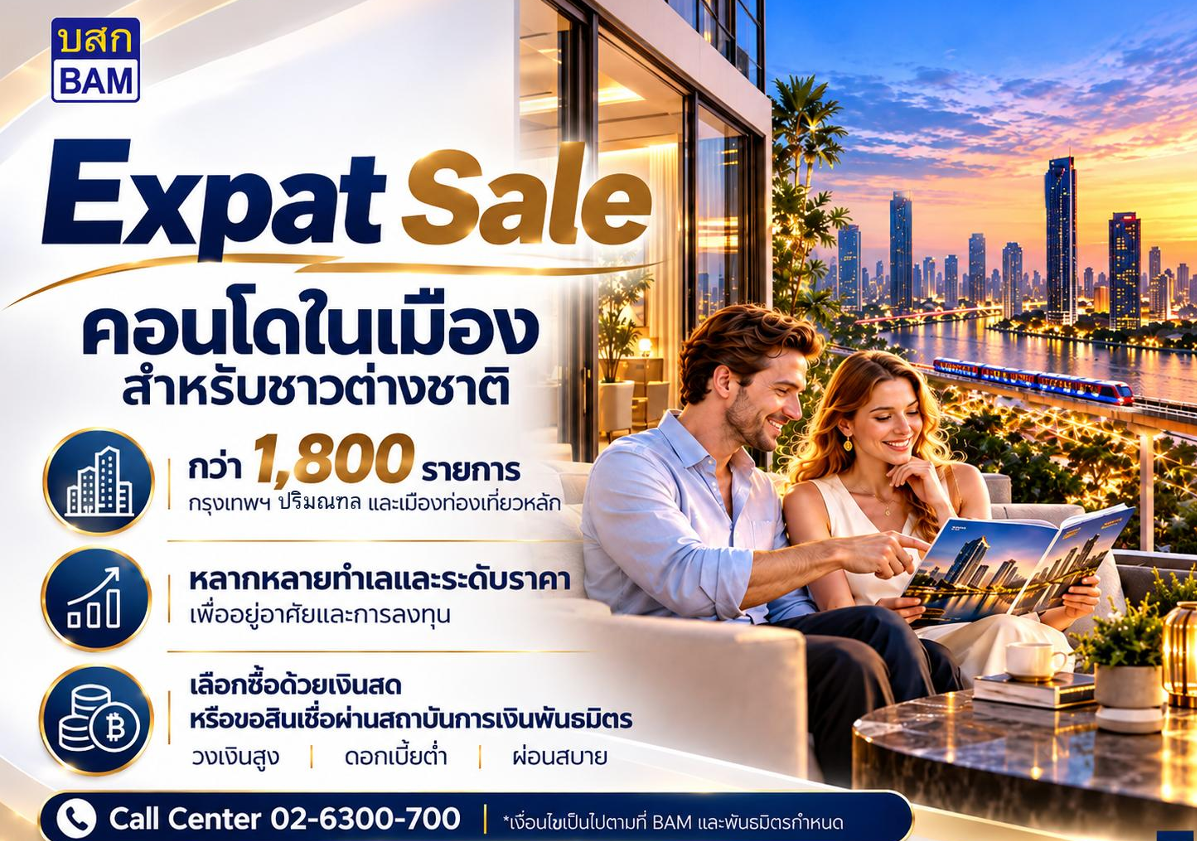
สำหรับตลาดชาวต่างชาติ BAM เปิดตัว “Expat Sale” นำเสนอคอนโดมิเนียมในเมืองกว่า 1,800 รายการ ครอบคลุมกรุงเทพมหานคร ปริมณฑล และเมืองท่องเที่ยวสำคัญ ด้วยตัวเลือกทั้งเพื่ออยู่อาศัยและการลงทุน พร้อมเชื่อมต่อสินเชื่อผ่านสถาบันการเงินพันธมิตรตามเงื่อนไข เพื่อขยายโอกาสการจำหน่ายทรัพย์สินสู่กลุ่มลูกค้าใหม่และเพิ่มความคล่องตัวให้กับตลาดอสังหาริมทรัพย์
อีกหนึ่งจุดเปลี่ยนสำคัญ คือการสร้างความมั่นใจให้ผู้ซื้อผ่าน “BAM การันตี” มาตรฐานตรวจสอบคุณภาพบ้าน ครอบคลุมระบบไฟฟ้าและประปา โครงสร้างอาคาร สถานะข้อพิพาททางกฎหมาย และมาตรฐานงานเก็บซ่อมสำหรับทรัพย์ที่เข้าร่วมรายการ ควบคู่กับแนวคิด “BAM Score – Opportunity Score” ที่มุ่งเพิ่มทางเลือกให้ประชาชนสามารถเข้าถึงบ้านและทรัพย์สินได้ตามศักยภาพทางการเงิน สอดรับกับเป้าหมายการเปลี่ยนจากการขายทรัพย์เพียงอย่างเดียว ไปสู่การสร้างโอกาสในการเป็นเจ้าของทรัพย์สินอย่างแท้จริง
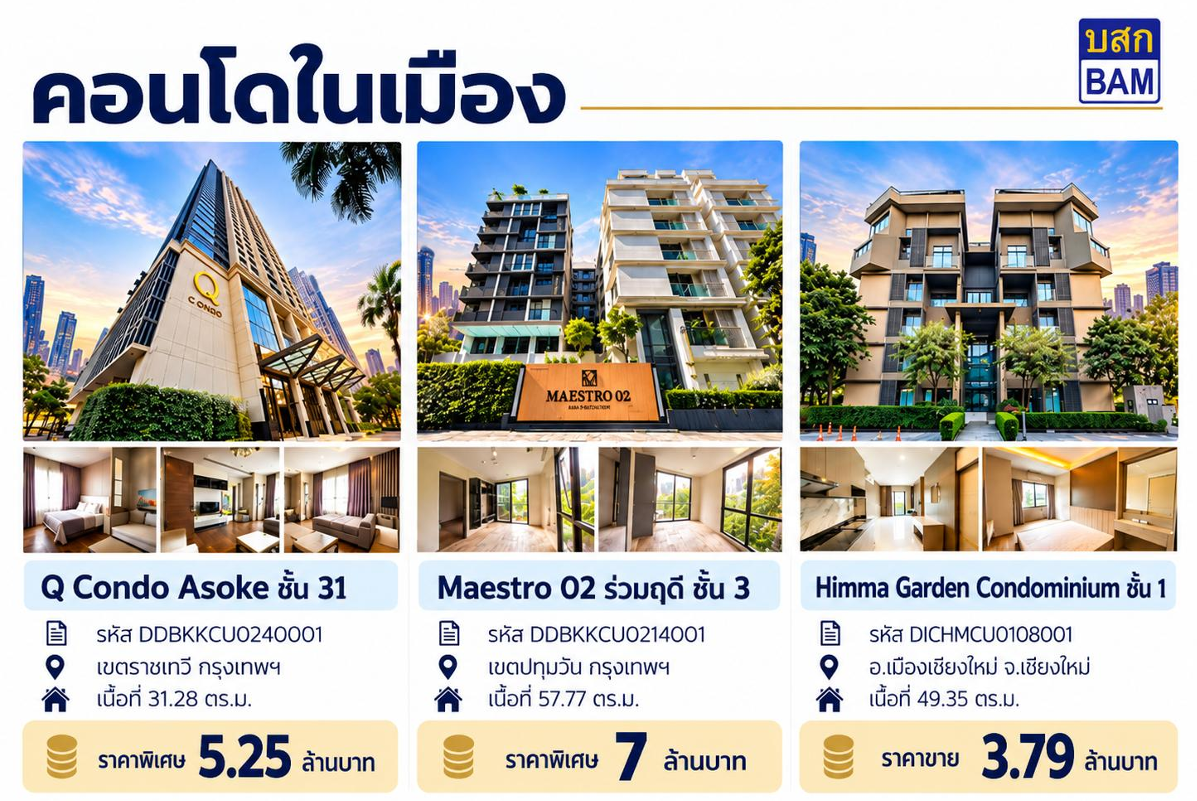
“การเปิดตลาด ‘Expat Sales’ ถือเป็นหนึ่งในนวัตกรรมผลิตภัณฑ์ใหม่ที่ BAM ได้ทำการทดลองเปิดตัว (Soft Launch) เพื่อปลดล็อกโอกาสให้กลุ่มชาวต่างชาติที่เข้ามาทำงานในประเทศไทยอย่างถูกต้องตามกฎหมาย สามารถเป็นเจ้าของคอนโดมิเนียมได้โดยไม่ต้องพึ่งพาตัวแทนบังหน้า โครงการดังกล่าวกำหนดเงื่อนไขให้ผู้ซื้อชาวต่างชาติเสนอเอกสารใบอนุญาตทำงาน (Work Permit) และเอกสารถิ่นที่อยู่ (Residential Permit) พร้อมผ่านการพำนักและทำงานในประเทศไทยเกินกว่า 3 ปีขึ้นไป ซึ่งกลุ่มเป้าหมายหลักคือผู้บริหารระดับสูงของบริษัทข้ามชาติ อาทิ เชลล์ (Shell), เชฟรอน (Chevron), ไมโครซอฟท์ (Microsoft) รวมถึงผู้บริหารต่างชาติในบริษัทชั้นนำของไทย ซึ่งหลังจากเริ่มทำตลาดได้เพียง 2 สัปดาห์ พบว่าได้รับการตอบรับเป็นอย่างดี มีผู้บริหารชาวต่างชาติติดต่อเข้ามาร่วม 5–6 ราย โดยตั้งงบประมาณซื้อคอนโดมิเนียมเฉลี่ยอยู่ที่ประมาณ 15 ล้านบาท (+/-). ทำเลที่ได้รับความนิยมสูงสุดคือคอนโดมิเนียมในโซนสุขุมวิทและกรุงเทพฯชั้นใน เช่น โครงการคิว อโศก ซึ่งเดินทางสะดวกด้วยรถไฟฟ้า อยู่ใกล้สถานที่ทำงานและโรงเรียนนานาชาติ รวมถึงคอนโดมิเนียมในจังหวัดเชียงใหม่และขอนแก่นที่ตอบโจทย์กลุ่มผู้เกษียณอายุและกลุ่มทำงานผ่านออนไลน์”ดร.รักษ์ กล่าว
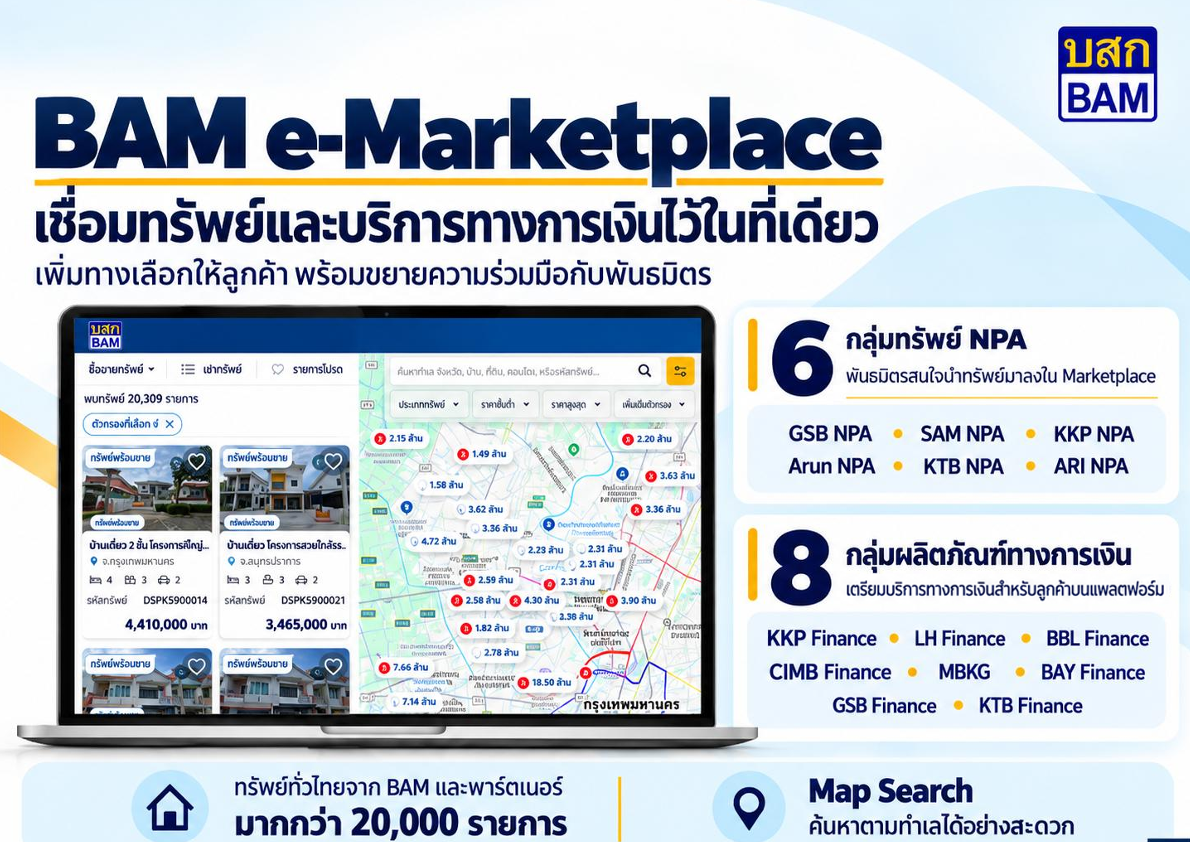
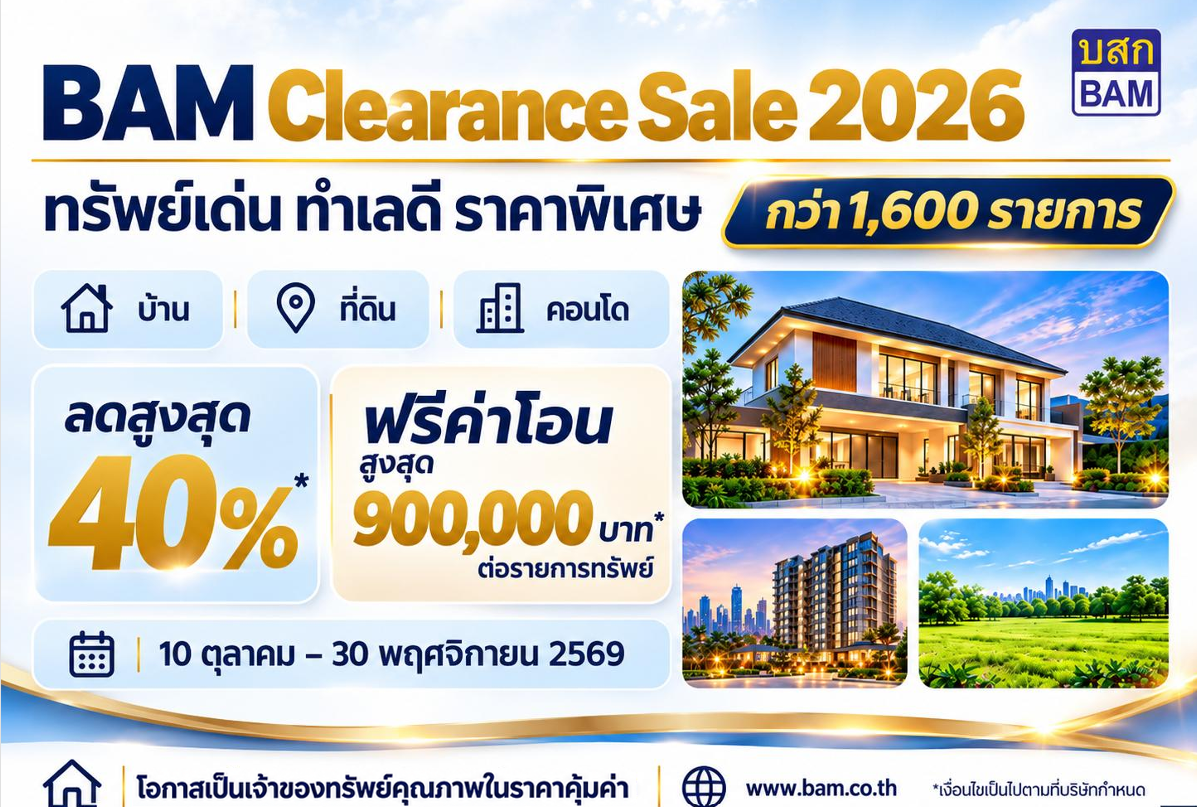
-ภารกิจที่สาม “ลงทุน” เปลี่ยนทรัพย์ที่รอการขายให้เป็นโอกาสสร้างมูลค่าใหม่ BAM เตรียมยกระดับช่องทางการเข้าถึงทรัพย์ลงทุนผ่าน 3 กลไกสำคัญ ได้แก่ “Auction Summit” เพื่อเชื่อมโยงนักลงทุนกับโอกาสในการประมูลทรัพย์ “Clearance Sale” เพื่อเพิ่มทางเลือกในการซื้อสินทรัพย์ที่มีศักยภาพ และ “BAM e-Marketplace” แพลตฟอร์มเชื่อมต่อการซื้อขาย การประมูล และการลงทุนในอสังหาริมทรัพย์ เพื่อเพิ่มความสะดวกในการเข้าถึงข้อมูลและโอกาสทางธุรกิจ ซึ่งจะช่วยเร่งการหมุนเวียนสินทรัพย์และกระตุ้นกิจกรรมทางเศรษฐกิจในระยะต่อไป การยกทัพผลิตภัณฑ์และบริการครั้งนี้ จึงไม่ใช่เพียงการเพิ่มทางเลือกทางธุรกิจของ BAM แต่สะท้อนการเปลี่ยนบทบาทของบริษัทบริหารสินทรัพย์ให้เป็นส่วนหนึ่งของการฟื้นฟูเศรษฐกิจฐานราก โดยเชื่อมโยงการแก้ไขหนี้สินกับการสร้างความมั่นคงในชีวิต การนำอสังหาริมทรัพย์กลับมาใช้ประโยชน์ และการส่งเสริมการลงทุนให้เกิดการหมุนเวียนของเงินทุนในระบบเศรษฐกิจ
“การประกาศยุทธศาสตร์การดำเนินงานครั้งนี้ ถือว่ามีความสำคัญในการพลิกฟื้นสินทรัพย์ด้อยคุณภาพและอสังหาริมทรัพย์หลุดจำนองทั่วประเทศให้กลับมาสร้างมูลค่าทางเศรษฐกิจอีกครั้ง โดยBAM เดินหน้าบริหารจัดการมูลหนี้ตามเกณฑ์สิทธิ์เกือบ 500,000 ล้านบาท ด้วยการสร้างระบบนิเวศการปรับโครงสร้างหนี้และการจัดการอสังหาริมทรัพย์มือสอง (NPA) ที่เน้นความรวดเร็วและสร้างประโยชน์ต่อสังคม โดย BAM ตั้งเป้ารักษาปริมาณสินทรัพย์ในพอร์ตโฟลิโอให้อยู่ในระดับไม่ต่ำกว่า 24,000 รายการอย่างต่อเนื่อง เพื่อรองรับการจำหน่ายและหมุนเวียนสินทรัพย์เข้าสู่ระบบเศรษฐกิจไทย” ดร.รักษ์ กล่าว
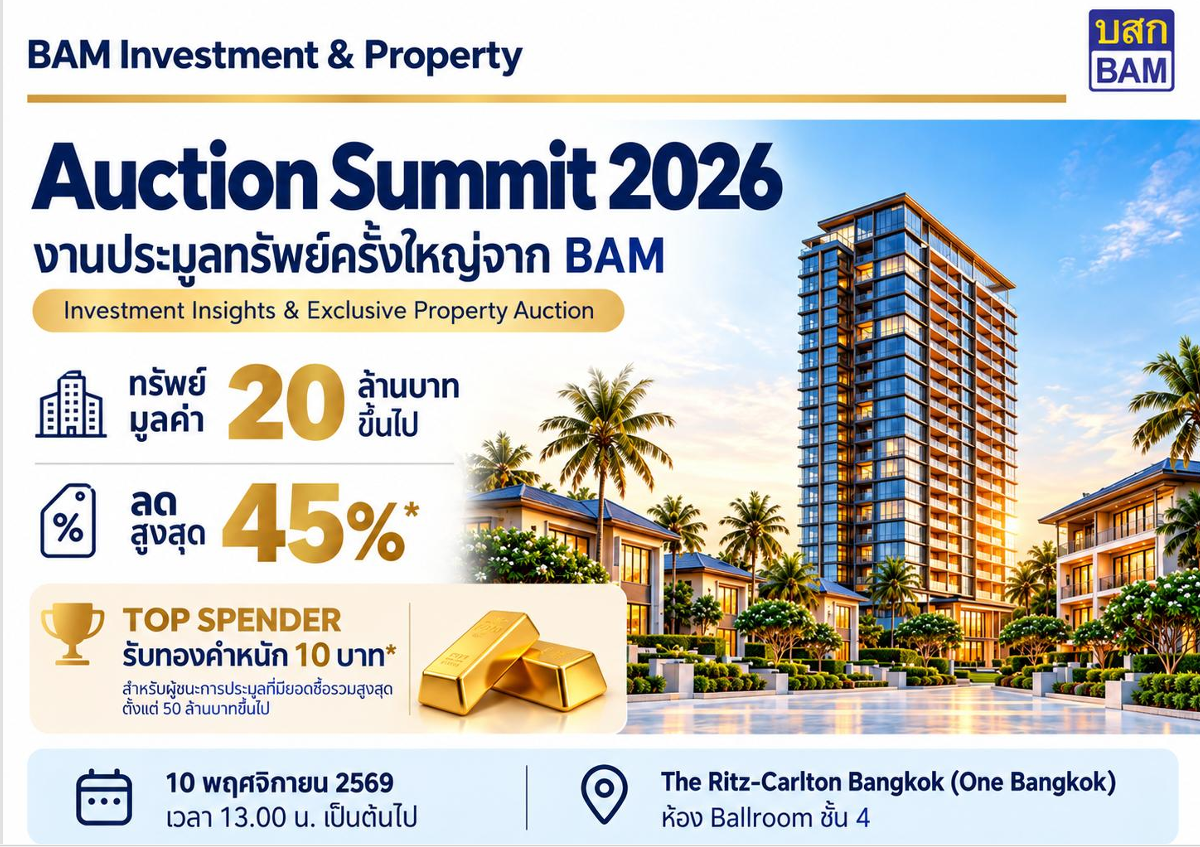
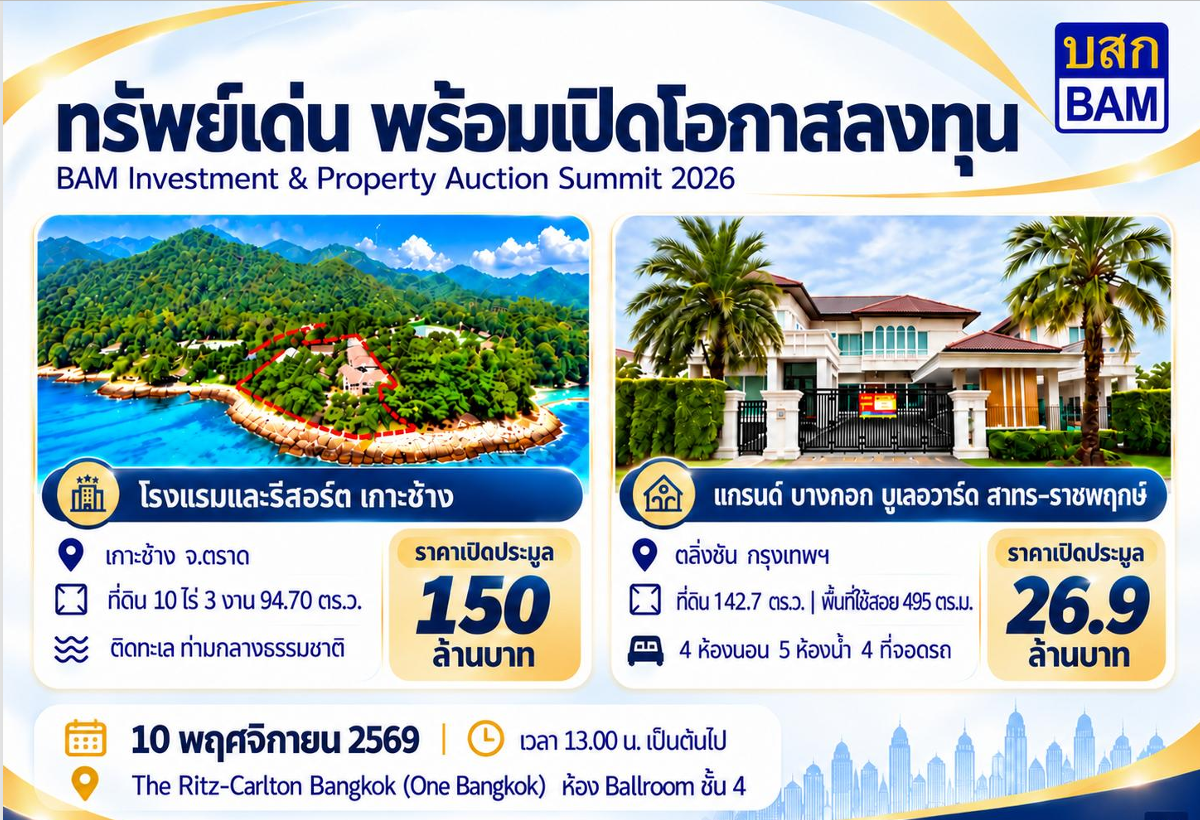
อีกหนึ่งไฮไลต์สำคัญคือการจัดงานประมูลทรัพย์สินครั้งใหญ่สำหรับกลุ่มลูกค้าความมั่งคั่งสูง (High Net Worth) และกลุ่มเจ้าสัวในประเทศไทย ซึ่งมีกำหนดจัดขึ้นในวันที่ 10 พฤศจิกายนนี้ ณ โรงแรม เดอะ ริทซ์-คาร์ลตัน กรุงเทพฯ (The Ritz-Carlton, Bangkok) ซึ่งงานประมูลดังกล่าว เป็นแนวคิดด้านกลยุทธ์โดย นายบรรยง วิเศษมงคลชัย เพื่อนำทรัพย์สินระดับพรีเมียมที่มีมูลค่าเกิน 20 ล้านบาทขึ้นไปออกจากพอร์ตโฟลิโอมาทำการประมูลแข่งขัน สินค้าที่นำมาร่วมประมูลประกอบด้วยคฤหาสน์หรูหลังใหญ่ในกรุงเทพมหานครกว่า 50 หลังที่ไม่เคยมีผู้อยู่อาศัย โรงแรมบนเกาะช้าง และอสังหาริมทรัพย์ในทำเลทอง ซึ่ง BAM ได้พัฒนารูปแบบการให้บริการแบบเบ็ดเสร็จ (One-Stop Service) โดยรับบริหารการขายต่อ (Resale) และประกันผลตอบแทนการเช่า (Yield Guarantee) หากนักลงทุนถือครองสินทรัพย์ไม่เกิน 18 เดือน ซึ่งมาตรการนี้เน้นเจาะกลุ่มเป้าหมายนักลงทุนที่มีฝากระดับ 1,000 ล้านบาทในประเทศไทย ซึ่งมีอยู่เกือบ 1,000 คน และกลุ่มที่มีเงินฝากเกิน 50 ล้านบาทขึ้นไปอีกประมาณ 30,000 คน เพื่อเสนออสังหาริมทรัพย์เป็นทางเลือกการลงทุนที่ปลอดภัยกว่าการลงทุนในตลาดหุ้นที่มีความผันผวนสูง
“ในด้านการแก้ปัญหาหนี้เสียและการช่วยเหลือลูกหนี้ BAM ได้นำเสนอนวัตกรรม ‘แลกทรัพย์ ลดหนี้’ ซึ่งได้รับการนำเสนอต่อผู้ว่าการธนาคารแห่งประเทศไทยแล้วโมเดลนี้มุ่งเน้นการช่วยเหลือลูกหนี้ในพอร์ตที่มีมูลค่าสินทรัพย์สูงกว่าเงินต้นหนี้ ให้สามารถนำบ้านหลังใหญ่ที่มีมูลค่าสูงมาแลกเปลี่ยนเป็นคอนโดมิเนียมหรือบ้านหลังเล็กที่มีมูลค่าเหมาะสม ตัวอย่างเช่น ลูกหนี้สลับบ้านมูลค่า 3 ล้านบาทมาเป็นคอนโดมิเนียมพร้อมเข้าอยู่อาศัยมูลค่า 1.5 ล้านบาท ทำให้มีส่วนต่างเงินเหลือไปปิดบัญชีหนี้และมีเงินสดสำรองไว้ใช้จ่าย โดยไม่ต้องเข้าสู่กระบวนการบังคับคดีและถูกยึดทรัพย์. BAM เตรียมทดลองทำโครงการแซนด์บ็อกซ์ (Sandbox) กับลูกหนี้กลุ่มแรกจำนวน 50 ราย โดยใช้นักประเมินราคาอิสระภายในของ BAM กว่า 60 คนร่วมประเมินมูลค่าสินทรัพย์ นอกจากนี้ BAM ยังคงนโยบายการหยุดคิดดอกเบี้ยและตรึงเงินต้นเดิมไว้ยาวนานถึง 10 ปี พร้อมมาตรการ ‘เจอ จ่าย จบ’ ลดหนี้เงินต้นลงทันที 30% เพื่อช่วยเหลือให้ประชาชนสามารถกลับมาเริ่มต้นใหม่ได้”ดร.รักษ์ กล่าว
ดร.รักษ์ กล่าวเพิ่มเติมว่า ในด้านการบริหารจัดการพอร์ตหนี้เก่าตกค้างตั้งแต่ยุคก่อนวิกฤตโควิด-19 และยุควิกฤตต้มยำกุ้ง หรือที่เรียกว่า "หนี้เจ้าคุณปู่" นั้น BAM กำลังเร่งสปีดระบายพอร์ตกลุ่มนี้ออกอย่างเร่งด่วนเพื่อล้างบัญชีและลดความเสี่ยงทางกฎหมายเรื่องการหมดอายุความในการเรียกร้องสิทธิ์ โดยตั้งเป้าหมายลดสัดส่วนพอร์ต Legacy นี้ให้ลงมาต่ำกว่า 50% ของพอร์ตรวม จากปัจจุบันที่มีสัดส่วนเกินกว่า 50% พร้อมทั้งเปลี่ยนผ่านโมเดลการทำงานจากอดีตที่เคยถือครองหนี้นานถึง 11 ปี และถือครองทรัพย์ NPA อีกเกือบ 10 ปี (รวมระยะเวลาหมุนเวียนรอบยาวนานถึง 20 ปี ซึ่งแม้จะทำกำไรได้สูงถึง 200% แต่เมื่อเฉลี่ยตามระยะเวลาถือครองกลับทำให้กำไรจริงบางลงอย่างมาก) มาสู่ยุทธศาสตร์ "ซื้อเร็ว แก้หนี้เร็ว ระบายทรัพย์เร็ว" เพื่อเพิ่มความเร็วในการหมุนเวียนเงินทุน (Turnaround Time) ให้มีประสิทธิภาพและสร้างกระแสเงินสดได้รวดเร็วยิ่งขึ้น
ส่วนกลยุทธ์การทำตลาดทรัพย์สินรอการขาย (NPA) BAM ได้ปรับทิศทางโดยการสร้างเครือข่ายพันธมิตรในรูปแบบ "โครงการกองทัพมด" ซึ่งเป็นการดึงกลุ่มนักลงทุนรายย่อย (Flipper) ที่ไม่ใช่ผู้พัฒนารายใหญ่ เข้ามารับซื้อบ้านและทรัพย์สิน NPA ครั้งละประมาณ 3-5 ชิ้น เพื่อนำไปปรับปรุงรีโนเวทและประกาศขายต่อให้แก่ผู้ซื้อรายย่อย ขณะที่ทรัพย์สินประเภทที่ดินแปลงใหญ่ เช่น ที่ดินบริเวณเกาะยาวใหญ่ จ.พังงา BAM ได้ทำการจำหน่ายปิดการขายให้แก่ผู้ประกอบการธุรกิจในท้องถิ่น (Local Buyer) เป็นที่เรียบร้อยแล้ว ซึ่งคาดว่าจะถูกนำไปพัฒนาเป็นโครงการโรงแรมในพื้นที่ สำหรับข้อจำกัดในการเชื่อมโยงโครงการพลังงานสะอาดของรัฐบาล เช่น โครงการโซลาร์เซลล์เพื่อประชาชน นั้น ปัจจุบัน BAM มีทรัพย์สิน NPA ของบริษัทมากกว่า 70% เป็นอาคารชุดและห้องชุดคอนโดมิเนียม ทำให้มีข้อจำกัดเชิงโครงสร้างในการติดตั้งระบบโซลาร์รูฟท็อป
ดร.รักษ์ กล่าวต่อว่า ยืนยันที่จะสนับสนุนมาตรการของธนาคารแห่งประเทศไทย (ธปท.) ในการกำกับดูแลธุรกรรมการชำระเงินสดที่มีมูลค่าเกิน 5 ล้านบาทขึ้นไป ที่จะเริ่มบังคับใช้ตั้งแต่วันที่ 1 พฤศจิกายน 2569 เป็นต้นไป โดยให้ความสำคัญกับการตรวจสอบที่มาของเงินทุนอย่างเข้มงวด และกำหนดให้การชำระเงินในธุรกรรมมูลค่าสูงต้องทำผ่านแคชเชียร์เช็คของธนาคารเท่านั้น เพื่อร่วมเป็นส่วนหนึ่งในการคัดกรองระบบการเงินของประเทศให้เป็นเงินสีขาวและป้องกันปัญหาเงินสีเทาอย่างจริงจัง
“เพราะทุกหนี้มีทางออก ทุกคนควรมีโอกาสเป็นเจ้าของบ้าน และทุกสินทรัพย์สามารถกลับมาสร้างคุณค่าได้อีกครั้ง คือทิศทางที่ BAM ต้องการขับเคลื่อนให้เกิดผลเป็นรูปธรรม พร้อมยืนยันบทบาทที่มากกว่าการบริหารหนี้เสีย แต่เป็นการบริหารโอกาสเพื่อให้คนไทยเริ่มต้นใหม่ได้อย่างมั่นคง และร่วมสร้างการเติบโตทางเศรษฐกิจและสังคมอย่างยั่งยืน” ดร.รักษ์ กล่าวในที่สุด